
- はじめに|「こどもNISAって始めた方がいいの?」と迷う看護師へ
- まず確認|ジュニアNISAはすでに終了しています
- こどもNISAとは?現時点で分かっていること
- 2027年以降の未成年向けつみたて投資枠のポイント
- 看護師家庭でこどもNISAが気になる理由
- 教育費はすべてNISAに入れない方がいい
- 親のNISAとこどもNISAはどう使い分ける?
- 児童手当はこどもNISAに入れるべき?
- 看護師家庭で注意したいポイント
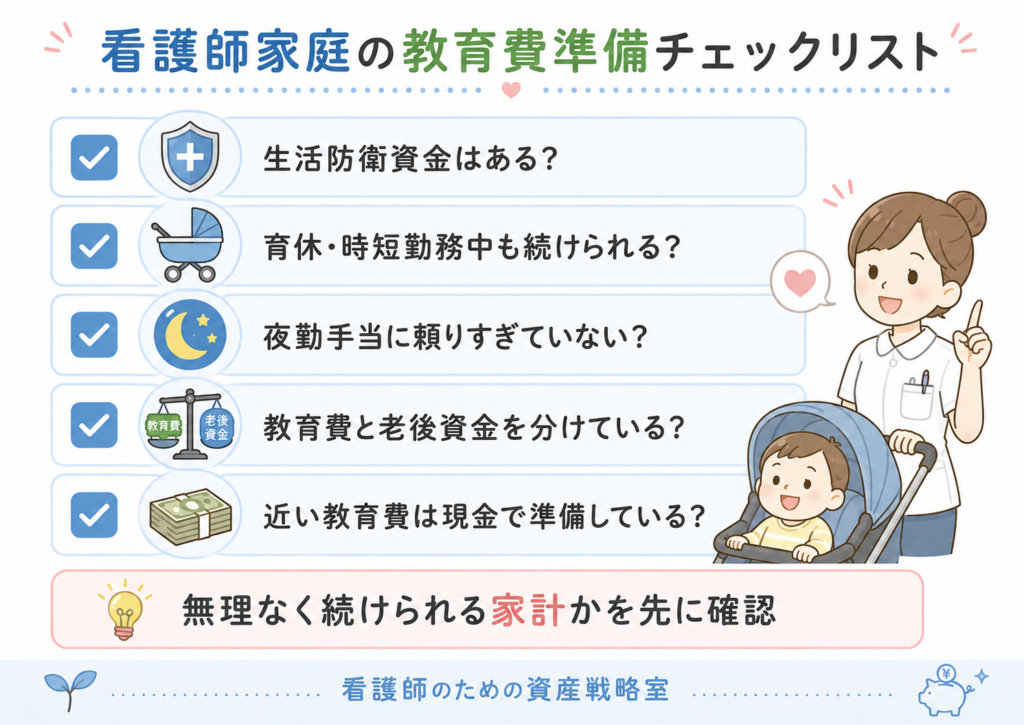
- 注意点① 育休・時短勤務中に無理な積立をしない
- 注意点② 夜勤手当を前提にしすぎない
- 注意点③ 教育費と老後資金を混ぜすぎない
- 注意点④ 投資より先に生活防衛資金を作る
- こどもNISAを使うなら、こんな家庭に向いている
- 私ならこう考える|看護師家庭の教育費準備
- まとめ|こどもNISAは「教育費の一部」に使うくらいが現実的
- おすすめ記事一覧
- 参考文献・引用元
はじめに|「こどもNISAって始めた方がいいの?」と迷う看護師へ
子どもが生まれた。
教育費が気になってきた。
児童手当をそのまま貯金している。
でも、物価も上がっているし、貯金だけで足りるのか不安。
そんな中で、
「こどもNISA」
「子どものためのNISA」
「ジュニアNISAの代わり」
という言葉を見かけて、気になっている看護師ママ・パパもいると思います。
特に看護師は、
- 夜勤手当がある月とない月で収入が変わる
- 育休や時短勤務で手取りが下がる
- 復帰後の働き方が変わる
- 転職や異動で家計が変わる
- 車や住宅ローンなどの支出も大きい
という家庭も多いです。
そのため、子どもの教育費をどう準備するかは、早めに考えておきたいテーマです。
ただし、最初に大切なことがあります。
ジュニアNISAは、すでに2023年末で新規口座開設が終了しています。
そして、いわゆる「こどもNISA」についても、現時点では制度の内容を正しく確認しながら考える必要があります。
この記事では、看護師ママ・パパ向けに、
- ジュニアNISAはどうなったのか
- こどもNISAとは何か
- 教育費をNISAで準備してよいのか
- 親のNISAと子ども名義の制度はどう使い分けるか
- 教育費準備で失敗しない考え方
をわかりやすく解説します。
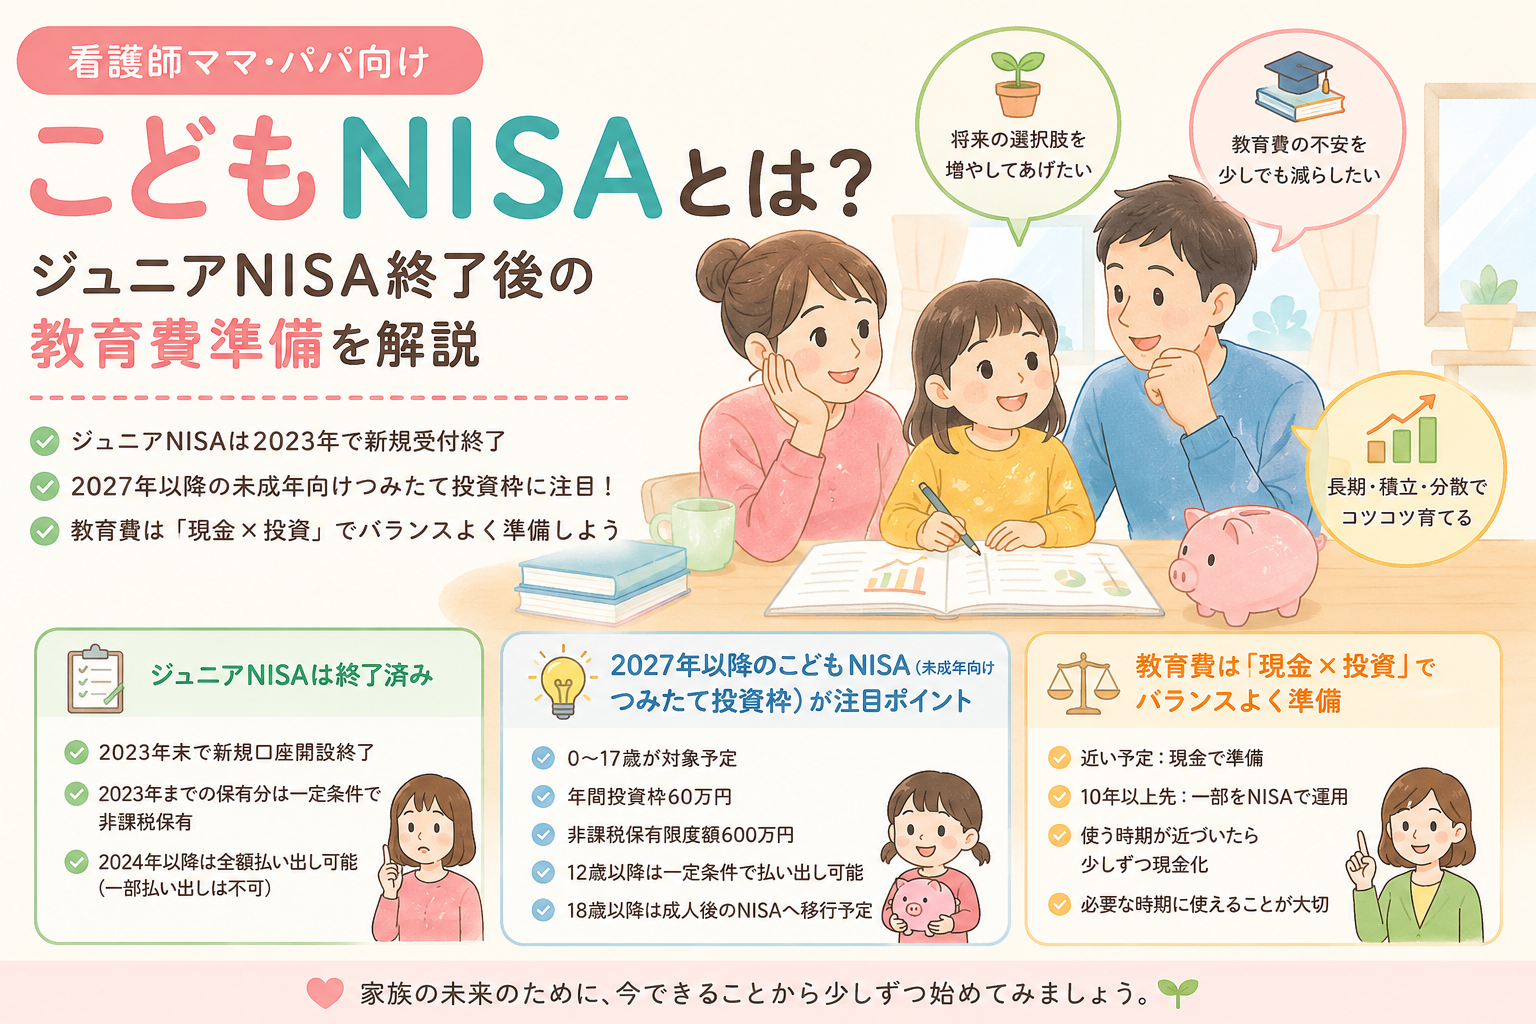
まず確認|ジュニアNISAはすでに終了しています
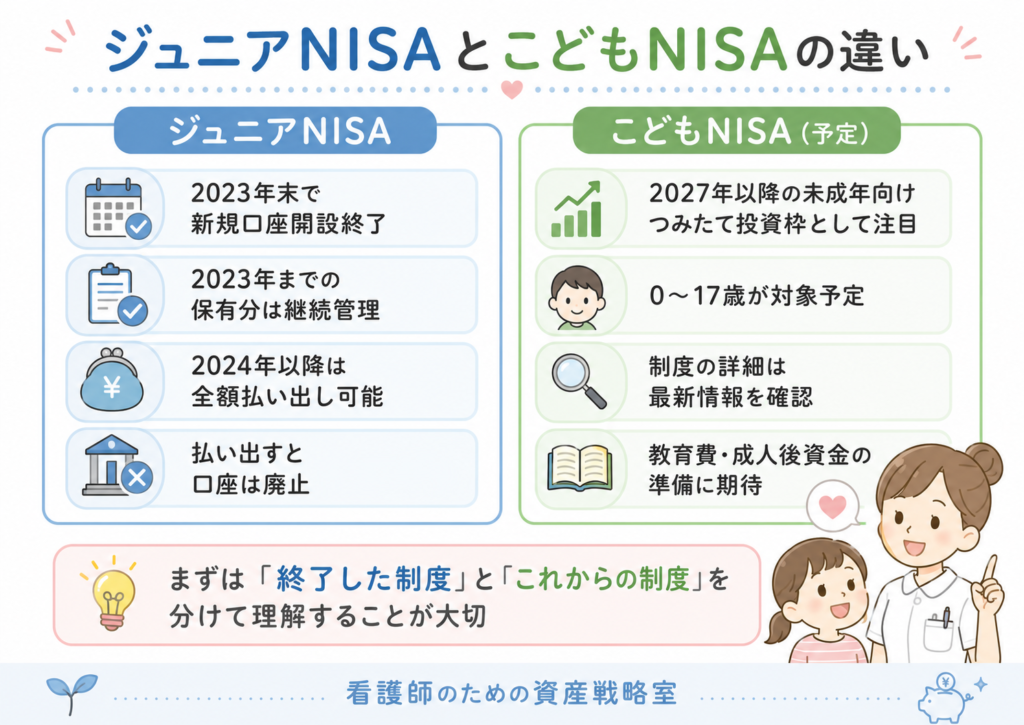
子ども名義で使える非課税投資制度として、以前はジュニアNISAがありました。
しかし、金融庁は、ジュニアNISAについて、つみたてNISAや一般NISAと同様に2023年で制度が終了したと説明しています。
2024年以降は、ジュニアNISAで新しく買付することはできません。
ただし、2023年までにジュニアNISAで投資した商品については、非課税期間終了後に継続管理勘定へ移管され、18歳になるまで非課税で保有できます。
また、2024年以降は、ジュニアNISA口座で保有している株式や投資信託、金銭について、年齢や事由に関係なく非課税で払い出しが可能になりました。
ただし注意点もあります。
一部だけ払い出すことはできず、全ての金融商品を払い出したうえでジュニアNISA口座は廃止されます。
つまり、今から新しくジュニアNISAを始めることはできません。
これから子どもの教育費を準備する場合は、
- 親のNISAを使う
- 現金で貯める
- 学資保険を検討する
- 今後の未成年向けNISA制度を確認する
といった選択肢を考える必要があります。
こどもNISAとは?現時点で分かっていること
「こどもNISA」という言葉は、正式名称として定着しているというより、未成年向けの新しいNISA枠を指して使われていることが多いです。
金融庁は、令和8年度税制改正に関する説明の中で、2027年1月以降、NISAのつみたて投資枠の対象年齢を拡充し、0〜17歳の間は年間投資枠60万円、非課税保有限度額600万円とすることが示されたと説明しています。
また、金融庁は、未成年者を対象としたつみたて投資枠の創設について、大学進学など成人後のライフイベントに伴う必要資金を備えるニーズに応じることが期待されると説明しています。
つまり、今後の方向性としては、
- 子ども名義で非課税投資ができる可能性がある
- 長期・積立・分散投資で教育費や成人後の資金準備に使える可能性がある
- ジュニアNISAより使いやすい制度になる可能性がある
ということです。
ただし、制度の詳細は今後の正式情報を確認する必要があります。
そのため、記事執筆時点では、
「今すぐ始められる制度」と断定しないこと
が大切です。
2027年以降の未成年向けつみたて投資枠のポイント
現時点で金融庁が説明している内容をもとにすると、未成年向けつみたて投資枠には、次のような特徴があります。
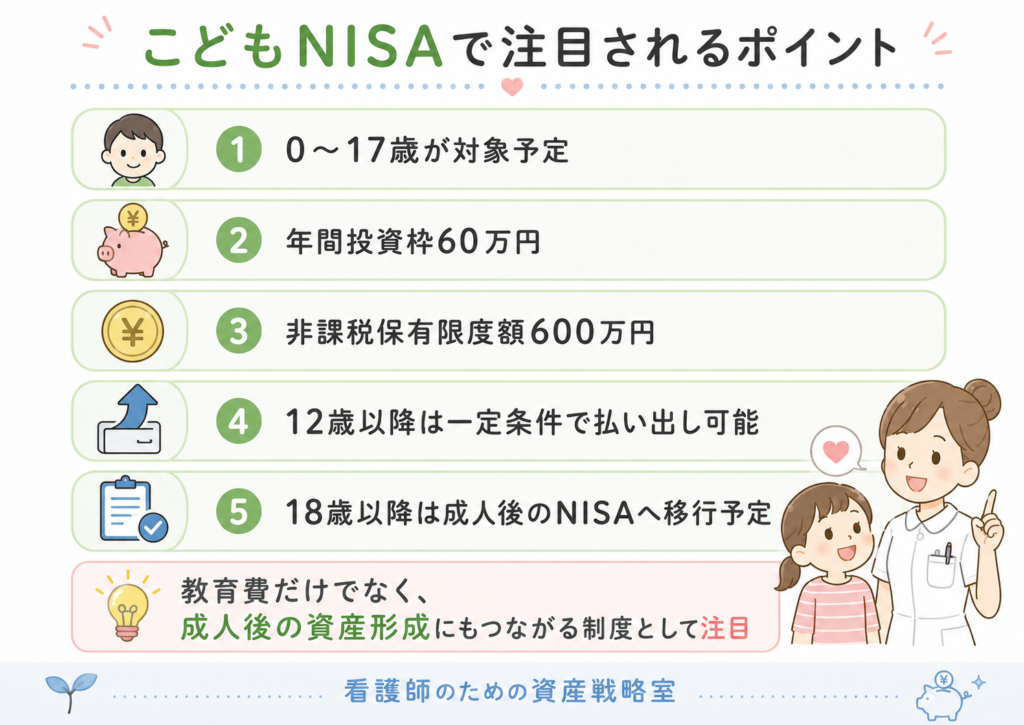
- 対象は0〜17歳
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 12歳以降は一定の要件のもと払い出し可能
- 18歳になると成人後のつみたて投資枠へ自動的に移行する仕組み
- 非課税期間は成人後のNISAと同様に無期限
金融庁は、ジュニアNISAでは原則18歳まで払い出しができませんでしたが、新たに創設予定の未成年者のつみたて投資枠では、一定の要件のもと、12歳以降は払い出し可能と説明しています。
また、ジュニアNISAは非課税期間が5年間に限られていましたが、新たな枠では非課税期間は無期限で、18歳になると自動的に成人後のつみたて投資枠へ移行する仕組みとされています。
これは、教育費だけでなく、子どもが成人した後の資産形成にもつながる制度になりそうです。
看護師家庭でこどもNISAが気になる理由
看護師家庭でこどもNISAが気になる理由は、教育費の不安が大きいからです。
子どもの教育費は、すぐに必要になるわけではありません。
しかし、保育園、習い事、小学校、中学校、高校、大学と進むにつれて、少しずつ支出が増えていきます。
特に大学進学を考えると、まとまったお金が必要になる可能性があります。
看護師家庭では、収入面では比較的安定している一方で、働き方の変化も起こりやすいです。
たとえば、
- 妊娠・出産で夜勤ができなくなる
- 育休中に収入が下がる
- 復帰後に時短勤務になる
- 病棟から外来へ異動する
- 子育てとの両立で転職を考える
- 夫婦どちらかの働き方を変える
といったことがあります。
つまり、教育費は長期で準備したいけれど、家計はずっと同じとは限りません。
だからこそ、
現金・NISA・保険・手当をどう組み合わせるか
が大切になります。
教育費はすべてNISAに入れない方がいい
子どもの教育費を考えると、
「どうせ長く使わないなら、全部NISAで運用した方がいいのでは?」
と思うかもしれません。
しかし、教育費をすべてNISAに入れるのはおすすめしません。
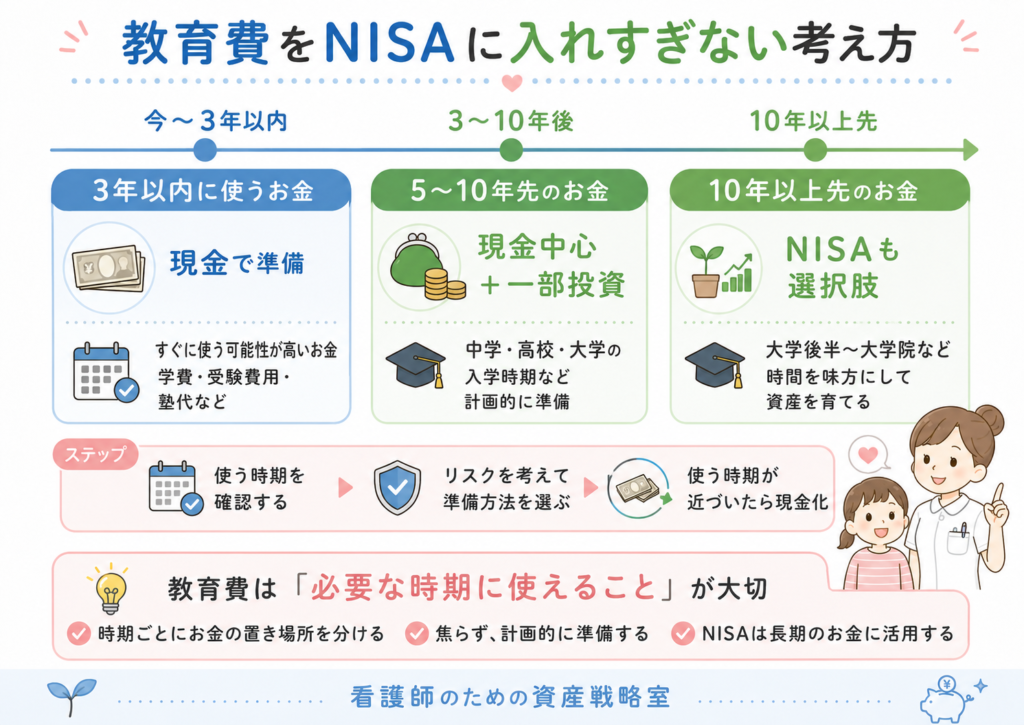
理由は、教育費には使う時期がある程度決まっているからです。
たとえば、大学入学金や受験費用は、必要になる時期がある程度決まっています。
そのタイミングで相場が下がっていた場合、必要なお金を取り崩すのが難しくなる可能性があります。
NISAは、長期投資に向いた制度です。
一方で、教育費は「必要な時期に使えないと困るお金」です。
そのため、教育費は、
- 近いうちに使うお金:現金
- 10年以上先に使う可能性があるお金:一部をNISA
- 使う時期が近づいたお金:少しずつ現金化
という考え方が現実的です。
親のNISAとこどもNISAはどう使い分ける?
現時点で教育費を準備するなら、まず考えたいのは親のNISAです。
2024年からのNISAでは、つみたて投資枠と成長投資枠を併用できます。
金融庁は、2024年からのNISAについて、非課税保有期間が無期限となり、制度も恒久化され、つみたて投資枠と成長投資枠の併用が可能になったと説明しています。
また、年間投資枠は、つみたて投資枠120万円、成長投資枠240万円、合計最大360万円です。
ただし、看護師家庭で大切なのは、枠を満額使うことではありません。
親のNISAは、
- 老後資金
- 住宅資金
- 教育費
- 働き方を変える資金
- 生活防衛資金以外の長期資産形成
など、家族全体のお金を準備するために使いやすい制度です。
一方で、こどもNISAのような子ども名義の制度は、
- 子どもの将来資金として分けやすい
- 教育費や成人後の資金として目的を明確にしやすい
- 親のお金と子どものお金を区別しやすい
というメリットが考えられます。
ただし、制度開始前や制度詳細が確定する前に、親のNISAを止めてまで待つ必要はありません。
現時点では、
まず親の家計と生活防衛資金を整え、そのうえで親のNISAを活用し、こどもNISAは制度開始後に検討する
という順番が現実的です。
児童手当はこどもNISAに入れるべき?
こどもNISAが始まった場合、児童手当をそのまま積み立てる方法を考える家庭もあると思います。
考え方としては悪くありません。
しかし、児童手当を全額投資に回す前に、次の点を確認しましょう。
- 生活防衛資金はあるか
- 教育費の現金部分は足りているか
- 家計が毎月赤字になっていないか
- 近いうちに使う予定のお金ではないか
- 相場が下がっても続けられるか
児童手当は、子どものためのお金です。
だからこそ、
全部投資するか、全部貯金するか
ではなく、
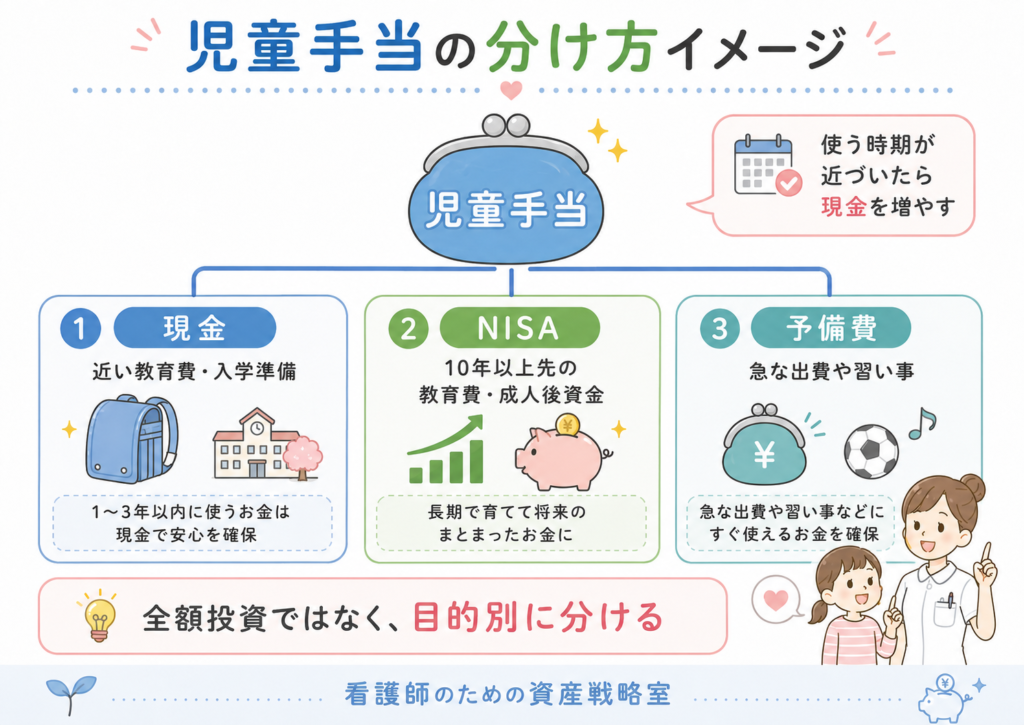
一部を現金、一部を長期投資
という分け方が現実的です。
たとえば、
- 児童手当の半分は現金で教育費用に貯める
- 残りの一部をNISAで長期運用する
- 受験や入学が近づいたら現金比率を増やす
という考え方です。
看護師家庭で注意したいポイント
こどもNISAや教育費投資を考えるとき、看護師家庭では特に注意したいポイントがあります。
注意点① 育休・時短勤務中に無理な積立をしない
育休や時短勤務になると、手取りが下がることがあります。
その時期に無理な積立を続けると、生活費が苦しくなります。
教育費のために投資をしているのに、毎月の家計が赤字になるのは本末転倒です。
まずは生活を守ることを優先しましょう。
注意点② 夜勤手当を前提にしすぎない
看護師家庭では、夜勤手当が家計の大きな支えになっていることがあります。
しかし、妊娠、育児、体調不良、異動、転職などで夜勤ができなくなる可能性もあります。
夜勤手当を前提に教育費の積立額を高くしすぎると、働き方が変わったときに家計が苦しくなります。
注意点③ 教育費と老後資金を混ぜすぎない
教育費は子どものためのお金。
老後資金は親の将来を守るお金です。
どちらも大切ですが、混ぜすぎると判断が難しくなります。
教育費にすべて使ってしまい、親の老後資金が不足するのも危険です。
親のNISAを使う場合は、
教育費用と老後用を目的別に分けて考える
ことが大切です。
注意点④ 投資より先に生活防衛資金を作る
子どもがいる家庭では、急な出費が増えます。
病気、習い事、保育園用品、学校用品、帰省、家電、車、住宅。
こうした支出に対応するためには、投資より先に生活防衛資金が必要です。
生活防衛資金がない状態で教育費投資を始めると、相場が下がったタイミングで売らざるを得なくなる可能性があります。
こどもNISAを使うなら、こんな家庭に向いている
こどもNISAのような未成年向け非課税投資枠は、次のような家庭に向いている可能性があります。
- 生活防衛資金がすでにある
- 親の家計が毎月黒字
- 教育費の一部を長期で準備したい
- 子どもが小さく、使うまで10年以上ある
- 投資額を無理なく続けられる
- 現金と投資を分けて管理できる
- 相場が下がってもすぐ売らずにいられる
一方で、次のような家庭は慎重に考えた方がよいです。
- 毎月の家計が赤字
- 生活防衛資金がない
- 数年以内に大きな教育費が必要
- 育休や転職で収入が下がる予定がある
- 投資の値下がりに強い不安がある
- 児童手当を生活費に使っている
こどもNISAは、教育費準備の有力な選択肢になる可能性があります。
しかし、すべての家庭にとって最優先ではありません。
私ならこう考える|看護師家庭の教育費準備
私なら、看護師家庭で教育費を準備するなら、次の順番で考えます。
- 生活防衛資金を作る
- 毎月の家計を黒字にする
- 近い教育費は現金で貯める
- 10年以上先のお金だけ一部をNISAで運用する
- 親のNISAと子ども名義の制度を分けて考える
- 使う時期が近づいたら少しずつ現金化する
- 育休・時短・転職時は積立額を下げる
教育費準備は、早く始めることも大切です。
しかし、それ以上に大切なのは、
必要な時期に使える形で準備すること
です。
まとめ|こどもNISAは「教育費の一部」に使うくらいが現実的
こどもNISAは、今後、子どもの教育費や成人後の資金準備として注目される可能性があります。
ただし、ジュニアNISAはすでに2023年末で新規口座開設が終了しています。
また、2027年以降に予定される未成年向けつみたて投資枠についても、制度の詳細は最新情報を確認する必要があります。
看護師家庭で大切なのは、
- ジュニアNISAは終了済みと知る
- こどもNISAを過度に期待しすぎない
- 教育費を全額投資にしない
- 近い教育費は現金で準備する
- 10年以上先のお金だけ一部をNISAで運用する
- 育休・時短・夜勤減少に備える
- 生活防衛資金を先に作る
ということです。
こどもNISAは、うまく使えば教育費準備の選択肢になります。
しかし、教育費のすべてを任せる制度ではありません。
看護師として働きながら、家計を守り、子どもの将来も準備する。
そのためには、
現金と投資を目的別に分けること
が大切です。
おすすめ記事一覧
こどもNISAを考える前に、まずは家庭のお金を3つに分けてみましょう。
- 近いうちに使う教育費
- 10年以上先に使う教育費
- 親自身の老後資金
この3つを分けるだけでも、NISAをどこまで使うべきかが見えやすくなります。
まずは、生活防衛資金とNISAの基本記事から確認するのがおすすめです。
【看護師に生活防衛資金はいくら必要?|投資前に貯めるべきお金】
【看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説】
【看護師がNISAで商品選びに迷ったら|ランキング・SNSに振り回されない選び方】
参考文献・引用元
- 金融庁|2023年までのNISA
- 金融庁|NISAを知る:NISA特設ウェブサイト
- 金融庁|アクセスFSA 第270号
- 財務省|ジュニアNISA制度の概要