「医療保険に入っておいた方が安心なのかな?」
「新人のときに勧められた保険を、そのまま払い続けている」
「独身なのに死亡保険まで必要?」
このように感じていないでしょうか。
看護師として働いていると、
- 医療保険
- がん保険
- 生命保険
- 就業不能保険
- 個人年金保険
- 貯蓄型保険
など、さまざまな保険を勧められることがあります。
病気や事故への備えは大切です。
一方で、
「不安だから、とりあえず全部保険に入る」
必要はありません。
日本には、
- 健康保険
- 高額療養費制度
- 傷病手当金
- 労災保険
- 障害年金
- 遺族年金
などの公的保障があります。
勤務先によっては、健康保険組合や共済組合独自の給付制度がある場合もあります。
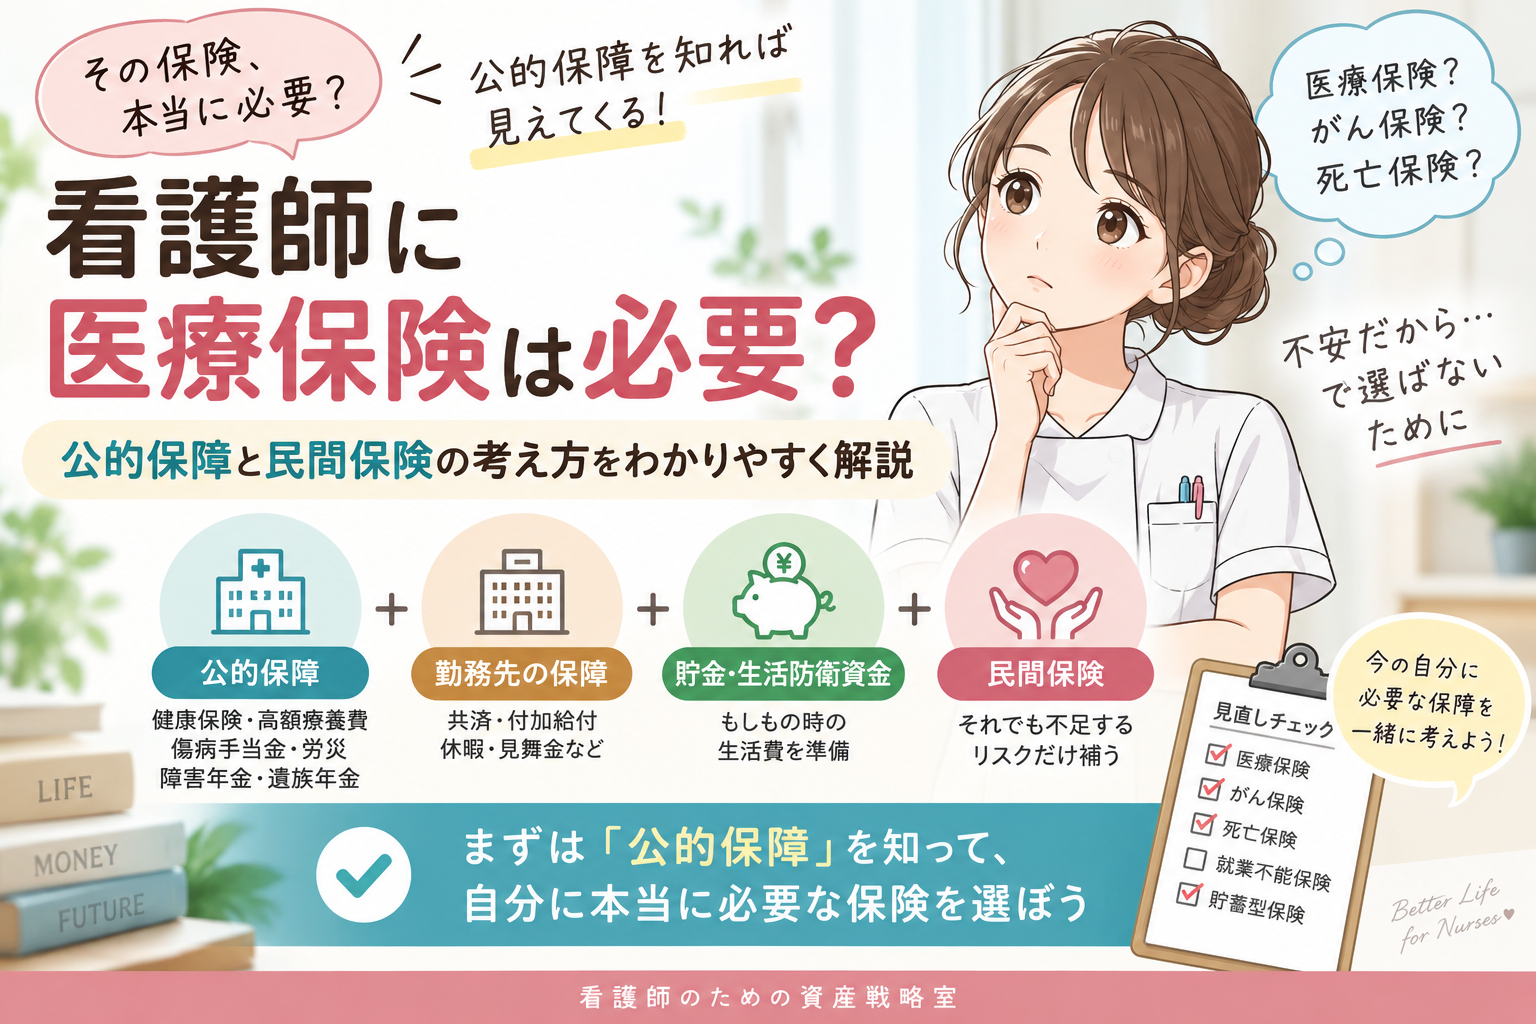
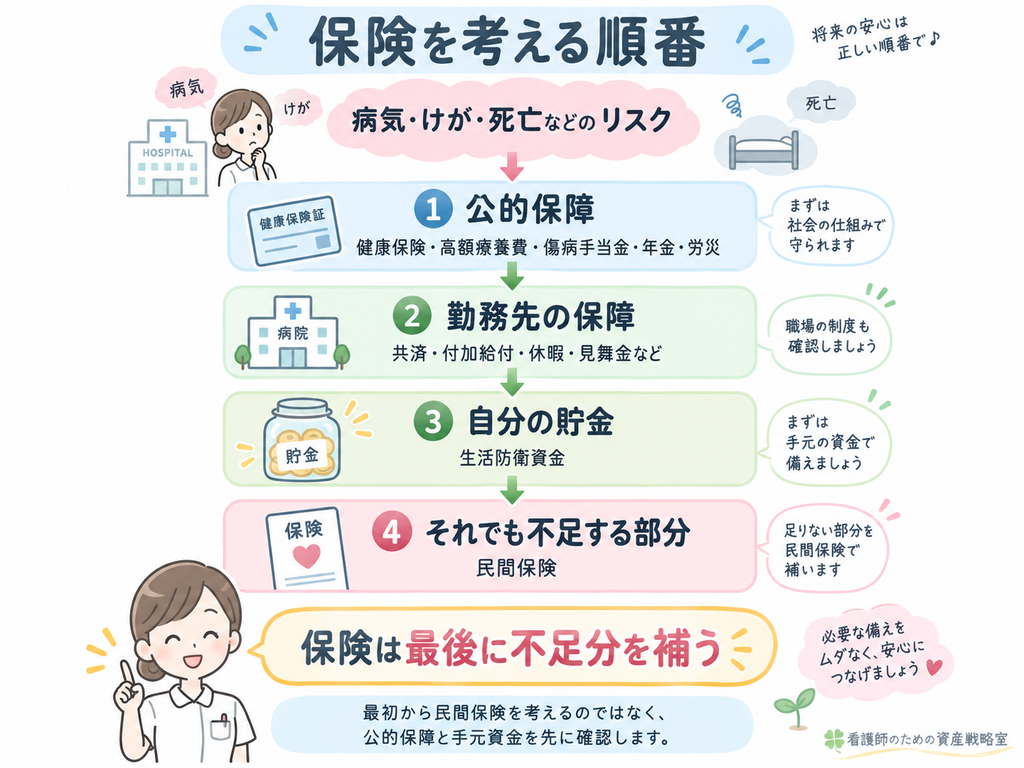
そのため、民間保険を考える順番は、
公的保障を確認する
↓
貯金で対応できる範囲を確認する
↓
それでも困るリスクだけ民間保険で補う
です。
この記事では、
- 看護師が知っておきたい公的保障
- 高額療養費制度
- 病気で働けないときの傷病手当金
- 仕事中・通勤中の労災
- 医療保険の必要性
- がん保険・死亡保険・就業不能保険の考え方
- 保険を見直す5ステップ
を初心者向けに解説します。
家計全体をどこから整えるか分からない方は、先に看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方から確認してください。
- 結論|保険は「病気になったらいくら必要?」から考えない
- 看護師が最初に知っておきたい公的保障
- ① 医療費が高くなったとき|高額療養費制度
- 高額療養費で全部が無料になるわけではない
- ② 病気やけがで働けないとき|傷病手当金
- 夜勤手当・残業代が減ることにも注意
- ③ 仕事中・通勤中の病気やけが|労災保険
- ④ 長期間障害が残ったとき|障害厚生年金
- ⑤ 万が一死亡したとき|遺族厚生年金
- 勤務先独自の保障も確認する
- では、医療保険は不要なの?
- 医療保険を検討しやすい人
- 医療保険の優先度が低くなる可能性がある人
- 生活防衛資金が保険判断の土台になる
- がん保険は必要?
- 死亡保険は「扶養している人がいるか」で考えやすい
- 住宅ローンがあるなら団体信用生命保険も確認
- 就業不能保険・所得補償保険はどう考える?
- 貯蓄型保険は「保障」と「資産形成」を分けて考える
- NISAは保険の代わりではない
- 保険の必要性を判断するフローチャート
- 保険を見直す5ステップ
- 看護師の状況別|保険の考え方
- 保険料だけで固定費全体を判断しない
- よくある質問
- まとめ|保険は「安心」ではなく「不足額」から考える
- 参考資料
結論|保険は「病気になったらいくら必要?」から考えない
保険を検討するとき、
「入院したら100万円必要かもしれない」
「がんになったら大変だから、とりあえず加入しよう」
と考えがちです。
しかし、最初に確認したいのは、
その費用のうち、公的制度や勤務先の制度でどこまでカバーされるのか
です。
そのうえで、
- 公的保障
- 勤務先の保障
- 貯金・生活防衛資金
- 家族の収入
- それでも不足する金額
を確認します。
最後に残った、
「自分では負担できない損失」
を民間保険で補うという考え方です。
看護師が最初に知っておきたい公的保障
病院などに雇用されている看護師の多くは、健康保険や厚生年金などの社会保険へ加入しています。
毎月の給与明細を見ると、
- 健康保険料
- 厚生年金保険料
- 雇用保険料
などが引かれていると思います。
つまり、
すでに公的な保険料を支払い、一定の保障を持っています。
そこで、民間保険を考える前に代表的な制度を確認してみましょう。
① 医療費が高くなったとき|高額療養費制度
健康保険には「高額療養費制度」があります。
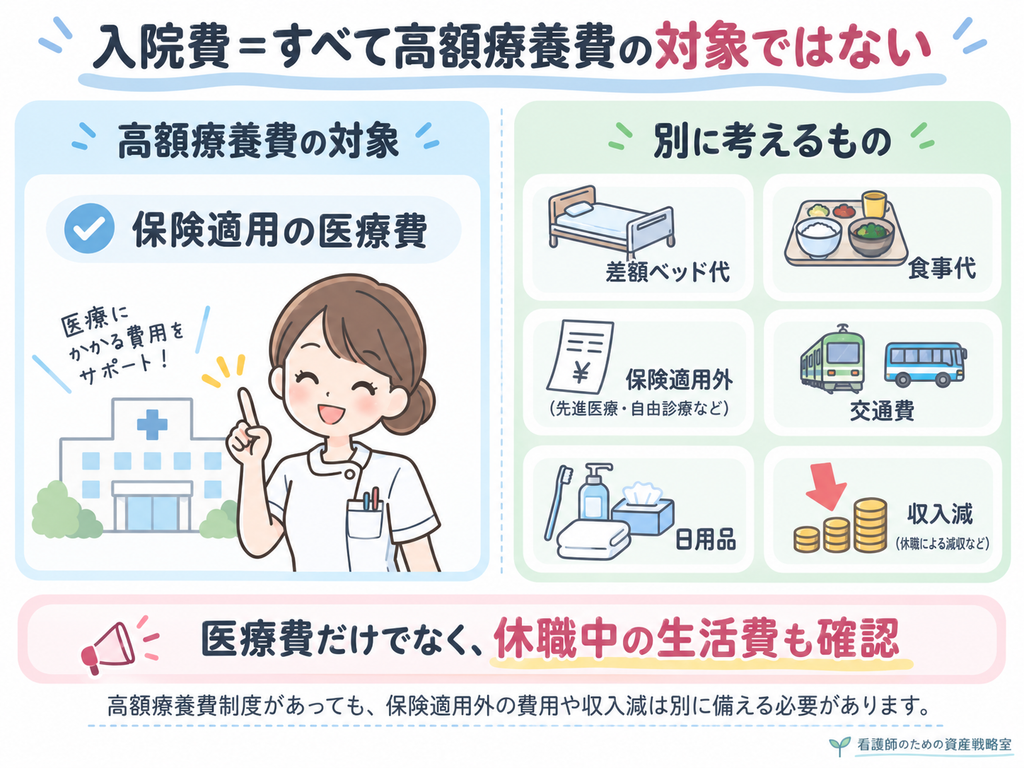
これは、1か月に支払う保険適用の医療費が一定額を超えた場合、超えた部分が支給される制度です。
自己負担上限は、
- 年齢
- 所得
などによって異なります。
2026年8月から制度が見直されているため、
「医療費は必ず月8万円程度まで」
のように一律に覚えないことが重要です。
例えば、70歳未満で一定の所得区分に該当する人では、医療費が高額になっても自己負担には所得に応じた上限があります。
さらに、高額療養費に何度も該当する場合には「多数回該当」という仕組みがあります。
高額療養費で全部が無料になるわけではない
高額療養費制度があるから、
「入院してもお金はほとんどかからない」
という意味ではありません。
例えば、
- 差額ベッド代
- 入院中の食事代
- 先進医療など保険適用外の費用
- 病院までの交通費
- 家族の交通費
- 入院用品
- 仕事を休んだことによる収入減
などは別に考える必要があります。
つまり、
医療費そのもの
と、
病気になったことで発生する生活費・収入減
は分けて考えます。
② 病気やけがで働けないとき|傷病手当金
看護師にとって、入院費以上に大きな問題になる可能性があるのが、
働けない期間の収入減
です。
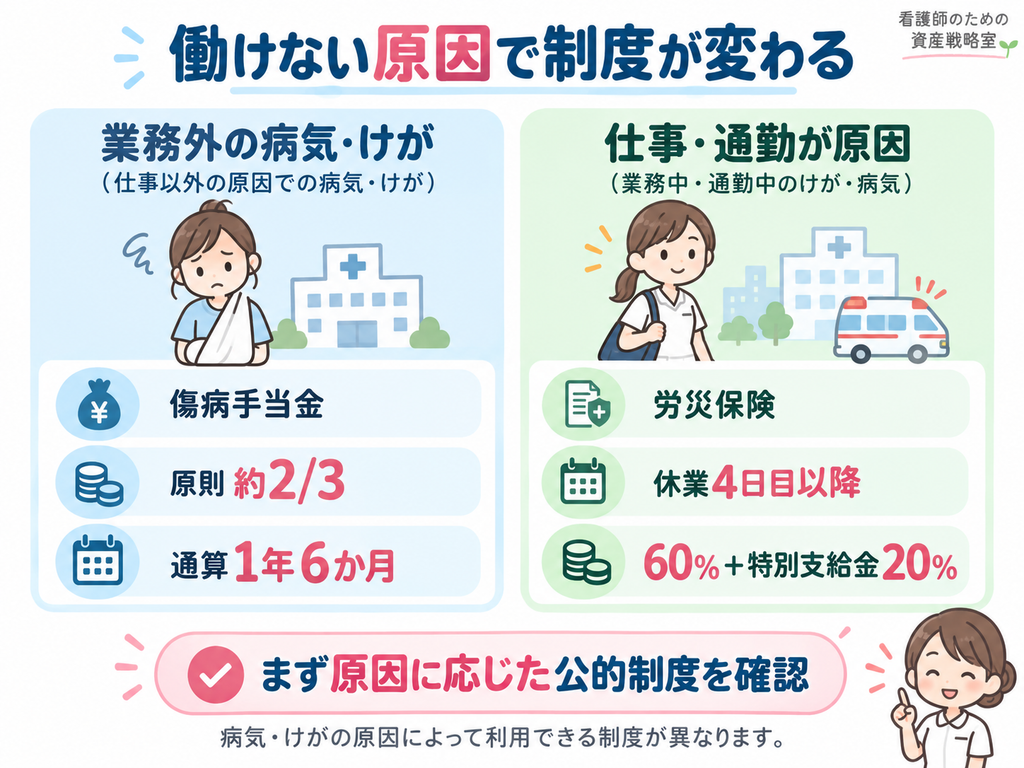
会社員など健康保険の被保険者が、業務外の病気やけがで働けなくなった場合、一定の要件を満たせば「傷病手当金」を受け取れる場合があります。
傷病手当金は、
- 業務外の病気・けが
- 仕事ができない
- 一定の待期期間を満たす
- 給与を受けられない
などの要件を満たした場合に支給されます。
支給額は原則として、支給開始前の標準報酬月額をもとに計算した金額の約3分の2です。
支給期間は、
支給開始日から通算1年6か月
です。
そのため、
「1か月入院したらいくら?」
だけではなく、
半年間働けなかったら家計はどうなるか
という視点も重要です。
夜勤手当・残業代が減ることにも注意
看護師の場合、
普段の手取りには、
- 夜勤手当
- 残業代
- オンコール手当
- 休日勤務手当
などが含まれていることがあります。
休職すると、普段の手取りと傷病手当金との差を大きく感じる場合があります。
例えば、
「普段は夜勤込みで月30万円以上ある」
としても、休職中に同じ金額を受け取れるわけではありません。
そのため、
生活防衛資金は夜勤手当がなくなった状態まで想定しておく
ことが重要です。
③ 仕事中・通勤中の病気やけが|労災保険
仕事中や通勤中の災害による病気・けがの場合は、健康保険ではなく労災保険の対象になることがあります。
労災保険では、一定の要件を満たす場合、
- 治療に関する給付
- 休業に関する給付
- 障害が残った場合の給付
- 死亡した場合の遺族への給付
などがあります。
休業に関しては、休業4日目以降、原則として給付基礎日額の60%相当の休業(補償)給付に加え、20%相当の休業特別支給金が支給されます。
合計すると給付基礎日額の80%相当となります。
看護師には、
- 患者移乗時のけが
- 針刺し
- 感染症
- 通勤途中の事故
など、業務や通勤と関連する事故もあり得ます。
「けがをした=すべて自分の医療保険」
ではなく、
仕事との関連があるか
も確認しましょう。
④ 長期間障害が残ったとき|障害厚生年金
病気やけがによって一定の障害状態になった場合、要件を満たせば障害厚生年金を受け取れる場合があります。
障害厚生年金は、
「働けなくなったら必ず受け取れる」
制度ではありません。
初診日や保険料納付状況、障害の程度などの要件があります。
ただ、
長期的な障害に対して公的年金制度がある
ということは、民間の就業不能保険を検討する前に知っておきたいポイントです。
⑤ 万が一死亡したとき|遺族厚生年金
厚生年金へ加入している人が亡くなった場合、一定の要件を満たす遺族には「遺族厚生年金」が支給される場合があります。
そのため死亡保険についても、
「3,000万円必要と言われたから入る」
のではなく、
- 遺族年金
- 配偶者の収入
- 貯金
- 住宅
- 子どもの人数・年齢
- 将来必要な教育費
などから必要保障額を考えます。
勤務先独自の保障も確認する
看護師の場合、勤務先によって保障内容が異なります。
例えば、
- 健康保険組合の付加給付
- 共済組合の給付
- 病気休暇
- 有給休暇
- 休職制度
- 見舞金
- 団体保険
などです。
特に、
公立病院
大学病院
大規模法人
などでは、独自の制度が設けられている場合があります。
ただし内容は勤務先によって違います。
勤務先の、
- 就業規則
- 福利厚生
- 共済組合
- 健康保険組合
の案内を確認してください。
では、医療保険は不要なの?
ここまで読むと、
「公的保障があるなら医療保険はいらないのでは?」
と思うかもしれません。
しかし、
全員に不要とも、全員に必要ともいえません。
重要なのは、
「入院したときに給付金がもらえるか」
ではなく、
給付金がなくても家計を維持できるか
です。
医療保険を検討しやすい人
例えば、
- 貯金がまだ少ない
- 急な10万円前後の支出でも家計が苦しくなる
- 一人暮らしで他に頼れる収入がない
- 個室利用など保険外費用への希望がある
- 手元現金を大きく減らしたくない
- 保険料を払うことで安心感を得られる
といった場合です。
保険料と保障内容を比較したうえで、必要性を感じるなら加入する選択肢があります。
医療保険の優先度が低くなる可能性がある人
一方、
- 生活防衛資金が十分ある
- 高額療養費制度を理解している
- 勤務先の保障が充実している
- 数十万円程度なら現金で対応できる
- 毎月の保険料を資産形成や貯金へ回したい
という人では、医療保険の優先度が低くなる場合があります。
重要なのは、
「看護師だから保険不要」ではなく、家計によって変わる
という点です。
生活防衛資金が保険判断の土台になる
例えば、貯金が5万円しかない状態と、
生活費6か月分の現金がある状態では、
同じ病気でも家計への影響が違います。
そのため保険を見直す前に、
自分が何か月生活できる現金を持っているか
を確認してください。
まだ十分な現金を準備できていない方は、看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説も確認してください。
がん保険は必要?
がん保険も、
全員に必要・不要と一律には判断できません。
考えるポイントは、
- がん診断時の一時金
- 入院・通院保障
- 先進医療
- 治療中の収入減
- 自分の貯金
- 勤務先の休職制度
などです。
最近では、がん治療が必ず長期入院になるとは限りません。
そのため、
「入院1日○円」
だけでなく、
治療が続きながら収入が減った場合の家計
を見ることが大切です。
死亡保険は「扶養している人がいるか」で考えやすい
死亡保険の必要性は、
自分が亡くなったときに経済的に困る人がいるか
で大きく変わります。
独身・扶養家族なし
十分な貯金があれば、大きな死亡保障を必要としないケースがあります。
葬儀・整理費用など、必要な金額だけを考えます。
配偶者はいるが共働き
配偶者が自分の収入で生活できるのか。
住宅ローンはどうなるのか。
子どもがいるか。
などで必要額が変わります。
子どもがいる
- 生活費
- 教育費
- 住居費
など、残された家族への経済的影響が大きくなるため、死亡保障の必要性は高まりやすくなります。
つまり、
年齢だけでなく家族構成で考える保険
です。
住宅ローンがあるなら団体信用生命保険も確認
住宅ローンを利用している場合は、団体信用生命保険に加入しているケースがあります。
死亡・高度障害など一定の条件で住宅ローン残高が保障される場合があります。
そのため死亡保険を考えるときは、
住宅ローン残高をそのまま生命保険で二重に準備するのではなく、
団信でどこまで保障されるか
を先に確認してください。
就業不能保険・所得補償保険はどう考える?
医療費よりも、
長期間働けなくなること
が心配な人もいます。
例えば、
月25万円の生活費
×
1年間
なら300万円です。
傷病手当金などの制度はありますが、普段の給与と同額が保障されるわけではありません。
また、支給期間や受給要件もあります。
そのため、
- 毎月の生活費
- 傷病手当金
- 貯金
- 配偶者収入
- 勤務先制度
を確認しても不足額が大きい場合は、就業不能保険などを検討する余地があります。
貯蓄型保険は「保障」と「資産形成」を分けて考える
終身保険や個人年金など、
保障と貯蓄を組み合わせた商品
もあります。
これらを利用すること自体が悪いわけではありません。
ただし、
- 保障額
- 保険料
- 解約返戻金
- 途中解約の条件
- 運用利率
- 資金拘束期間
を確認する必要があります。
特に、
「貯金代わりになる」
という理由だけで契約するのではなく、
保障が必要なのか、貯蓄が目的なのか
を分けて考える方が比較しやすくなります。
NISAは保険の代わりではない
一方で、
「保険を全部解約してNISAへ回せばいい」
という考え方もおすすめしません。
NISAは投資制度です。
必要な時点で評価額が下がっている可能性があります。
そのため、
生活防衛資金
↓
必要な保障
↓
余裕資金でNISA
という順番で考えます。
家計と生活防衛資金が整い、長期間使わない余裕資金がある方は、看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説へ進んでください。
保険の必要性を判断するフローチャート
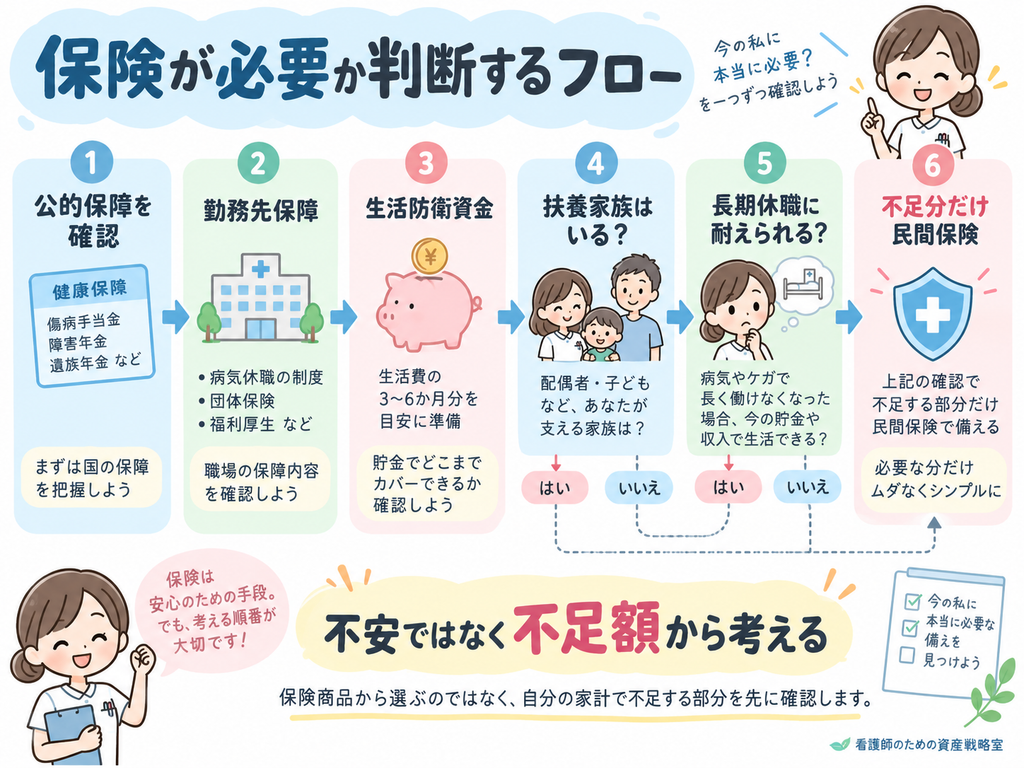
次の順番で考えてみてください。
STEP1 公的保障を確認した?
NO
→ まず高額療養費、傷病手当金、労災などを確認。
YES
→ STEP2へ。
STEP2 勤務先の保障を確認した?
NO
→ 福利厚生・共済・健康保険組合などを確認。
YES
→ STEP3へ。
STEP3 生活防衛資金は十分?
NO
→ 保険だけでなく現金貯蓄も優先。
YES
→ STEP4へ。
STEP4 自分が亡くなると経済的に困る家族がいる?
YES
→ 死亡保障を検討。
NO
→ 大きな死亡保障の必要性は低くなる可能性。
STEP5 長期間働けない場合に家計が破綻する?
YES
→ 所得保障・就業不能保障を検討。
NO
→ 医療保険を含め、保障をさらに絞れる可能性。
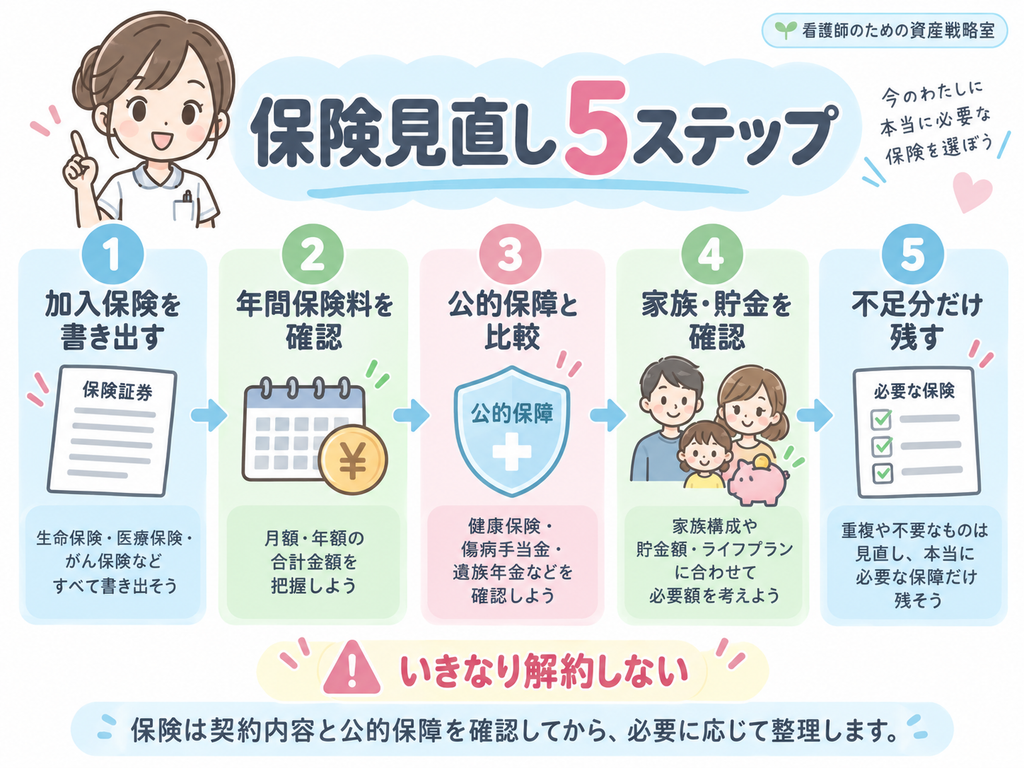
保険を見直す5ステップ
すでに保険へ加入している人は、いきなり解約しないでください。
次の順番で整理します。
STEP1 加入中の保険を全部書き出す
確認するのは、
- 保険会社
- 保険種類
- 月額保険料
- 保障額
- 保障期間
- 払込期間
です。
STEP2 年間保険料を確認する
例えば、
月1万円
なら、
年間12万円
です。
30年間続ければ、単純計算で360万円になります。
長期間支払う固定費なので、月額だけでなく年間・長期で考えます。
STEP3 公的保障・勤務先保障と重複していないか確認
例えば医療費について、高額療養費制度があります。
休職時には傷病手当金を使える場合があります。
勤務先の付加給付がある場合もあります。
これらを確認します。
STEP4 今の家族構成・貯金額に合っているか確認
保険に加入した時点から、
- 結婚した
- 子どもが生まれた
- 離婚した
- 貯金が増えた
- 住宅を購入した
- 転職した
という変化があれば、必要保障額も変わります。
STEP5 必要なら保障を見直す
保障が重複している場合は、
- 減額
- 特約整理
- 更新しない
- 解約
- 別の商品へ変更
などを検討します。
ただし、
現在の保険を解約してから新しい保険を申し込む
のは注意が必要です。
健康状態などによって新しい保険へ加入できない場合もあります。
乗り換える場合は、新しい契約が成立したことを確認してから既存契約を見直します。
看護師の状況別|保険の考え方
独身・貯金が少ない
まず生活防衛資金を作りながら、
大きな支出へ耐えられない部分を保険で補う考え方があります。
独身・生活防衛資金が十分
公的保障と勤務先保障を確認し、
大きな死亡保障や過剰な医療保障が必要か見直します。
既婚・共働き・子どもなし
配偶者が一人でも生活できるか、住宅ローンや生活費を確認します。
死亡保障を大きくする必要性は家庭ごとに異なります。
子どもあり
死亡したときの、
- 生活費
- 教育費
- 住居費
への影響を確認します。
医療保険より死亡保障が重要になるケースもあります。
住宅ローンあり
団体信用生命保険の保障範囲を確認します。
住宅ローンが消える条件まで含めて必要保障額を計算します。
保険料だけで固定費全体を判断しない
保険料を見直したら、家計全体も確認してみましょう。
固定費には、
- 通信費
- 保険
- サブスク
- 車
- 住宅費
などがあります。
何から確認すればよいか分からない場合は、看護師が最初に見直すべき固定費5選|忙しくてもできる家計改善から確認してください。
よくある質問
看護師なら医療保険はいらない?
一律には言えません。
公的保障、勤務先制度、貯金、家族構成によって必要性は変わります。
「看護師だから不要」ではなく、自分が不足する金額を確認してください。
高額療養費があるなら医療保険は不要?
高額療養費は保険適用の医療費に対する制度です。
差額ベッド代、食事代、交通費、保険適用外の費用、収入減などは別に考える必要があります。
貯金はいくらあれば保険を減らせる?
一律の金額はありません。
生活費、家族構成、仕事を休んだ場合の収入、勤務先保障によって異なります。
まず生活防衛資金を確認してください。
がん保険は必要?
必要性は人によります。
診断一時金、治療費だけでなく、治療中の収入減まで含めて考えます。
独身でも死亡保険は必要?
大きな死亡保障が必要でないケースはあります。
ただし、葬儀費用や整理費用なども含め、自分の状況で判断します。
保険を全部解約してNISAへ回した方がいい?
おすすめしません。
保険とNISAは目的が違います。
生活を守るために必要な現金・保障を確保したうえで、余裕資金を投資へ回します。
まとめ|保険は「安心」ではなく「不足額」から考える
看護師が保険を考えるとき、最初にすることは保険商品の比較ではありません。
まず、
- 高額療養費
- 傷病手当金
- 労災保険
- 障害年金
- 遺族年金
- 勤務先独自の保障
を確認します。
次に、
- 生活防衛資金
- 配偶者の収入
- 家族構成
- 住宅ローン
- 毎月の生活費
を確認します。
そして、
それでも家計が維持できない部分だけ民間保険で補う
という順番です。
保険は安心を買える一方で、長期間払い続ける固定費でもあります。
多すぎても家計を圧迫しますし、少なすぎても大きなリスクへ対応できません。
大切なのは、
「何となく不安だから入る」から「何が不足するから入る」へ変えること
です。
生活防衛資金がまだ十分でない方は、看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説から確認してください。
家計全体を整理したい場合は、看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方へ戻りましょう。
そして、家計・生活防衛資金・必要な保障が整ってから、看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説へ進む流れがおすすめです。
参考資料
この記事の作成にあたり、以下の公的機関の資料を参考にしています。
- 厚生労働省「高額療養費制度を利用される皆さまへ」
高額療養費制度と2026年8月以降の制度見直しについて確認するために参照。 - 全国健康保険協会「高額療養費」
所得区分別の自己負担限度額や対象となる医療費について確認するために参照。 - 全国健康保険協会「傷病手当金」
支給要件、支給期間、支給額の考え方について確認するために参照。 - 厚生労働省「労災保険給付」
業務災害・通勤災害における療養・休業補償について確認するために参照。 - 日本年金機構「障害厚生年金」
障害厚生年金の受給要件について確認するために参照。 - 日本年金機構「遺族厚生年金」
遺族厚生年金の受給要件について確認するために参照。
※高額療養費制度を含む社会保障制度は変更されることがあります。実際に制度を利用するときは、厚生労働省、全国健康保険協会、加入している健康保険組合・共済組合などの最新情報をご確認ください。
※勤務先独自の給付、病気休暇、見舞金、共済制度などは勤務先によって異なります。就業規則や福利厚生制度をご確認ください。
※民間保険の必要性は、家族構成、収入、資産、健康状態などによって異なります。この記事は一般的な情報提供を目的としており、特定の保険商品への加入・解約を推奨するものではありません。
(参考資料確認日:2026年9月21日)