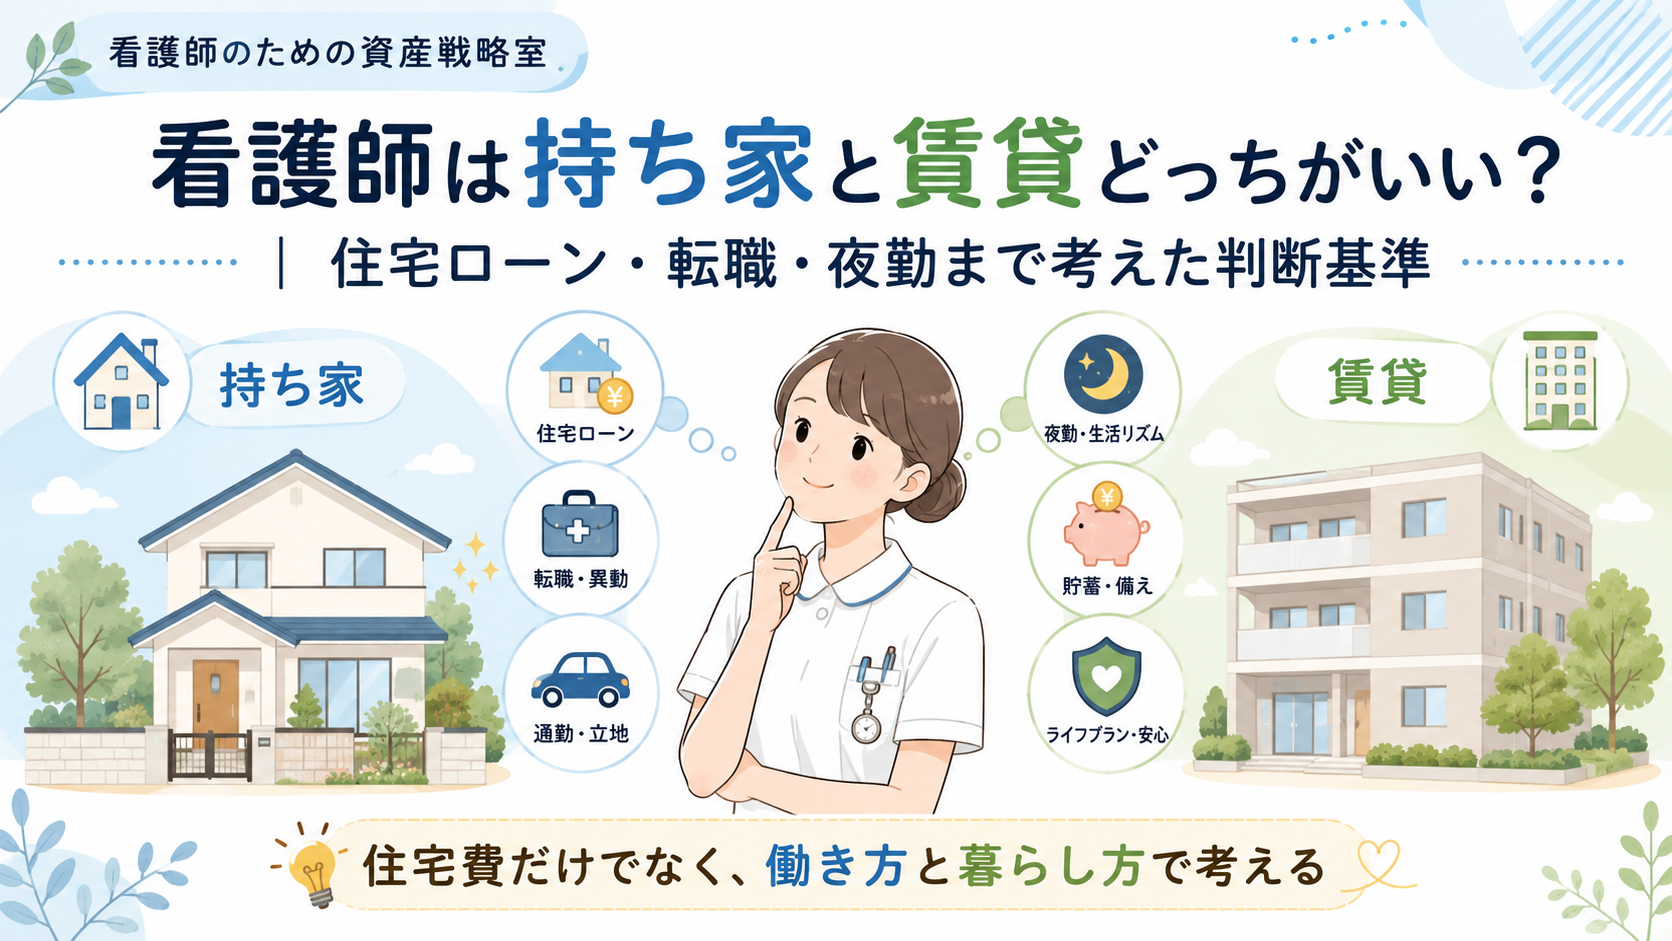
「家賃を払い続けるくらいなら、家を買った方がいいのかな?」
「住宅ローンを組んでも、看護師なら安定して返していけそう」
「でも、転職したくなったら持ち家が負担にならない?」
30代前後になると、結婚や出産、転職などをきっかけに「持ち家か賃貸か」で迷う人が増えてきます。
看護師は比較的収入が安定しているため、住宅ローンを組みやすいイメージもあります。
一方で、
- 夜勤を減らしたい
- 日勤だけの職場へ転職したい
- 他県へ転職したい
- 結婚や出産で働き方を変えたい
- オンコールのある職場へ異動した
- 車が必要な地域へ引っ越した
など、働き方や生活環境が変化する可能性もあります。
そのため、
「家賃を払うのはもったいないから持ち家」
と単純に決めるのはおすすめできません。
この記事の結論は、
持ち家と賃貸のどちらが得かではなく、自分が今後どのように働き、暮らしたいかで決める
です。
この記事では、
- 持ち家と賃貸の違い
- 住宅ローン以外にかかる費用
- 看護師が住宅購入前に確認したいこと
- 夜勤手当を住宅ローン返済へ含める注意点
- 転職と住宅の関係
- ペアローンの注意点
- 住宅ローン減税
- 持ち家・賃貸を判断する具体的なチェック方法
を初心者向けに整理します。
この記事は「看護師の固定費改善シリーズ」の第7回です。
前回は、
「看護師のリボ払い・カードローンはどう返す?|NISAより返済を優先する理由」
について解説しました。
住宅を購入する前にリボ払いや高金利のカードローンが残っている場合は、まずそちらの家計整理から始めることをおすすめします。
- 結論|看護師は「どちらが得?」より7つの条件で決める
- 持ち家と賃貸は「毎月の支払額」だけでは比較できない
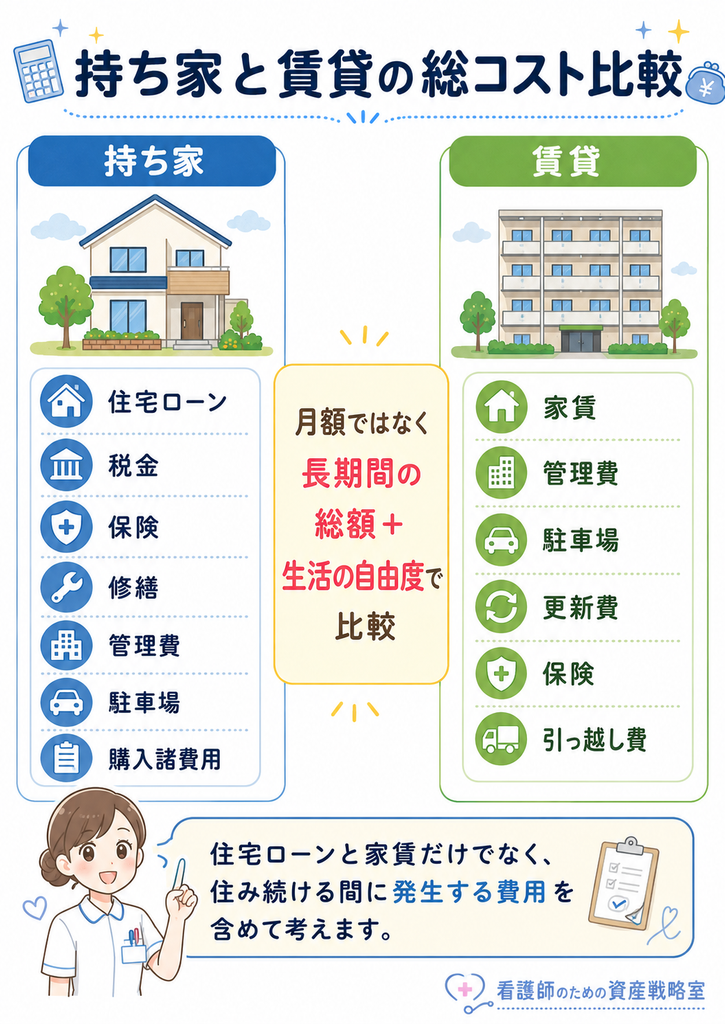
- 持ち家にかかる主な費用
- 賃貸にも家賃以外のお金がかかる
- 持ち家のメリット
- 持ち家のデメリット
- 賃貸のメリット
- 賃貸のデメリット
- 看護師が住宅購入前に確認したい6つのポイント
- 「借りられる金額」と「無理なく返せる金額」は違う
- 住宅ローンの金利タイプも理解しておく
- 変動金利を選ぶなら「金利が上がった場合」も試算する
- ペアローン・収入合算は便利だけれど慎重に
- 住宅ローン減税があるから買う、は避ける
- 住宅は必ず資産になる?
- 看護師はどんな場合に持ち家が向いている?
- 看護師はどんな場合に賃貸が向いている?
- 迷ったら「5年後も同じ場所に住みたいか」を考える
- 持ち家・賃貸の判断表
- よくある質問
- まとめ|持ち家か賃貸かは「働き方」まで含めて決める
- 参考資料
結論|看護師は「どちらが得?」より7つの条件で決める
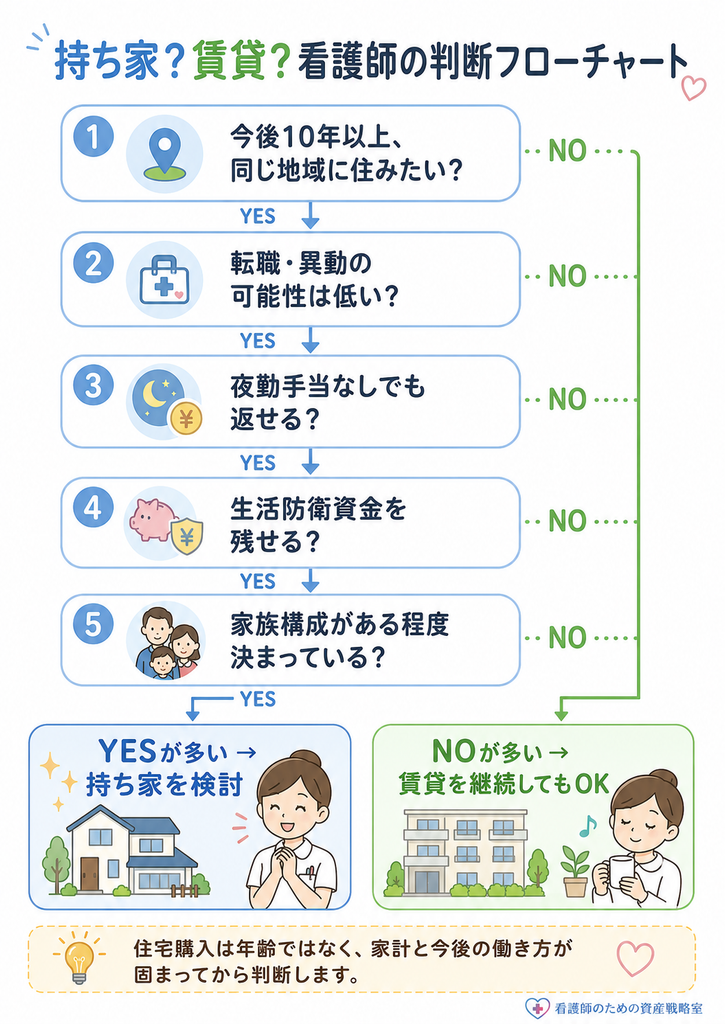
持ち家か賃貸かで迷ったら、まず次の7項目を確認してください。
- 今後10年以上、その地域に住みたいか
- 転職・異動の可能性はどのくらいあるか
- 夜勤や残業が減っても返済できるか
- 生活防衛資金を残して購入できるか
- 車を含めた生活費はいくらになるか
- 家族構成が今後変わる可能性はあるか
- 住宅を「資産」ではなく「生活の場所」として納得して選べるか
この7つに迷いが多いなら、急いで購入する必要はありません。
賃貸で暮らしながら、
- 家族構成
- 勤務先
- 転職
- 貯金
- 希望する地域
が固まってから住宅購入を考えることも、立派な選択肢です。
持ち家と賃貸は「毎月の支払額」だけでは比較できない
例えば、
賃貸:月8万円
住宅ローン:月8万円
だったとします。
これだけを見ると、
「同じ8万円なら、最後に家が残る持ち家の方が得」
と感じるかもしれません。
しかし、住宅購入後に必要なお金は住宅ローンだけではありません。
持ち家にかかる主な費用
購入時
- 頭金
- 住宅ローン事務手数料
- 登記費用
- 仲介手数料
- 火災・地震保険
- 引っ越し費用
- 家具・家電
- 外構費用
- その他の諸費用
購入後
- 住宅ローン返済
- 固定資産税など
- 火災・地震保険
- 修繕費
- 駐車場・外構維持
- マンションの場合は管理費・修繕積立金
- 設備交換費
- 将来のリフォーム費
家は購入して終わりではありません。
給湯器、エアコン、屋根、外壁、水回りなどは、長く住めば交換・修繕が必要になります。
賃貸にも家賃以外のお金がかかる
賃貸でも、
- 家賃
- 管理費・共益費
- 駐車場代
- 更新料
- 火災保険
- 保証会社費用
- 引っ越し費用
などがかかります。
ただし、大規模な設備修繕については、通常は所有者側が対応する部分が多くなります。
つまり、
持ち家=ローン
賃貸=家賃
だけを比較しても、正確な判断にはなりません。
持ち家のメリット
住宅ローン完済後の住居費を減らしやすい
住宅ローンを完済すれば、毎月のローン返済はなくなります。
ただし、固定資産税や修繕費などは引き続き必要です。
「老後は住宅費ゼロ」
ではなく、
ローン返済がなくなる
と理解しておきましょう。
自分の生活に合わせやすい
持ち家なら、
- 間取り
- 収納
- リフォーム
- 庭
- ペット
- 防音
- 断熱
などを、自分の生活に合わせやすくなります。
夜勤後に日中眠る看護師なら、
- 遮光
- 防音
- 寝室の位置
- 空調
などを工夫できるメリットもあります。
長く住みたい地域が決まっているなら安心感がある
勤務先だけでなく、
「この地域で長く暮らしたい」
という希望が明確なら、持ち家が生活の満足度につながることがあります。
持ち家のデメリット
簡単には引っ越せない
看護師は転職しやすい職種ですが、住宅を購入すると住む場所の自由度は下がります。
例えば、
「今の病院を辞めたい」
と思っても、
住宅ローンがある
↓
通勤できる範囲で転職先を探す
↓
応募できる病院が限られる
という状況になる可能性があります。
住宅が仕事の選択肢を狭めないかは、購入前に考えておきたいポイントです。
修繕費を自分で準備する必要がある
賃貸では気にしていなかった設備交換も、持ち家では原則として自分で負担します。
住宅ローン返済額ギリギリの家計では、
「給湯器が壊れた」
「外壁修繕が必要になった」
といった出費に対応できません。
住宅購入後も現金を残しておく必要があります。
災害や地域リスクを負う
住宅は簡単に移動できません。
そのため、
- 地震
- 水害
- 土砂災害
- 周辺環境
- 人口減少
- 医療機関の再編
なども確認します。
特に地方では、
「今は便利でも20年後も同じ環境か」
という視点も重要です。
賃貸のメリット
転職・異動へ対応しやすい
賃貸最大のメリットは身軽さです。
看護師は、
- 大学病院
- 公立病院
- 民間病院
- クリニック
- 訪問看護
- 介護施設
など、働く場所を変えることができます。
勤務先が変わったら職場の近くへ引っ越すこともできます。
ライフステージに合わせて住み替えられる
20代独身では1LDK。
結婚後は2LDK。
子どもが増えたら3LDK。
子どもが独立したら再びコンパクトな住宅。
というように、その時点に必要な広さを選べます。
大きな修繕リスクを持ちにくい
エアコンや給湯器など、建物側の設備故障については、契約条件に応じて貸主側が対応する場合があります。
突然数十万円単位の住宅修繕費が必要になるリスクを抑えやすいことは、賃貸のメリットです。
賃貸のデメリット
家賃は住み続ける限り発生する
住宅ローンと違い、「完済」はありません。
そのため、老後も賃貸で暮らすのであれば、
老後の生活費に家賃を含めて資産形成する
必要があります。
自由に変更しにくい
壁や設備などを自由に変更できないことがあります。
ペット、楽器、DIYなどにも制限がある場合があります。
高齢になった後の住み替えも考えておく
賃貸を選ぶ場合は、
「今快適か」
だけでなく、
「60代、70代になってもこの住み方を続けられるか」
まで考えておくと安心です。
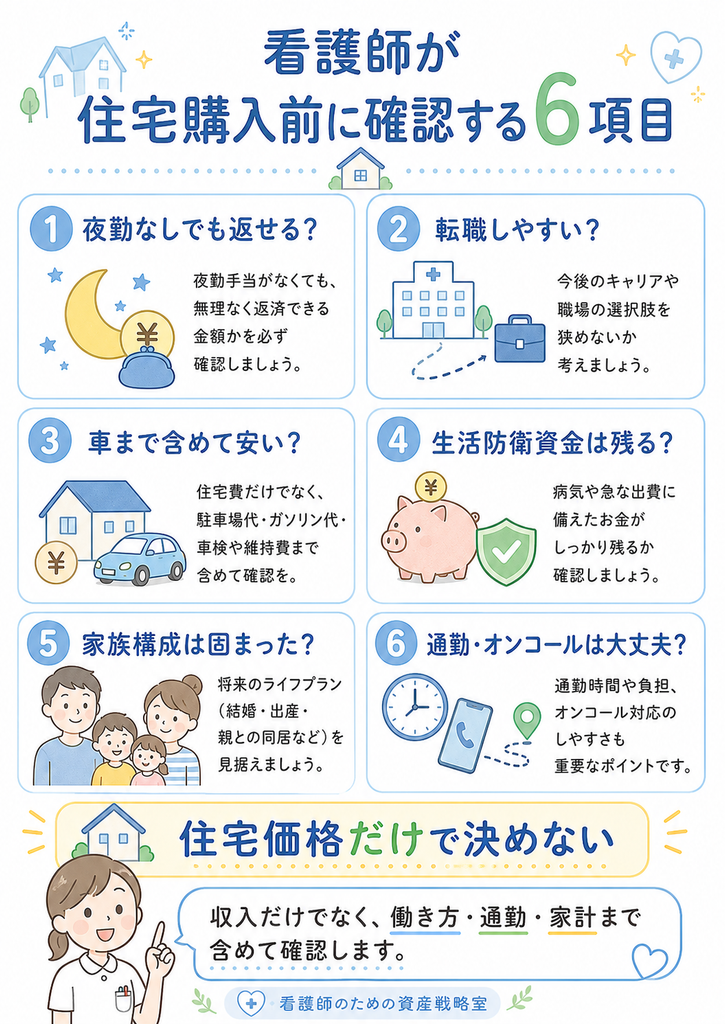
看護師が住宅購入前に確認したい6つのポイント
① 夜勤手当をなくしても返済できる?
看護師の住宅購入で特に確認したいポイントです。
例えば、
基本給+各種固定手当:月30万円
夜勤・残業込み:月36万円
だったとします。
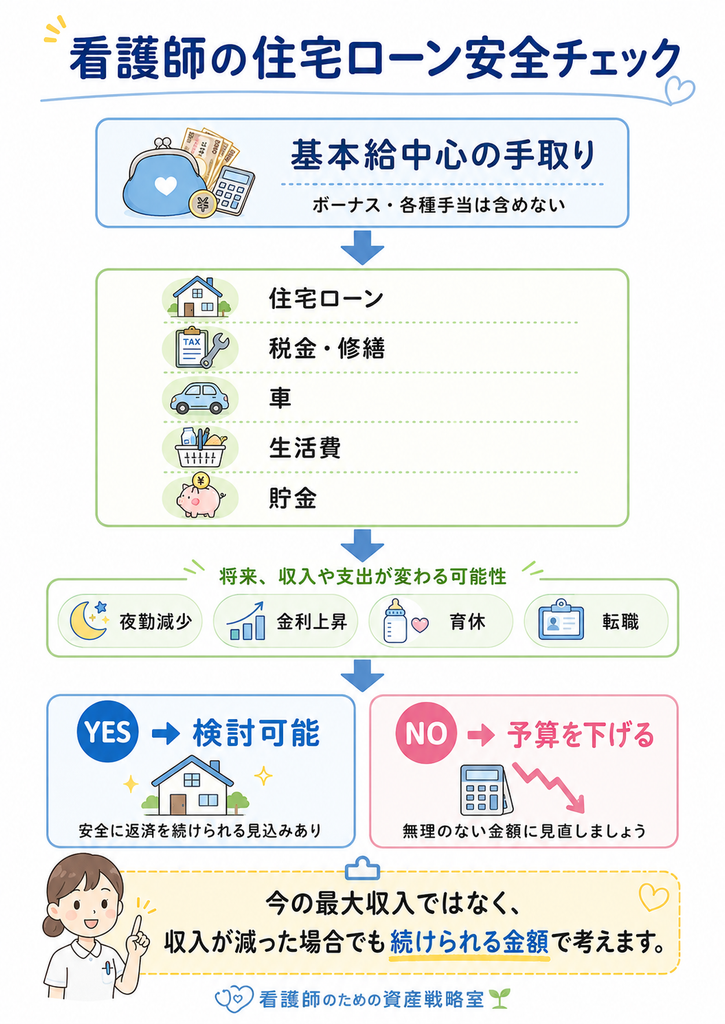
36万円を基準に住宅ローンを組むと、
「夜勤を減らしたい」
と思ったときに家計が苦しくなる可能性があります。
住宅ローンは長期間続きます。
今後、
- 妊娠
- 出産
- 育児
- 体調変化
- 日勤部署への異動
- 転職
- 夜勤回数の減少
などによって収入が変わる可能性があります。
そのため、
夜勤や残業が少ない状態でも返せる金額
を一度計算してみてください。
「借りられる金額」と「無理なく返せる金額」は違う
住宅ローン審査で3,500万円借りられるからといって、
3,500万円の住宅を購入する必要はありません。
住宅金融支援機構の2026年1月調査では、2025年4〜9月に住宅ローンを借りた人の返済負担率で最も多かったのは「世帯年収の15%超〜20%以内」でした。
これは「20%以内なら必ず安全」という意味ではなく、実際に住宅ローンを利用した人の分布です。
重要なのは、
住宅ローン+住宅維持費+その他の生活費を払っても、貯金できるか
です。
② 転職したくなったときに困らない?
今の病院で30年間働く前提にしないことも大切です。
次の質問をしてみてください。
「この家を買った後、通勤45分以内で転職できる病院はいくつある?」
例えば、
特定の病院へ通うことだけを考えて郊外に家を買うと、その病院を辞めたときに通勤が大変になる可能性があります。
住宅購入では、
今の勤務先との距離だけではなく、将来働けそうな医療機関へのアクセス
も確認しましょう。
③ 車まで含めて住居費を考えている?
地方では、
家賃7万円+車1台
と、
家賃9万円+車なし
では、後者の方が家計全体で安くなることもあります。
持ち家でも同じです。
住宅費だけではなく、
住宅費+車+通勤費
で考えます。
車の年間維持費については、
「看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方」
でも詳しく解説しています。
④ 生活防衛資金を残せる?
住宅購入には頭金や諸費用が必要になることがあります。
そこで貯金を使い切るのは避けたいところです。
住宅購入直後にも、
- 家具
- 家電
- 引っ越し
- 車
- 出産
- 修理
などの支出が発生する可能性があります。
家を買った後も、
急な休職・退職へ対応できる現金
を残します。
生活防衛資金については、
で確認してください。
⑤ 家族構成はある程度決まっている?
独身時代に購入した住宅が、
結婚後には狭い。
子どもが増えて部屋が足りない。
逆に大きな住宅を買ったものの、将来的に使わない部屋が増えた。
という可能性もあります。
家族構成がまだ大きく変わりそうなら、
数年間賃貸で待つ
という選択もあります。
⑥ オンコール・夜勤の通勤条件は大丈夫?
看護師の場合、住宅選びでは通勤距離が生活の質にも影響します。
特に、
- 深夜の帰宅
- 早朝出勤
- オンコール
- 雪道
- 山間部
- 公共交通機関の運行時間
を確認します。
「土地が安いから」という理由だけで遠い場所へ住むと、
住宅費は安くても、
- 車代
- ガソリン
- 高速料金
- 通勤時間
が増える可能性があります。
住宅ローンの金利タイプも理解しておく
住宅ローンには、
- 変動金利
- 固定期間選択型
- 全期間固定金利
などがあります。
住宅金融支援機構の2026年1月調査では、2025年4〜9月に住宅ローンを借りた人のうち、
変動型:75.0%
固定期間選択型:14.9%
全期間固定型:10.1%
でした。
利用者が多いからといって、変動金利が全員に適しているわけではありません。
変動金利には返済額が変化する可能性があり、固定金利には金利を固定できる安心感があります。
住宅ローンは、
「今一番低い金利」だけでなく、金利が上がっても家計を維持できるか
で考えましょう。
変動金利を選ぶなら「金利が上がった場合」も試算する
例えば、
今の住宅ローン返済:月9万円
だったとしても、
将来的に返済負担が増えたとき、
月10万円
月11万円
月12万円
でも生活できるか確認します。
住宅ローンを契約する段階では、
「毎月いくらなら払える?」
ではなく、
「返済額が増えても、貯金と生活を維持できる?」
と考えます。
ペアローン・収入合算は便利だけれど慎重に
夫婦それぞれの収入を使って住宅ローンを組む方法もあります。
住宅金融支援機構の2026年1月調査では、ペアローンまたは収入合算を利用した人は38.7%でした。
若い世代ほど利用割合が高い傾向もみられます。
ただし、
夫:看護師
妻:看護師
のように共働きだからといって、
2人とも現在の収入を長期間維持する前提
で住宅予算を上げすぎないようにします。
将来的には、
- 育休
- 時短勤務
- 夜勤免除
- 転職
- 介護
- 病気
などで、どちらかの収入が減る可能性があります。
ペアローンを利用する場合は、
「1人の収入が一時的に減っても生活できるか」
まで確認しましょう。
住宅ローン減税があるから買う、は避ける
2026年度の税制改正により、住宅ローン減税は2030年まで延長されています。
2026年以降も、一定の要件を満たす住宅では年末ローン残高を基に控除を受けられます。
ただし、住宅の性能や新築・既存住宅、入居時期などによって、
- 借入限度額
- 控除期間
- 適用条件
が異なります。
「住宅ローン減税で得をするから家を買う」
と考えるのではなく、
購入すると決めた住宅が制度対象なら活用する
くらいに考える方がよいでしょう。
住宅ローン減税は家そのものの購入費を無料にしてくれる制度ではありません。
制度は変更される可能性があるため、住宅購入時には国土交通省・国税庁の最新情報を確認してください。
住宅は必ず資産になる?
「賃貸は何も残らないけれど、持ち家なら資産が残る」
と言われることがあります。
確かに住宅や土地に価値が残る場合があります。
しかし、
購入価格3,000万円
↓
30年後も3,000万円
と保証されているわけではありません。
住宅価値は、
- 立地
- 土地
- 建物
- 築年数
- 人口
- 周辺環境
- 災害リスク
- 需要
などによって変わります。
そのため、
「資産形成になるから家を買う」
より、
「この場所に長く住みたいから家を買う」
という考え方の方が、住宅本来の目的には合っています。
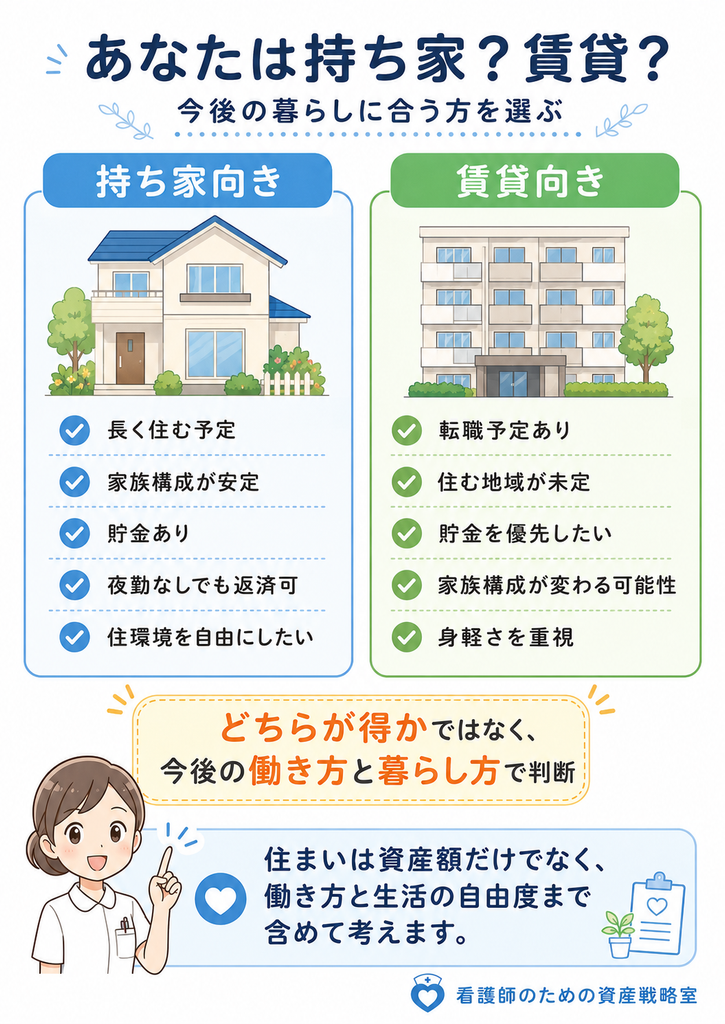
看護師はどんな場合に持ち家が向いている?
次の条件が多く当てはまるなら、持ち家を検討しやすくなります。
- 長く住みたい地域が決まっている
- 転職しても通勤可能な病院が複数ある
- 家族構成がある程度決まっている
- 夜勤手当なしでも返済できる
- 住宅購入後も生活防衛資金が残る
- 車・修繕費を含めても家計が黒字
- 自分の好きな住環境を作りたい
- 住宅を長期間維持する意思がある
看護師はどんな場合に賃貸が向いている?
次の条件が多ければ、今は賃貸を継続する選択も合理的です。
- 今後転職する可能性が高い
- 他県へ移る可能性がある
- 独身で今後の家族構成が分からない
- 貯金がまだ少ない
- 奨学金・リボなど他の負債がある
- 住宅を買うと生活防衛資金がなくなる
- 夜勤手当がないと住宅ローンを払えない
- 住みたい地域がまだ決まっていない
賃貸を選ぶことは、
「住宅購入を諦める」
という意味ではありません。
住宅購入のタイミングを後ろへずらしているだけ
とも考えられます。
迷ったら「5年後も同じ場所に住みたいか」を考える
住宅購入を考えていると、
「今買わないと損するかも」
「年齢的にそろそろ」
と焦ることがあります。
しかし、家は非常に大きな買い物です。
迷ったら、
5年後の自分がどう働いているか
を考えてみてください。
今の病院?
転職している?
結婚している?
子どもがいる?
夜勤をしている?
車に乗っている?
この答えがほとんど分からないなら、
賃貸で暮らしながら家計を整える期間があっても問題ありません。
持ち家・賃貸の判断表
| 確認項目 | 持ち家寄り | 賃貸寄り |
|---|---|---|
| 住む地域 | 長期間決まっている | 未定 |
| 転職 | 少ない | 多い可能性 |
| 家族構成 | 固まっている | 変わりそう |
| 貯金 | 十分 | 少ない |
| 夜勤手当 | なくても返せる | ないと厳しい |
| 通勤先 | 複数病院へ通える | 今後変わりそう |
| 修繕費 | 準備できる | 大きな負担を避けたい |
| 住まいの自由度 | 重視する | 身軽さを重視する |
よくある質問
看護師なら住宅ローンは組みやすい?
安定した収入は審査上の一要素になりますが、住宅ローン審査は勤務先だけで決まるわけではありません。
年収、勤続年数、他の借入、返済負担など複数の条件があります。
「看護師だから高額ローンでも大丈夫」とは考えないようにしましょう。
家賃を払い続けるのはもったいない?
家賃は、
「住む場所を利用する料金」
です。
住宅ローンにも利息、税金、修繕費などがあります。
そのため、
「賃貸=お金を捨てる」
「持ち家=資産形成」
と単純に分ける必要はありません。
頭金は多い方がいい?
頭金を増やせば借入額を減らせます。
ただし、頭金を入れすぎて現金がなくなるのも問題です。
住宅購入後も生活防衛資金を残せる範囲で考えましょう。
夜勤手当を住宅ローン計算に入れていい?
収入として存在するため無視する必要はありません。
ただし、住宅ローンは長期間続くため、
夜勤が減った場合でも返済できるか
を別に試算しておくことをおすすめします。
住宅ローンとNISAはどちらを優先すべき?
住宅購入予定が近い場合、頭金や諸費用、生活防衛資金として使う可能性があるお金を無理に投資へ回す必要はありません。
数年以内に使う予定のお金と、長期間使わない投資資金は分けて管理します。
まとめ|持ち家か賃貸かは「働き方」まで含めて決める
持ち家と賃貸に、全員共通の正解はありません。
看護師が住宅を考えるときは、
- 長く住みたい地域か
- 転職・異動する可能性
- 夜勤がなくても払えるか
- 車を含めても家計が黒字か
- 生活防衛資金が残るか
- 家族構成
- 将来の働き方
まで考えることが大切です。
特に、
「今の収入なら払える」
だけで住宅ローンを組むのではなく、
「働き方を変えても払える」
という視点を持ってください。
看護師は職場を変えることで、働き方や収入、通勤時間を変えられる職業です。
住宅がその選択肢を狭めすぎないようにすることも、長期的な資産形成の一部だと考えています。
今の家計がどの程度住宅費へ回せるのか分からない方は、
から家計全体を整理してください。
住宅購入前の現金が十分か確認したい方は、
へ進みましょう。
車が必要な地域で住宅購入を考えている場合は、
「看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方」
も合わせて確認してください。
住宅は、人生の中でも非常に大きな固定費です。
焦って「得な方」を選ぶのではなく、
自分が将来どんな働き方と暮らし方をしたいのか
から考えていきましょう。
参考資料
この記事の作成にあたり、以下の公的機関の資料を参考にしています。
- 独立行政法人 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」
住宅ローン利用者の借入金利、返済期間、返済負担率、金利タイプ、ペアローン・収入合算などを確認するために参照。 - 国土交通省「住宅市場動向調査」
住宅取得や賃貸住宅など、住宅市場に関する基礎情報を確認するために参照。 - 国土交通省「住宅ローン減税」
2026年度以降の住宅ローン減税の適用期間・主な条件を確認するために参照。 - 国税庁「マイホームを持ったとき」
住宅借入金等特別控除の基本的な仕組みと手続きについて確認するために参照。
※住宅ローン金利、住宅価格、税制、住宅ローン減税などは変更される可能性があります。住宅を購入する際は、金融機関、国土交通省、国税庁などの最新情報をご確認ください。
※住宅ローンの返済可能額は、収入、家族構成、生活費、借入状況などによって異なります。
※この記事は一般的な家計管理・資産形成に関する情報提供を目的としており、特定の住宅購入、住宅ローン商品、金融機関を推奨するものではありません。
(参考資料確認日:2026年8月26日)