「リボ払いが残っているけれど、NISAも始めた方がいい?」
「カードローンを返しているけれど、なかなか残高が減らない」
「夜勤や残業が多い月にまとめて返せば大丈夫かな?」
このように悩んでいないでしょうか。
看護師として働き始めると、学生時代より収入が増える一方で、
- 一人暮らし
- 車
- 奨学金
- 保険
- クレジットカード
- 趣味や旅行
- NISA
など、お金について考える場面も増えてきます。
特に注意したいのが、
リボ払いとカードローン
です。
どちらも便利な仕組みに見えますが、利用残高に対して手数料や利息が発生するため、返済期間が長くなるほど家計への負担が大きくなります。
この記事の結論は、
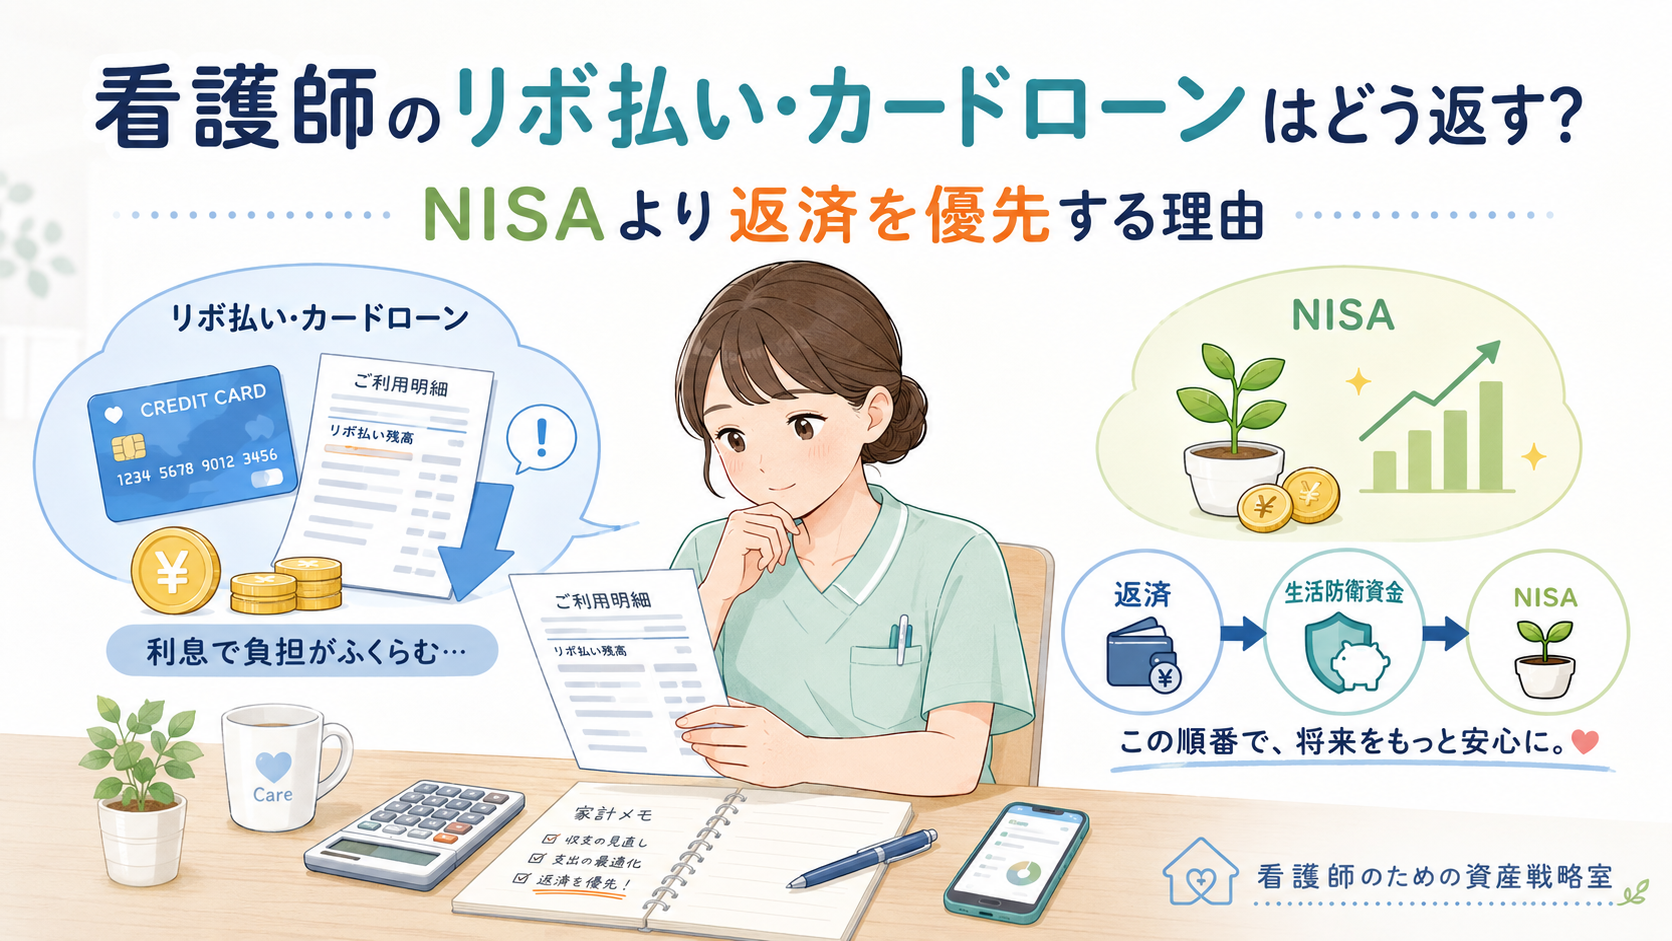
リボ払いや高い金利のカードローンで家計が圧迫されているなら、NISAへの積立を増やすより先に返済計画を整える
です。
ただし、
「投資は全部やめて、貯金も全部返済へ回す」
という意味ではありません。
大切なのは、
- 借入残高を確認する
- 金利・手数料率を確認する
- 新しい利用を止める
- 生活に必要な現金を残す
- 返済を優先する
- 完済後に生活防衛資金・NISAへ進む
という順番です。
この記事では、リボ払いとカードローンの違いから、具体的な返済方法、NISAとの優先順位、返済が難しい場合の相談先まで分かりやすく解説します。
この記事は「看護師の固定費改善シリーズ」の第6回です。
前回は、
「看護師の奨学金は繰上返済すべき?|NISAと返済の優先順位を解説」
で、奨学金とNISAの考え方を整理しました。
奨学金より金利や手数料が高い負債がある場合は、今回の記事も合わせて確認してください。
- 結論|リボ払い・高金利カードローンがあるなら返済を優先する
- リボ払いとカードローンは別の仕組み
- ボーナス払いも同じように危険?
- 最初に確認する4つの数字
- なぜリボ払いは残高が減りにくく感じるの?
- リボ払いが増えていく流れ
- 看護師がリボ払いを使いやすくなる場面
- 奨学金とリボ払いは同じ「借金」でも考え方が違う
- NISAより返済を優先した方がいい理由
- ただし貯金を全部返済へ回さない
- リボ払い・カードローンを返す5ステップ
- 繰上返済はした方がいい?
- おまとめローンを使えば解決する?
- 返済のために別の会社から借りない
- 返済が苦しい場合は早めに相談する
- やってはいけない5つの行動
- 看護師の場合は「夜勤を増やして返す」だけに頼らない
- 返済が終わったらNISAを始める
- よくある質問
- まとめ|NISAで増やす前に「高い利息を払わない家計」を作る
- 参考資料
結論|リボ払い・高金利カードローンがあるなら返済を優先する
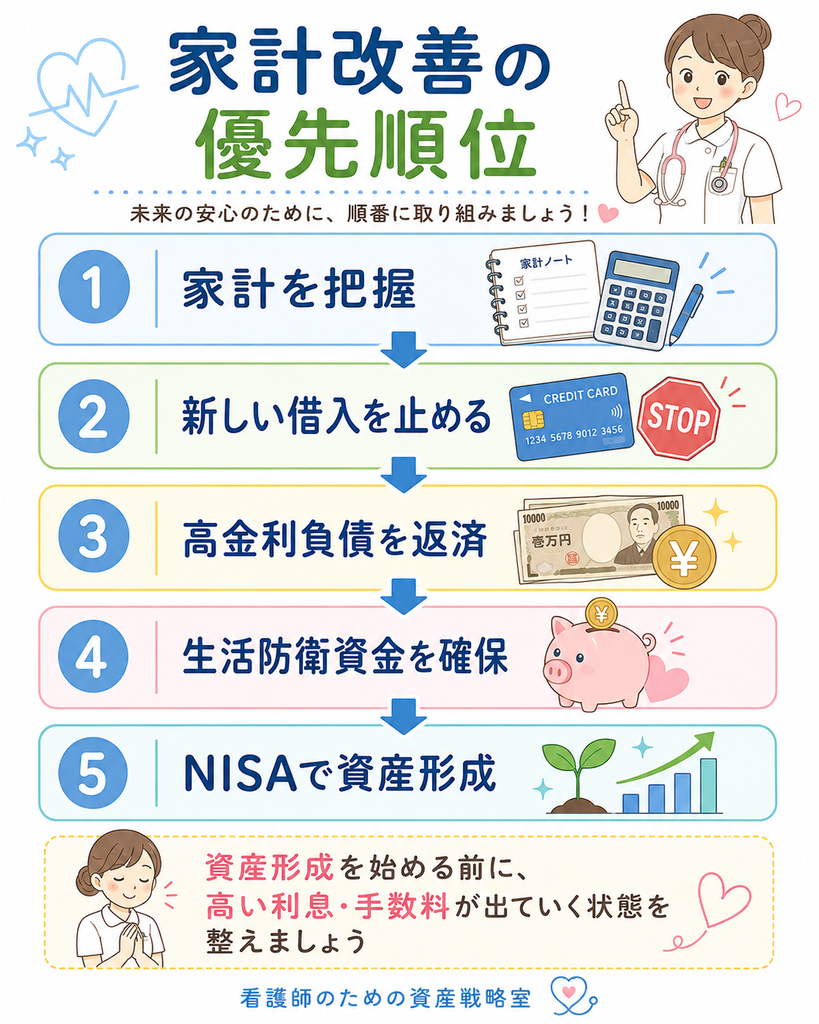
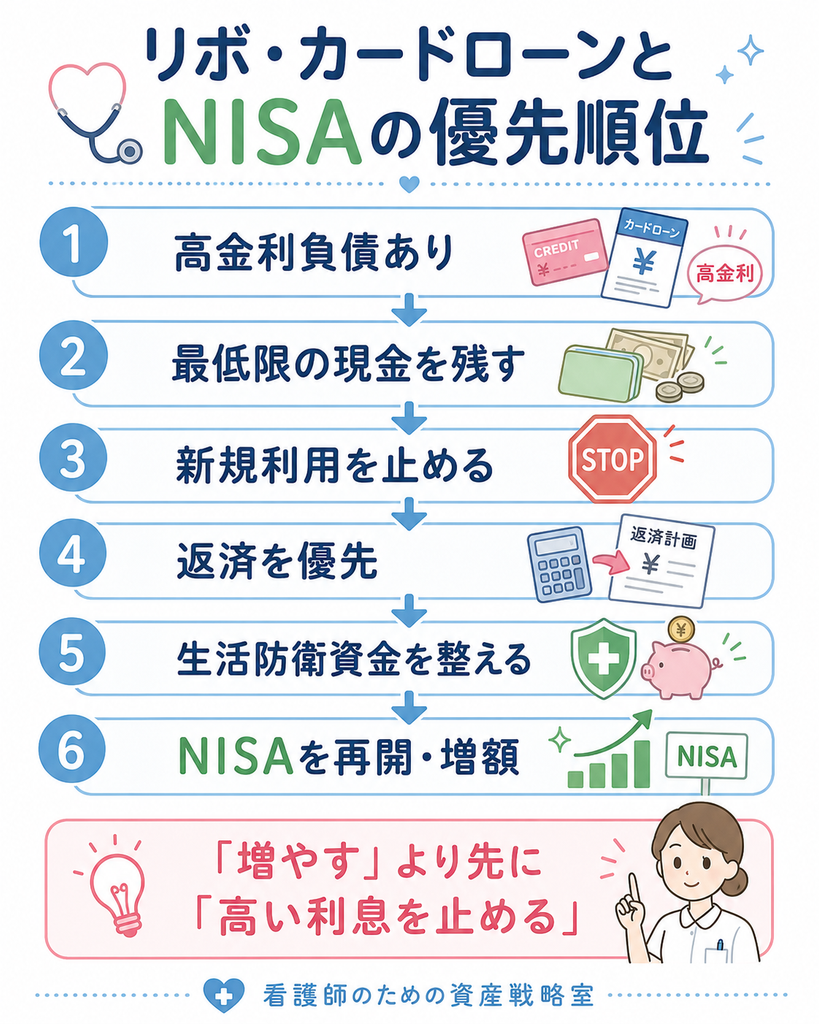
家計を整える順番は、次のように考えると分かりやすくなります。
- 毎月の生活費を把握する
- 最低限必要な現金を残す
- リボ払い・カードローンの新規利用を止める
- 高い金利・手数料の負債から返す
- 生活防衛資金を整える
- NISAなどの資産形成へ進む
投資は将来の利益が保証されていません。
金融庁も、長期・積立・分散投資を資産形成の有効な選択肢の一つとして紹介していますが、投資には価格変動があります。
一方、借入残高を減らせば、その残高に対して将来発生する利息や手数料を減らすことができます。
そのため、リボ払い・高金利のカードローンがある状態では、
「増やす」より先に「減らさない家計」を作る
ことを優先します。
リボ払いとカードローンは別の仕組み
まず、この2つを分けて理解しましょう。
リボ払いとは
リボ払い(リボルビング払い)は、クレジットカードで利用した代金を、あらかじめ設定した方法で毎月支払っていく仕組みです。
毎月の支払額を一定程度に抑えやすい一方、残高が残っている間は手数料が発生します。
日本クレジット協会も、利用明細で
- リボ払い残高
- リボ払い手数料
を確認し、計画的に利用するよう案内しています。また、一部・全部の繰上返済ができる場合があります。
カードローンとは
カードローンは、銀行や消費者金融などからお金を借り、利息を付けて返済する借入です。
クレジットカードのショッピング分割払いとは別の仕組みです。
貸金業者による貸付では、利息制限法上の上限金利が貸付額に応じて年15〜20%とされています。
実際に適用される金利は契約によって違うため、
「カードローンは何%くらいだろう」と推測せず、自分の契約金利を確認すること
が重要です。
ボーナス払いも同じように危険?
ボーナス払いは、リボ払いやカードローンとは分けて考えます。
ボーナス払いを利用したからといって、それだけでリボ払いと同じ状態になるわけではありません。
ただし、
- ボーナスが出ないと支払えない
- ボーナス払いを何件も重ねている
- 来月以降の支払い総額を把握していない
という状態なら、家計に余裕がない可能性があります。
特に看護師の場合、
- 夜勤回数
- 残業時間
- オンコール呼び出し
- 賞与
などによって収入が変わることがあります。
「今後も今と同じ手当が入る」という前提で、大きな支払いを組まないようにしましょう。
最初に確認する4つの数字
リボ払い・カードローンを返したいと思ったら、いきなり節約を始める必要はありません。
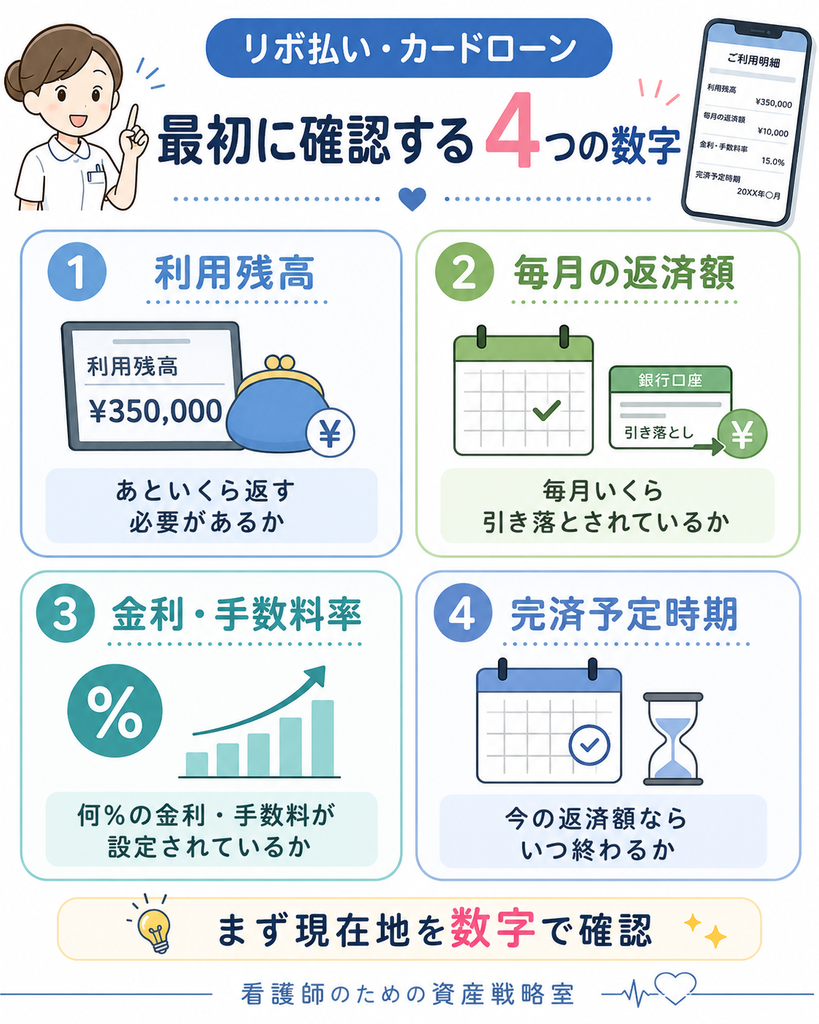
まず次の4つを確認します。
① 利用残高
あといくら返す必要があるのか。
② 毎月の返済額
毎月いくら引き落とされているのか。
③ 金利・手数料率
何%の金利・手数料が設定されているのか。
④ 完済予定時期
現在の支払額のままだと、いつ返し終わる予定なのか。
これらは、
- クレジットカード会社のアプリ
- Web明細
- 契約書
- ローン会社のマイページ
などで確認できます。
日本クレジット協会も、クレジットカードの利用明細で請求金額、利用状況、リボ払い残高、リボ払い手数料などを確認するよう案内しています。
なぜリボ払いは残高が減りにくく感じるの?
リボ払いの問題は、
毎月支払っているから順調に返せているように感じやすい
ことです。
例えば、
リボ残高:30万円
手数料率:年15%
毎月支払い:1万円
と仮定します。
単純計算すると、最初の1か月分の手数料相当額は、
30万円 × 15% ÷ 12か月
= 約3,750円
です。
1万円支払っても、すべてが元本の返済に回るわけではありません。
単純化すると、
約3,750円:手数料相当
約6,250円:元本返済相当
となります。
さらに返済途中で、
「今月は5万円だけ使おう」
と追加利用すると、残高が再び増えます。
この状態を繰り返すと、
毎月支払っているのに、なかなか借入残高が減らない
という状況になります。
※実際の手数料計算方法、支払方式、締め日、利用日数などはカード会社によって異なります。上記は仕組みを理解するための単純な例です。
リボ払いが増えていく流れ
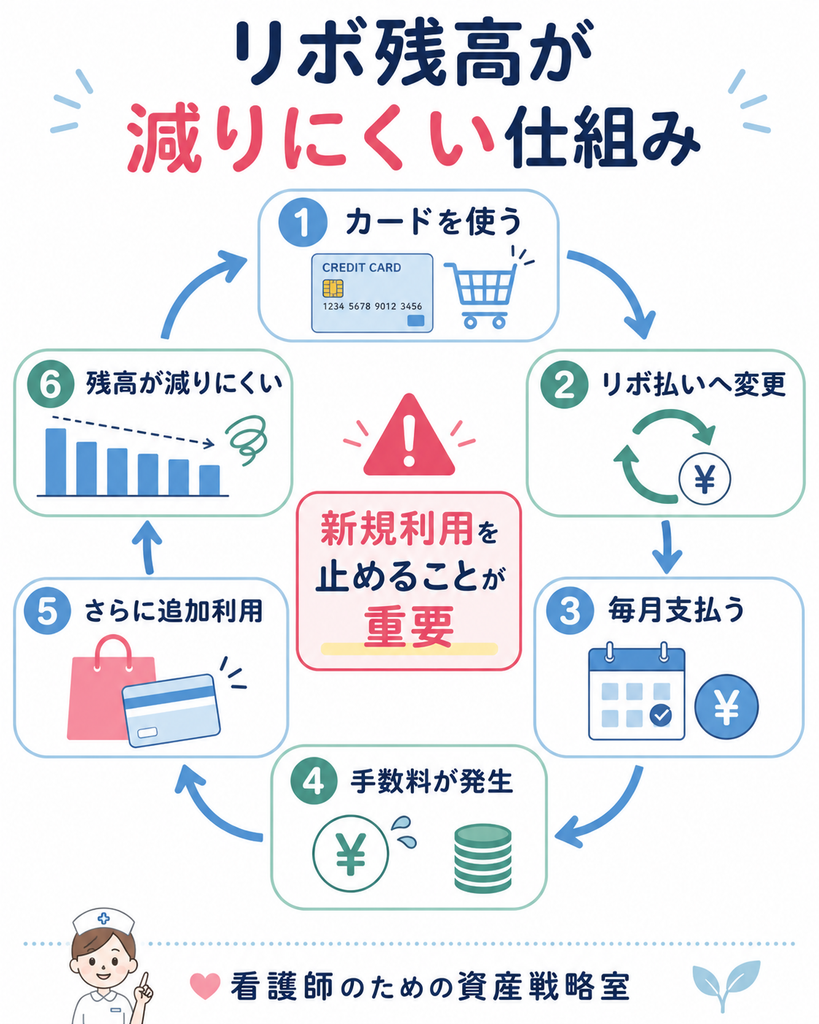
典型的なのは次の流れです。
「今月だけ支払いが厳しい」
↓
リボ払いへ変更
↓
毎月の支払額が下がる
↓
家計が楽になったように感じる
↓
再びカードを使う
↓
リボ残高が増える
↓
手数料が増える
↓
さらに毎月の家計が苦しくなる
問題は、
リボ払いを使ったことそのものより、新規利用を続けながら返済している状態
です。
まずこの流れを止める必要があります。
看護師がリボ払いを使いやすくなる場面
もちろん、看護師だからリボ払いを使いやすいと決めつけることはできません。
ただ、勤務の特徴から支出管理が崩れやすい場面はあります。
夜勤明けの買い物
疲れて判断が面倒になり、
- 外食
- ネットショッピング
- コンビニ
- デリバリー
などが増えることがあります。
一つ一つは小さくても、毎月積み重なると大きな支出になります。
ストレス解消の買い物
仕事が大変だった月に、
「これくらい買ってもいい」
と思うこともあります。
自分へのご褒美自体は悪くありません。
問題なのは、
今月の収入では払えない金額まで未来の収入を使ってしまうこと
です。
夜勤手当や残業代を前提にする
例えば、
「夜勤を月5回すれば払える」
「残業代が入るから大丈夫」
と考えて支出を増やすと、勤務状況が変わったときに家計が苦しくなります。
返済額は、
夜勤・残業が多かった月ではなく、安定して得られる収入を基準に考える
方が安全です。
奨学金とリボ払いは同じ「借金」でも考え方が違う
前の記事では、奨学金とNISAの優先順位を解説しました。
第一種奨学金は無利子であり、第二種も適用利率を確認して判断します。
一方、
リボ払い・カードローンでは、契約によって比較的高い手数料・金利が設定されていることがあります。
そのため、
奨学金を通常通り返しながらNISAをする
という判断と、
リボ残高を抱えながらNISAを増やす
という判断は同じではありません。
自分が、
- 奨学金
- 自動車ローン
- カードローン
- リボ払い
を複数持っているなら、それぞれの金利・手数料を一覧にしましょう。
NISAより返済を優先した方がいい理由
例えば、
カードローン残高:30万円
金利:年15%
とします。
残高が30万円のまま1年間続いたと仮定すると、単純計算で年間約4万5,000円の利息相当になります。
一方、NISAで投資しても、
「今年必ず15%増える」
という保証はありません。
上昇する年もあれば、下落する年もあります。
つまり、
高い利息を払い続けながら、同時に不確実な投資利益を狙う
状態になります。
だからこそ、高金利の負債がある場合は、
NISAの積立額を減らす
または
一時的に止める
ことも含めて、返済を優先する方が家計を改善しやすくなります。
ただし、返済のために手元資金を完全にゼロにする必要はありません。
ただし貯金を全部返済へ回さない
借金返済を優先するといっても、
「貯金100万円をすべて返済に使う」
とは限りません。
返済直後に、
- 病気
- 休職
- 引っ越し
- 車の故障
- 家電の買い替え
などが発生すると、再びカードローンを利用する原因になります。
そのため、
最低限必要な現金を残したうえで返済する
ことが重要です。
生活防衛資金について詳しく知りたい方は、
の記事も参考にしてください。
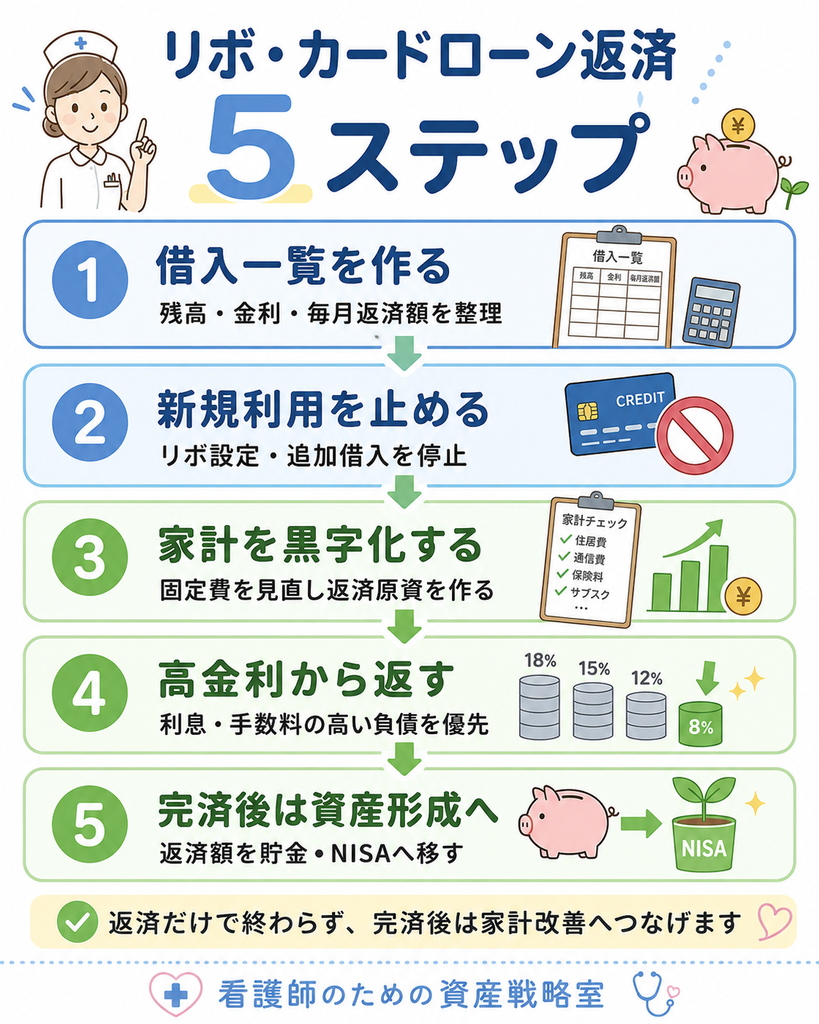
リボ払い・カードローンを返す5ステップ
STEP1 借入を全部書き出す
まず、
- リボ払い
- カードローン
- キャッシング
- その他の借入
を一覧にします。
| 借入 | 残高 | 金利・手数料 | 毎月返済 |
|---|---|---|---|
| カードA | 円 | % | 円 |
| カードB | 円 | % | 円 |
| カードローン | 円 | % | 円 |
一番重要なのは、
借金の総額から目をそらさないこと
です。
STEP2 新しい借入を止める
返済を進めながら新しいリボ払いを続けると、残高は減りません。
- リボ設定を解除する
- 自動リボ設定を確認する
- ショッピング枠を使わない
- 不要なカードを整理する
- カード情報を通販サイトから削除する
など、自分が再び利用しにくい環境を作ります。
STEP3 毎月の家計を黒字にする
返済原資を作るために、
- 家賃
- 通信費
- 保険
- 車
- サブスク
などを確認します。
極端な食費削減よりも、まず大きな固定費を確認した方が継続しやすくなります。
家計全体が把握できていない方は、
「看護師の家計管理ロードマップ」
から確認してください。
STEP4 金利・手数料の高いものを優先する
複数の借入がある場合は、
金利・手数料の高い負債
から返す方法が、利息負担を減らしやすくなります。
ただし、
「残高の小さい借金から先に完済した方が精神的に続けやすい」
という人もいます。
数字上の効率だけでなく、返済を継続できる方法を選びましょう。
STEP5 完済後の返済額をそのまま貯蓄へ回す
例えば、
毎月2万円をリボ払いへ返済していた
とします。
完済した瞬間、
「毎月2万円使えるようになった」
と考えると、再び支出が増えてしまいます。
おすすめは、
完済後も毎月2万円を自動積立すること
です。
例えば、
生活防衛資金:1万円
NISA:1万円
のように、そのまま資産形成へ移します。
繰上返済はした方がいい?
生活に必要な現金を確保できているなら、繰上返済を検討できます。
リボ払いでは、一部または全部を繰上返済できる場合があります。日本クレジット協会も、利用明細で残高・手数料を確認し、繰上返済ができることを案内しています。
ただし、
- 振込
- ATM
- 毎月返済額の増額
- 一括返済
など、方法はカード会社によって異なります。
必ず契約している会社の公式サイトや問い合わせ窓口で確認してください。
おまとめローンを使えば解決する?
複数の借入を一つへまとめることで、金利や返済管理を改善できるケースもあります。
ただし、
借入をまとめただけでは家計自体が改善したとは限りません。
おまとめ後に再びカードローンを利用すれば、借入がさらに増える可能性があります。
確認するのは、
- 新しい金利
- 総支払額
- 返済期間
- 手数料
- 追加借入の条件
です。
「月々の返済額が下がった」だけで判断しないようにしましょう。
返済のために別の会社から借りない
最も避けたいのが、
借金を返すために新しい借金をする
ことです。
金融庁も、借金を返すために新たな借入を行い、多重債務へ陥る事例について注意を促しています。
例えば、
カードAの返済
↓
カードBから借入
↓
カードBを返すためカードC
↓
返済総額が分からなくなる
という状態になったら、自分だけで返済方法を考え続けないことが重要です。
返済が苦しい場合は早めに相談する
次の状態になっている場合は、家計改善だけでは解決が難しい可能性があります。
- 毎月返済しても生活費が足りない
- 返済のために借りている
- 複数社から借りている
- 延滞している
- 借入総額が分からない
- 督促が怖くて確認できない
- 毎月の返済額を捻出できない
この場合、
NISAをどうするかより、返済問題を整理することが優先です。
金融庁では、全国の財務局に多重債務相談窓口を設置しており、地域の行政機関、法テラス、弁護士会などにも相談窓口があります。
相談することは、
「自己破産しなければならない」
という意味ではありません。
まず、
- 借入状況
- 収入
- 支出
- 返済可能額
を整理し、利用できる方法を確認するための相談です。
延滞が続いてからではなく、
「返すのが難しくなってきた」と感じた時点
で相談しましょう。
やってはいけない5つの行動
① リボ残高を確認しない
毎月の引き落とし額だけではなく、総残高を確認します。
② NISAを続けるために借金する
資産形成のために借入する状態は、本来の目的と逆です。
③ ボーナスですべて解決しようとする
ボーナスが入るまで新規利用を続ければ、残高がさらに増える可能性があります。
④ 返済のために別の会社から借りる
多重債務につながる可能性があります。
⑤ 誰にも相談しない
返済が難しい場合には、公的な相談窓口があります。
看護師の場合は「夜勤を増やして返す」だけに頼らない
看護師の場合、
「夜勤を増やせば返せる」
と考えることがあります。
確かに、一時的に収入を増やせる場合はあります。
しかし、
- 体調
- 配置転換
- 妊娠・育児
- 転職
- 夜勤回数の変更
によって手当が減る可能性があります。
そのため、
夜勤を増やすことだけを返済計画にするのではなく、
基本給を中心とした収入の中でも返せる家計
を目指しましょう。
夜勤手当が多かった月やボーナスが入った月は、追加返済に使う程度にすると安定しやすくなります。
返済が終わったらNISAを始める
リボ払い・高金利カードローンを整理した後は、
「返済に使っていたお金」
をそのまま資産形成へ移します。
例えば、
毎月3万円返済していたなら、
完済後、
生活防衛資金:1万5,000円
NISA:1万5,000円
といった形です。
生活防衛資金が十分にあるなら、NISAへ回す割合を増やすこともできます。
NISAをまだ始めていない方は、
で、口座開設から積立設定まで確認してください。
よくある質問
リボ払いが少額でも返済を優先すべき?
まず手数料率と残高を確認します。
少額だからと放置するより、短期間で完済できるのであれば、早めに整理した方が家計をシンプルにできます。
NISAを全部売って返済した方がいい?
一律には判断できません。
借入金利、リボ残高、投資額、含み損益、生活防衛資金などによって異なります。
まずは新規積立を減らす・停止するだけで返済できないかを確認し、既存資産の売却はその後に考えます。
第一種奨学金とリボ払いならどちらを先に返す?
第一種奨学金は無利子です。
一方、リボ払いには手数料が発生します。
そのため、生活に必要な現金を確保したうえで、手数料が発生しているリボ払いを優先して整理する考え方が合理的です。
カードローンはいくらの金利なら危険?
「○%以上なら危険」という一律の線引きより、
- 契約金利
- 借入残高
- 毎月の返済額
- 完済までの期間
- 他の借入
を確認することが重要です。
貸金業者からの貸付については、法律上の上限金利が貸付額に応じ年15〜20%となっています。
返済相談をしたら家族や職場に知られる?
相談先や相談内容によって取り扱いが異なります。
少なくとも、返済が難しくなった段階で、何も確認せず延滞を重ねるより、公的な窓口で選択肢を確認する方がよいでしょう。
個別の法的手続きについては、専門家へ確認してください。
まとめ|NISAで増やす前に「高い利息を払わない家計」を作る
リボ払い・カードローンを利用している場合、最初にすることは投資商品の比較ではありません。
確認するのは、
- 利用残高
- 毎月返済額
- 金利・手数料率
- 完済予定時期
です。
そのうえで、
- 新規利用を止める
- 家計を黒字にする
- 最低限必要な現金を残す
- 金利・手数料の高いものから返す
- 完済後は返済額をそのまま貯金・NISAへ回す
という順番で進めます。
投資は将来の利益が保証されません。
一方、借入残高を減らせば、その分、今後の利息・手数料負担を減らすことができます。
だからこそ、
リボ払い・高金利カードローンで家計が苦しい間は「増やす」より「流出を止める」ことを優先する
のが基本です。
前回の記事、
「看護師の奨学金は繰上返済すべき?|NISAと返済の優先順位を解説」
と合わせて、自分の負債を金利別に整理してみてください。
返済が終わり、生活防衛資金も整ったら、
へ進み、無理のない金額から資産形成を始めましょう。
次の固定費改善シリーズでは、
「住宅ローン・賃貸どちらが得?|看護師が後悔しない住まい選び」
について解説します。
参考資料
この記事の作成にあたり、以下の公的機関・業界団体の資料を参考にしています。
- 金融庁「貸金業法のキホン」
貸金業者からの借入に関する上限金利や総量規制の基本を確認するために参照。 - 金融庁「貸金業法Q&A」
利息制限法・出資法による金利規制を確認するために参照。 - 一般社団法人 日本クレジット協会「利用明細チェックしてる?」
リボ払い残高、リボ払い手数料、繰上返済などの確認事項を参照。 - 金融庁「多重債務者対策・貸金業法等について」
多重債務相談窓口、計画的な借入れに関する情報を参照。 - 金融庁「金融サービス利用者相談室」
多重債務時の相談先に関する情報を参照。 - 金融庁「長期・積立・分散投資の考え方」
NISAなどで資産形成を行う際の長期・積立・分散投資に関する基本的な考え方を参照。
※リボ払いの手数料率、カードローンの金利、返済方法、繰上返済方法などは契約している会社・商品によって異なります。必ず最新の契約内容をご確認ください。
※この記事は一般的な家計管理・資産形成に関する情報提供を目的としています。個別の借入契約、債務整理、法的手続きについては、金融機関、公的相談窓口、弁護士・司法書士などの専門家へご相談ください。
※返済が困難な状態では、無理に新たな借入を行わず、早めに公的相談窓口へ相談してください。
(参考資料確認日:2026年8月24日)