「副業で初めて1万円稼げた!」
「ブログから少し収益が入るようになった」
「単発の仕事やライティングで、本業以外の収入ができた」
副業を始めて最初の収入が入ると、うれしいですよね。
一方で、
「このお金は全部使っていいの?」
「税金はいくら残しておけばいい?」
「貯金とNISA、どちらに回すべき?」
と迷う人も多いと思います。
看護師は、本業だけでも夜勤・残業・不規則勤務があり、忙しい職業です。
せっかく時間を使って得た副業収入だからこそ、
なんとなく使ってなくなるお金ではなく、これからの選択肢を増やすお金
として活用したいところです。
この記事では、
・副業収入が入ったら最初にすること
・税金用のお金をどう残すか
・売上と所得の違い
・副業用口座を分ける理由
・生活防衛資金との優先順位
・NISAへ回してよいタイミング
・自己投資や自由費とのバランス
を、看護師向けにわかりやすく解説します。
まだ副業を始めておらず、就業規則や注意点から確認したい人は、先にこちらの記事を確認してください。
看護師が副業を始める前に知るべきこと|就業規則・税金・おすすめ分野
- 結論|副業収入は「全部使えるお金」と考えない
- まず副業用の口座を分けよう
- 「売上」と「所得」は違う
- 「副業20万円以下なら何もしなくていい」は注意
- 副業収入が入ったら税金分を使わず残す
- 副業の経費は記録しておく
- 副業収入はまず生活防衛資金に回してもいい
- 副業収入を生活費に全部組み込まない
- 副業収入をNISAへ回すのはいつ?
- 副業収入でNISA積立額を固定しすぎない
- 自己投資にも使っていい
- 副業収入を自由に使ってもいい
- 具体例|副業で月3万円入ったらどう分ける?
- 家計状況別|副業収入の優先順位
- 副業収入で一番避けたい使い方
- 看護師は「副業時間」もコストとして考える
- 副業収入チェックリスト
- まとめ|副業収入は「働き方の選択肢」を増やすお金にする
- まず副業収入の「3つの行き先」を決めよう
- 参考文献・引用元
結論|副業収入は「全部使えるお金」と考えない
最初に結論です。
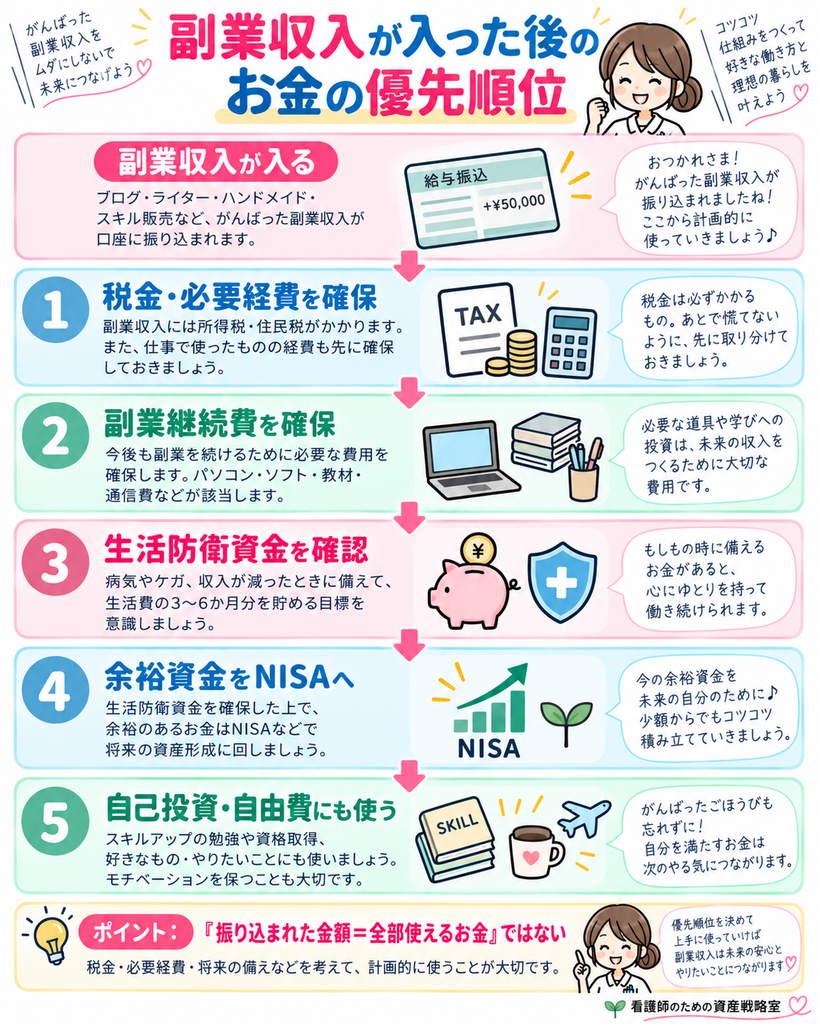
副業収入が入ったら、
①税金・必要経費
②副業を続けるためのお金
③家計の備え
④NISAなどの資産形成
⑤自己投資・自由費
の順番で考えると整理しやすくなります。
特に大切なのは、
口座に振り込まれた金額=全部自由に使えるお金ではない
ということです。
たとえば、副業で月3万円の収入があったとします。
年間なら36万円です。
でも、その36万円から、
・副業に必要な支出
・税金
・今後必要になる費用
が発生する可能性があります。
それなのに、毎月3万円すべてを生活費や買い物へ使ってしまうと、後から税金を払う時期に困ることがあります。
まずは、
副業のお金を本業の給与と分けて管理する
ところから始めましょう。
まず副業用の口座を分けよう
副業を始めたら、できれば本業の給与口座とは別に、
副業用口座
を用意すると管理しやすくなります。
たとえば、
副業収入
↓
副業用口座
↓
必要経費
税金用
自分へ移すお金
という形です。
本業の給与と副業収入を一つの口座へ入れてしまうと、
「今年、副業でいくら入った?」
「副業のためにいくら使った?」
が分かりにくくなります。
副業収入が月数千円の段階でも、最初から分けておくと後で楽です。
毎日の記帳まで完璧にする必要はありません。
銀行口座や家計簿アプリで、
入ってきたお金と出ていったお金が追える状態
を作りましょう。
家計そのものを整理したい人はこちらも参考にしてください。
看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方
家計簿アプリを使って管理したい人はこちらです。
看護師におすすめの家計簿アプリ|忙しくても続けやすい管理方法
「売上」と「所得」は違う
税金を考えるうえで大切なのが、
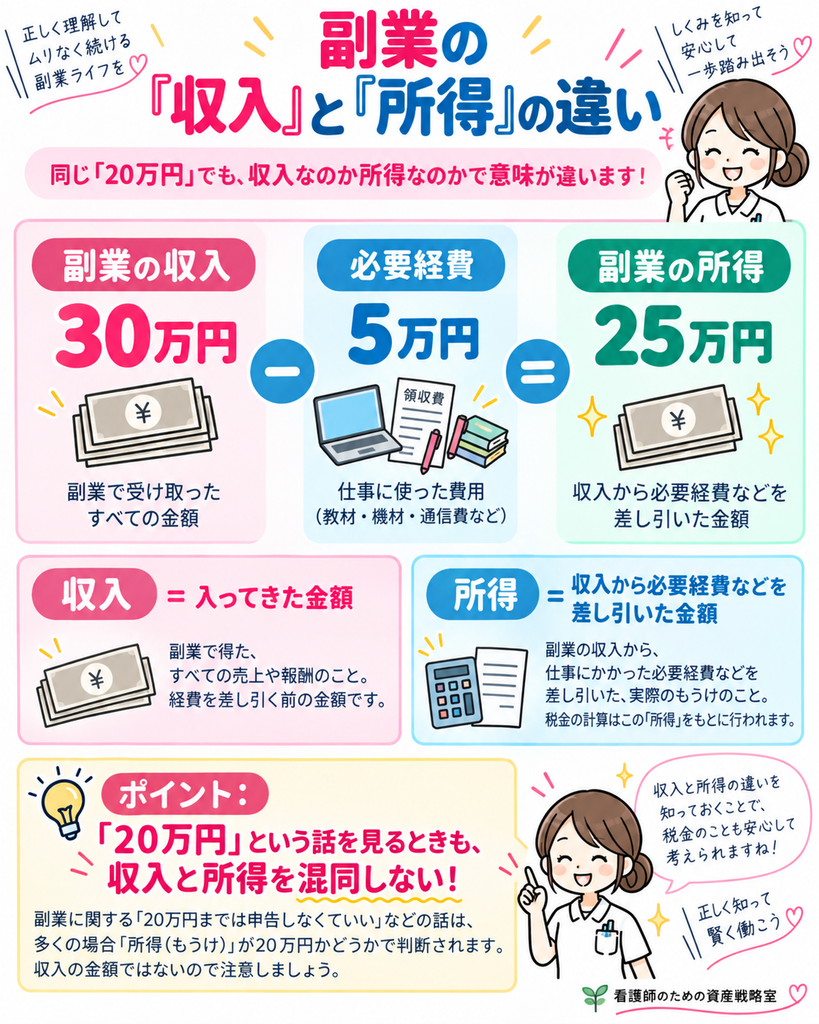
収入(売上)と所得は同じではない
ということです。
たとえば、ブログやライティングなどの副業で、
年間30万円の収入があり、
副業に必要な経費が5万円あったとします。
単純化すると、
30万円 − 5万円
で、
所得は25万円になります。
業務に係る雑所得の場合、国税庁は、
総収入金額-必要経費=所得
という考え方を示しています。
ただし、副業がアルバイトなどの雇用契約なら「給与所得」になるなど、副業の形によって所得区分は異なります。
ブログやライティングを始めたからといって、すべて自動的に事業所得になるわけでもありません。
所得区分に迷う場合は、国税庁や税務署、税理士などへ確認しましょう。
「副業20万円以下なら何もしなくていい」は注意
副業についてよく聞くのが、
「20万円以下なら確定申告しなくていい」
という話です。
しかし、これは少し注意が必要です。
年末調整済みの給与所得者など一定の場合、給与以外の副業による所得が20万円を超えると、原則として所得税の確定申告が必要になります。
ただし、
・副業が給与なのか
・給与以外の所得なのか
・医療費控除などで確定申告するのか
・ほかの所得があるのか
などによって扱いが変わります。
さらに重要なのが、
所得税の確定申告が不要でも、住民税の申告が必要になる場合がある
ことです。
自治体でも、副業所得が20万円以下など所得税の確定申告が不要なケースでも、住民税については申告が必要になる場合があると案内されています。
そのため、
「20万円以下だから完全に何もしなくていい」
と判断しないようにしましょう。
副業収入が入ったら税金分を使わず残す
副業を始めたばかりの段階では、
「税金が結局いくらになるのか分からない」
という人も多いと思います。
所得税は、本業の給与や控除、副業の所得などを合わせて計算するため、
全員一律で副業収入の○%
とは決められません。
そのため、副業収入が入ったら、
税金に使う可能性のあるお金を別に残しておく
ことをおすすめします。
副業口座の中で、
・使ってよいお金
・まだ使わないお金
を分けておくだけでも構いません。
確定申告の時期になって、
「税金を払う現金がない」
という状態を避けることが目的です。
副業の経費は記録しておく
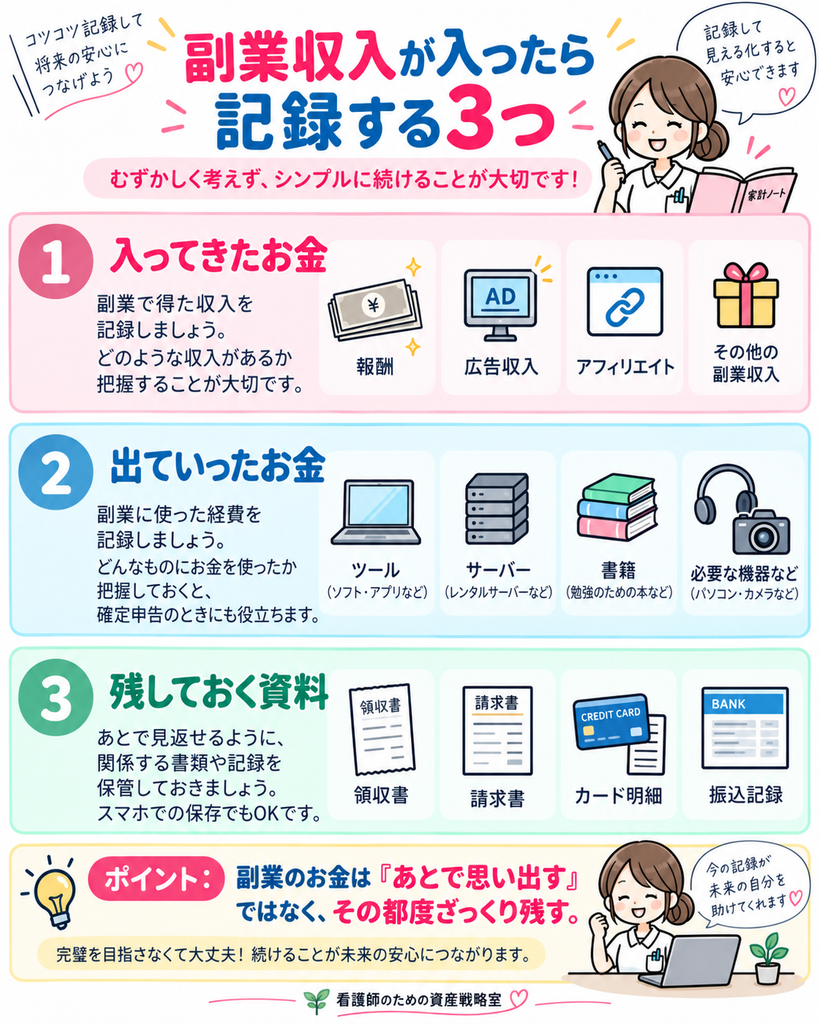
副業をすると、
収入だけでなく支出も発生します。
たとえばブログなら、
・サーバー代
・ドメイン代
・有料ツール
・書籍
・画像制作ツール
・業務に使う機器
などがあります。
ただし、
副業をしているから、買ったものが何でも経費になる
わけではありません。
その副業収入を得るために必要だった費用かどうかが重要です。
領収書、請求書、クレジットカード明細などは整理して残しておきましょう。
副業やブログのお金の流れそのものを学びたい場合は、簿記の知識も役立ちます。
簿記3級を学びたい看護師におすすめの参考書5選|副業・家計管理に役立つ会計の基礎
副業収入はまず生活防衛資金に回してもいい
副業で収入が増えると、
「NISAを増額しよう」
と思う人もいるかもしれません。
ただし、
生活防衛資金がまだ十分でないなら、
副業収入を現金で貯めることも立派な資産形成です。
特に看護師は、
・体調を崩す
・夜勤を減らす
・休職する
・転職する
・育児で勤務を変える
などによって収入が変わる可能性があります。
生活防衛資金があれば、
働き方を変えるときの余裕にもつながります。
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
副業収入を生活費に全部組み込まない
これはかなり重要です。
副業で毎月3万円入るようになると、
最初は、
「毎月3万円余裕が増えた」
と感じます。
すると、
・家賃を上げる
・車を買い替える
・サブスクを増やす
・毎月の外食を増やす
など、
固定的な生活費を増やしたくなることがあります。
しかし、副業収入は本業の給与ほど安定しないこともあります。
ブログならアクセスや広告収入が変わります。
ライティングなら案件が途切れることがあります。
副業先そのものがなくなることもあります。
そのため、
副業収入を前提に毎月の固定費を増やしすぎない
ことが大切です。
副業収入は、
「生活レベルを上げるお金」
より、
「将来の選択肢を増やすお金」
として扱う方が家計は安定しやすくなります。
副業収入をNISAへ回すのはいつ?
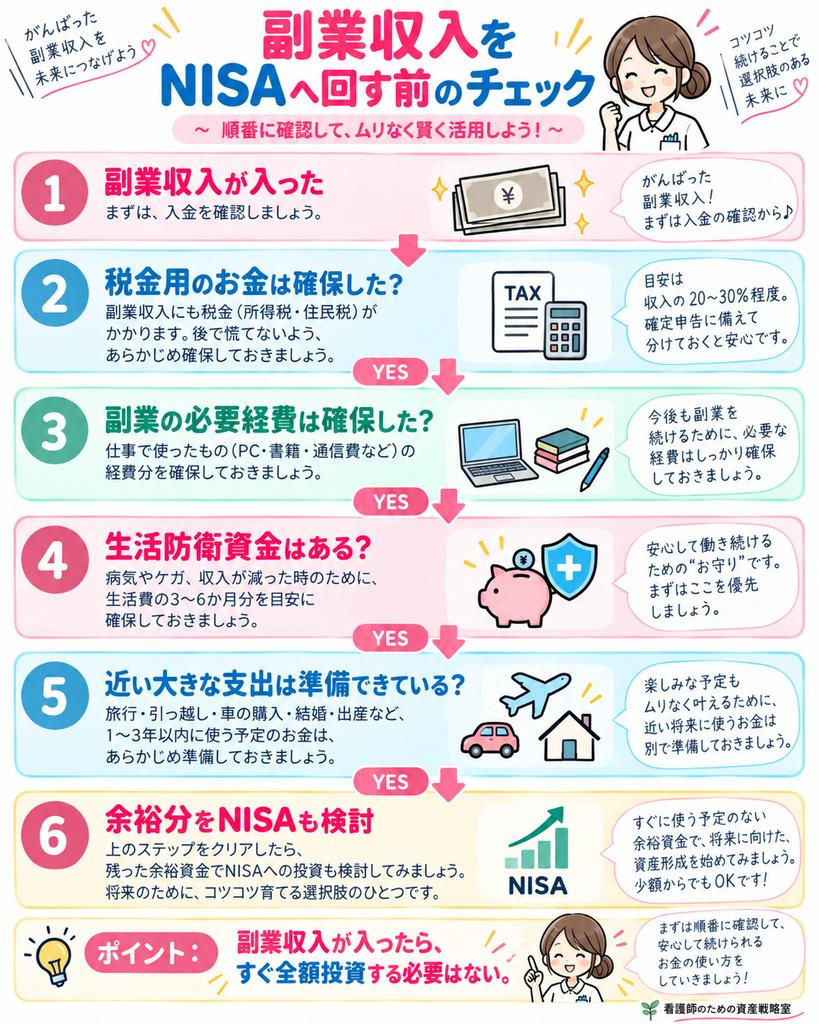
次の状態なら、副業収入の一部をNISAへ回すことを検討できます。
・本業だけでも毎月の生活費を払える
・高金利の借入がない
・近い特別費を準備できている
・生活防衛資金がある
・税金用のお金を別に確保している
ここまでできているなら、
副業収入の一部を長期資産形成へ回す方法があります。
ただし、
副業で3万円稼いだから3万円全部NISA
にする必要はありません。
たとえば、
副業収入3万円
↓
税金・副業費用を確保
↓
残ったお金の一部を
・NISA
・現金
・自己投資
・自由費
へ振り分けます。
NISAをまだ始めていない人はこちらから基本を確認できます。
看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説
副業収入でNISA積立額を固定しすぎない
たとえば、
副業で月3万円稼げるようになったから、
NISAを毎月3万円増額する。
この方法も家計に余裕があれば可能です。
ただし、副業収入が毎月必ず同じとは限りません。
そのため、
本業だけでも続けられる積立額
+
副業収入が多かった月のスポット投資
という方法もあります。
あるいは、
副業が半年、1年と安定してから積立額を増やしても構いません。
NISAの積立額は、一度決めたら永久に変えてはいけないものではありません。
看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール
自己投資にも使っていい
副業収入をすべて貯金やNISAへ入れる必要もありません。
副業を伸ばすために、
・本を買う
・資格を取る
・パソコンを買う
・ソフトを導入する
・講座を受ける
などへ使うこともあります。
副業収入が、
1万円
↓
自己投資
↓
スキルアップ
↓
将来3万円、5万円
へつながる可能性もあります。
ただし、
「自己投資だから」
という理由で高額講座や高額コンサルへ安易に申し込む必要はありません。
最初は、
小さく稼いで、小さく再投資する
くらいで十分です。
副業収入を自由に使ってもいい
もちろん、
副業収入を全部将来のために使う必要もありません。
看護師として働きながら副業を続けるには、
時間も体力も使います。
たとえば、
・旅行
・趣味
・外食
・欲しかったもの
などへ一部使うのもよいでしょう。
大切なのは、
全部使うか、全部投資するか
の2択にしないことです。
今の生活と将来の両方へ分けます。
具体例|副業で月3万円入ったらどう分ける?
ここでは、あくまで「管理方法の一例」として考えてみます。
副業収入が月3万円だった場合、
① 税金・副業継続用として残す
まず一定額を副業口座へ残します。
② 生活防衛資金
まだ不足していれば優先します。
③ NISA
家計が整っていれば一部を積み立てます。
④ 自己投資
本やツールなど、本当に必要なものへ使います。
⑤ 自由費
副業を頑張った分として、一部を楽しみに使います。
重要なのは、
「3万円ならこの割合が正解」ということではありません。
今の家計状況によって優先順位は変わります。
家計状況別|副業収入の優先順位
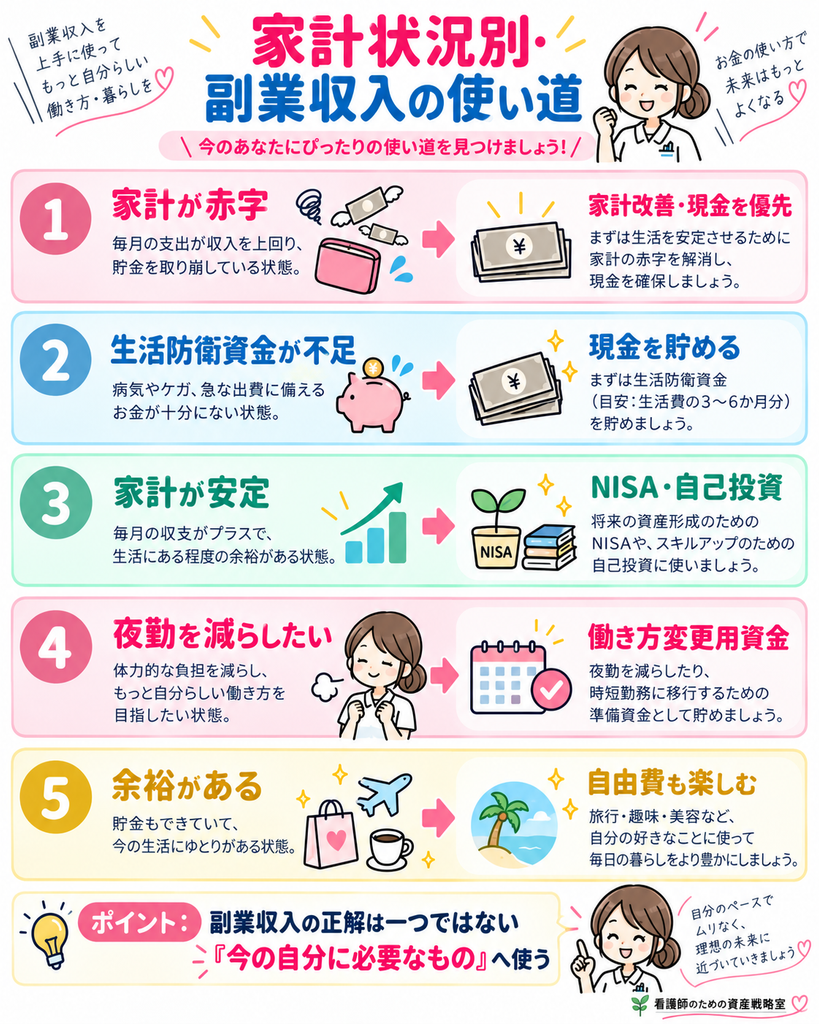
家計が赤字
NISA増額より、
家計改善を優先
します。
副業で赤字を埋め続けるのではなく、固定費や支出も確認しましょう。
生活防衛資金がない
副業収入の一部を、
現金で貯める
ことを優先します。
家計が安定している
NISA、自己投資、自由費などへ分けます。
夜勤を減らしたい
副業収入を、
夜勤減少による収入減を補う資金
として貯める方法もあります。
副業の目的が、
「さらに働くこと」
ではなく、
将来、本業の負担を減らすこと
でもよいと思います。
副業収入で一番避けたい使い方
避けたいのは、
副業収入がなくなると払えない固定費を増やすこと
です。
たとえば、
副業で月5万円入るようになったから、
月5万円高い生活へ変える。
これでは、
副業をやめられなくなります。
本業+副業で疲れていても、
「副業をやめると生活できない」
という状態になります。
これでは、せっかく収入源を増やしたのに、
働き方の自由度は逆に下がってしまいます。
副業収入は、
自分をさらに働かせるためのお金ではなく、将来の自由度を上げるためのお金
として使う方が、このブログの資産形成方針にも合っています。
看護師は「副業時間」もコストとして考える
副業収入が月3万円でも、
毎月50時間必要なら、
自分にとって本当に続けたい働き方なのかは考える必要があります。
看護師は、本業だけでも体力を使います。
夜勤明けに無理して副業する。
休日をすべて副業へ使う。
睡眠を削る。
この状態では、
本業に支障が出る可能性があります。
副業収入を見るときは、
金額だけでなく、
時間・体力・ストレス
も一緒に確認しましょう。
副業前のリスクや就業規則については、こちらの記事で詳しく解説しています。
看護師が副業を始める前に知るべきこと|就業規則・税金・おすすめ分野
制度や就業規則の全体像はこちらです。
看護師が知っておきたい制度・法律・団体の基本|働き方とお金を守る入門
副業収入チェックリスト
副業収入が入り始めたら、次を確認してみてください。
□ 副業用口座を分けた
□ 今年の収入額を把握している
□ 必要経費を記録している
□ 領収書・請求書を残している
□ 税金用のお金を使わず残している
□ 確定申告が必要か確認した
□ 住民税の申告も確認した
□ 副業収入を固定費へ組み込みすぎていない
□ 生活防衛資金がある
□ NISAを無理に増額していない
□ 自己投資の金額を決めている
□ 副業による睡眠不足がない
分からない項目が多ければ、
まず、
「今年、副業でいくら入って、いくら使ったか」
だけでも確認してみましょう。
まとめ|副業収入は「働き方の選択肢」を増やすお金にする
副業で初めて収入を得ると、
「何を買おう」
「NISAへ全部入れよう」
と考えたくなるかもしれません。
しかし、副業収入は、
すべて自由に使えるお金とは限りません。
まず、
1.収入と経費を記録する
2.税金用のお金を残す
3.副業を続ける費用を確保する
4.生活防衛資金を確認する
5.余裕があればNISAへ回す
6.自己投資や自由費にも使う
という順番で整理しましょう。
そして特に意識したいのが、
副業収入を前提に生活費を上げすぎないこと
です。
副業で月3万円増えたなら、
毎月3万円多く使うのではなく、
その3万円を、
・将来の資産
・生活防衛資金
・夜勤を減らす資金
・転職準備
・自己投資
へ変えることができます。
給料以外の収入源を持つ目的は、
単純に、
もっと働いて、もっとお金を使うこと
ではありません。
副業収入によって、
「夜勤を1回減らせる」
「転職まで少し休める」
「NISAを続けられる」
「学びたいことへ挑戦できる」
という選択肢が増えるなら、
副業は資産形成と働き方をつなぐ手段になります。
副業収入を、これからの自分の選択肢へ変えていきましょう。
まず副業収入の「3つの行き先」を決めよう
この記事を読んだら、副業収入を次の3つに分けてみてください。
①まだ使わないお金
税金・必要経費など。
②未来を守るお金
生活防衛資金・NISAなど。
③今の自分へ使うお金
自己投資・自由費など。
最初から細かい割合を決める必要はありません。
まず、
全部同じ口座から使わない
ところから始めてみましょう。
副業そのものを始める前なら、
看護師が副業を始める前に知るべきこと|就業規則・税金・おすすめ分野
家計の土台を整えるなら、
看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方
もしもの備えを確認するなら、
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
NISAを始めるなら、
看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説
参考文献・引用元
・国税庁「No.1500 雑所得」
・国税庁「No.1900 給与所得者で確定申告が必要な人」
・国税庁「No.1906 給与所得者がネットオークション等により副収入を得た場合」
・国税庁「所得の種類と課税方法」
・各市区町村「個人住民税の申告」
※税金や所得区分は、副業の内容、契約形態、本業の給与、所得控除などによって異なります。実際の申告時は国税庁、住所地の自治体、税務署、税理士などの最新情報を確認してください。