「月1万円くらい投資しても意味がないのでは?」
「SNSを見ると、毎月5万円や10万円積み立てている人ばかり」
「NISAの枠を埋められないなら、始めても意味がない?」
このように感じていないでしょうか。
看護師として働いていても、
- 家賃
- 車
- 奨学金
- 保険
- 生活費
- 趣味
- 旅行
などを支払うと、毎月投資へ回せる金額はそれほど多くないことがあります。
さらに、
- 夜勤回数
- 残業
- オンコール
- ボーナス
などによって、手取りが月ごとに変わる人もいます。
そのため、
「毎月10万円投資する」
といった情報を見て焦る必要はありません。
この記事の結論は、
月5,000円や1万円でも、長期間続けられるなら資産形成のスタートとして十分意味があります。
ただし、
「月1万円投資すれば必ず○万円になる」
という意味ではありません。
投資には値下がりがあり、将来の運用結果は分かりません。
大切なのは、
生活を守ったうえで、無理なく続けられる金額を積み立てること
です。
NISAをまだ始めていない方は、口座開設から積立設定までをまとめた看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説から確認してください。
- 結論|月1万円からでも始める意味はある
- NISAの上限は「目標額」ではない
- 投資より先に確認したい3つのこと
- 月5,000円・1万円・3万円を比較
- 積立額別シミュレーション
- 月5,000円でも意味はある?
- 月1万円なら30年間でどうなる?
- 利回りが違えば結果も大きく変わる
- 月3万円は「できる人」だけでいい
- 看護師は「夜勤込みの最大手取り」で積立額を決めない
- ボーナスはどう使う?
- 積立額は途中で変えていい
- 「月1万円しか」ではなく「月1万円を続ける」
- 積立投資でも大きく値下がりすることはある
- 投資したお金は「30年間使えない」わけではない
- 月1万円を続けやすくする3つの工夫
- よくある質問
- まとめ|月1万円でも「時間」を味方につけられる
- 参考資料
結論|月1万円からでも始める意味はある
資産形成では、
最初から大きな金額を投資できるか
より、
生活に無理のない金額を長期間続けられるか
が重要です。
金融庁も資産形成の基本として、長期・積立・分散投資を紹介しています。
例えば、
毎月1万円を30年間積み立てれば、
元本だけでも、
360万円
です。
もし年率5%で運用できたと仮定すると、シミュレーション上は約832万円になります。
ただし、この数字はあくまで仮定です。
実際の投資では、
- 値上がり
- 値下がり
- 暴落
- 為替変動
などがあるため、毎年5%ずつ増えるわけではありません。
将来の成果を予測・保証する数字ではなく、
「長期間積み立てた場合のイメージ」
として見てください。
NISAの上限は「目標額」ではない
2026年時点のNISAでは、
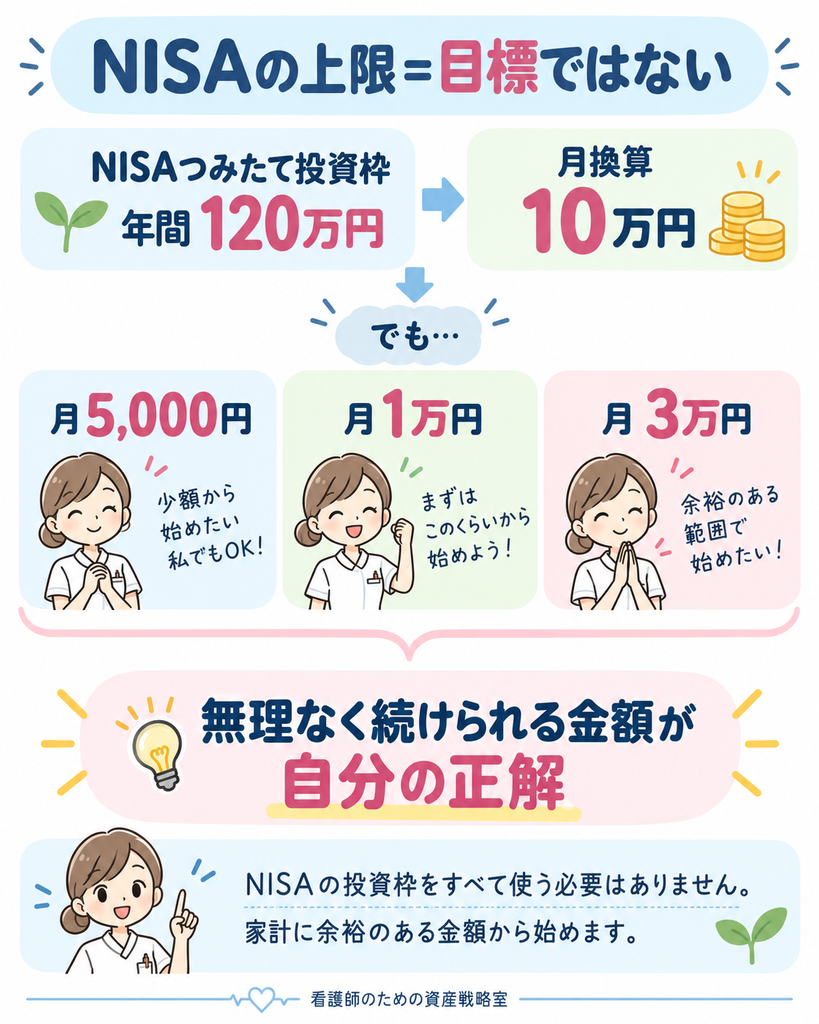
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間最大360万円
- 非課税保有限度額:合計1,800万円
となっています。
つみたて投資枠の年間120万円を12か月で割ると、
月10万円
です。
だからといって、
毎月10万円積み立てなければNISAを活用できていない
という意味ではありません。
NISAの年間投資枠は、
「ここまで投資できる」という上限
です。
「ここまで投資しなければならない」という目標ではありません。
月5,000円や1万円から始め、収入や家計に余裕が出たときに増額する方法でも構いません。
投資より先に確認したい3つのこと
月1万円を投資する前に、確認したいことがあります。
① 毎月の家計が赤字ではない
クレジットカードの支払いや生活費で毎月ぎりぎりなのに、
「将来のため」
と投資を始めても続きません。
まず、
収入>支出
の状態を作ります。
家計が把握できていない方は、看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方から確認してください。
② 生活防衛資金がある
投資信託は、必要なときに必ず値上がりしているとは限りません。
例えば、
- 病気
- 休職
- 退職
- 引っ越し
- 車の故障
- 家電買い替え
などで急に現金が必要になることがあります。
そのため、
近いうちに使う可能性があるお金と、長期間投資するお金を分ける
ことが重要です。
生活防衛資金については、看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説で詳しく解説しています。
③ 高い金利の借入がない
リボ払いやカードローンなど、高い金利・手数料が発生している負債がある場合は、投資より返済を優先する考え方があります。
投資の利益は保証されません。
一方、借入残高を減らせば、その残高に対して今後発生する利息・手数料を減らせます。
投資を始める前の注意点は、看護師が投資を始める前にやってはいけないこと5選|NISA初心者の注意点でも整理しています。
月5,000円・1万円・3万円を比較
ここから具体的にシミュレーションします。
条件は、
- 毎月積立
- 想定年率5%
- 毎月複利で計算
- 手数料等は考慮しない
- 途中で売却しない
とします。
あくまで、
「もし年率5%で運用できた場合」
の参考値です。
実際の運用成果を保証する数字ではありません。
積立額別シミュレーション
| 毎月の積立 | 10年後 | 20年後 | 30年後 | 30年間の元本 |
|---|---|---|---|---|
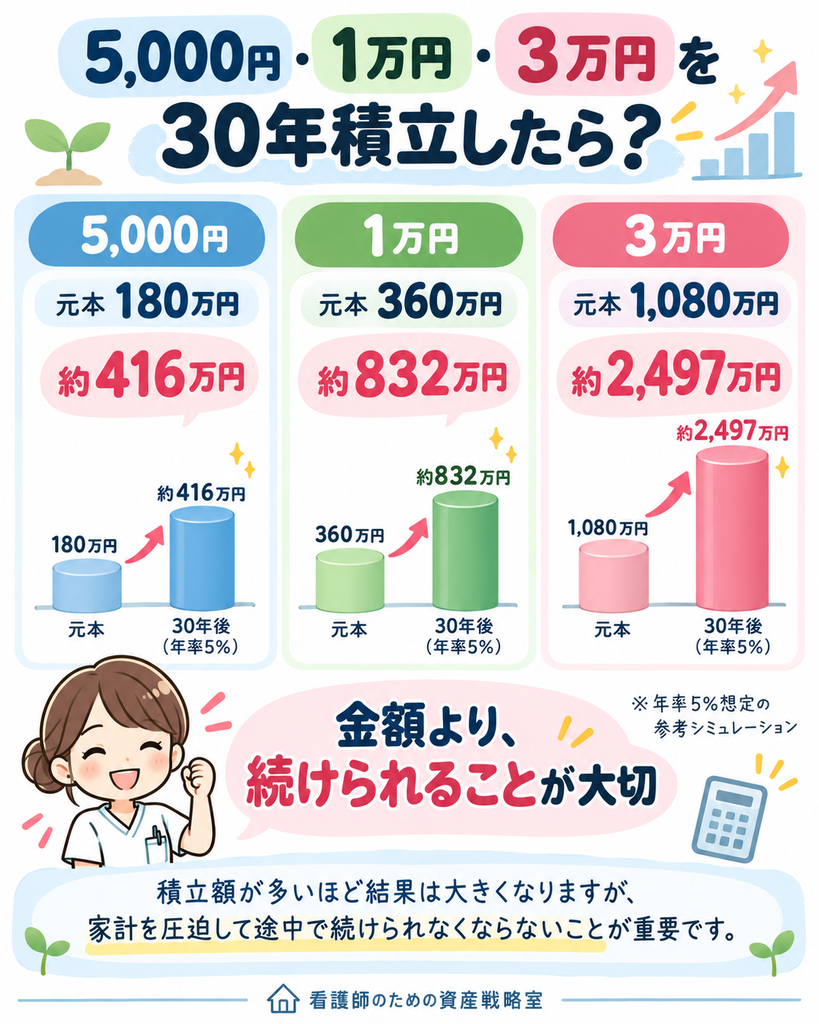
| 5,000円 | 約78万円 | 約206万円 | 約416万円 | 180万円 |
| 1万円 | 約155万円 | 約411万円 | 約832万円 | 360万円 |
| 3万円 | 約466万円 | 約1,233万円 | 約2,497万円 | 1,080万円 |
数字だけを見ると、
「3万円の方がいい」
と思うかもしれません。
当然、同じ運用条件なら投資額が多い方が将来の金額も大きくなります。
しかし、
毎月3万円が苦しくて5年でやめる
より、
毎月1万円を無理なく長期間続ける
方が、自分の家計には合っている場合があります。
月5,000円でも意味はある?
あります。
例えば月5,000円なら、
年間6万円
です。
30年間なら、元本だけで180万円になります。
年率5%の仮定では約416万円です。
もちろん、
「老後資金が5,000円だけで全部準備できる」
という意味ではありません。
重要なのは、
月5,000円でも投資を始めることで、積立を続ける仕組みを作れること
です。
実際に始めてみると、
- 値下がりする感覚
- 評価額が増減する感覚
- 毎月自動積立する感覚
を経験できます。
最初から高額投資をするより、自分が値動きに慣れる期間を作るという考え方もあります。
月1万円なら30年間でどうなる?
月1万円なら、
年間12万円。
30年間の積立元本は、
360万円
です。
年率5%で運用できたと仮定した場合、約832万円になります。
つまり試算上は、
元本360万円
+
運用による増加分約472万円
です。
ただし、
30年後に必ず832万円になるわけではありません。
利回りが違えば結果も大きく変わる
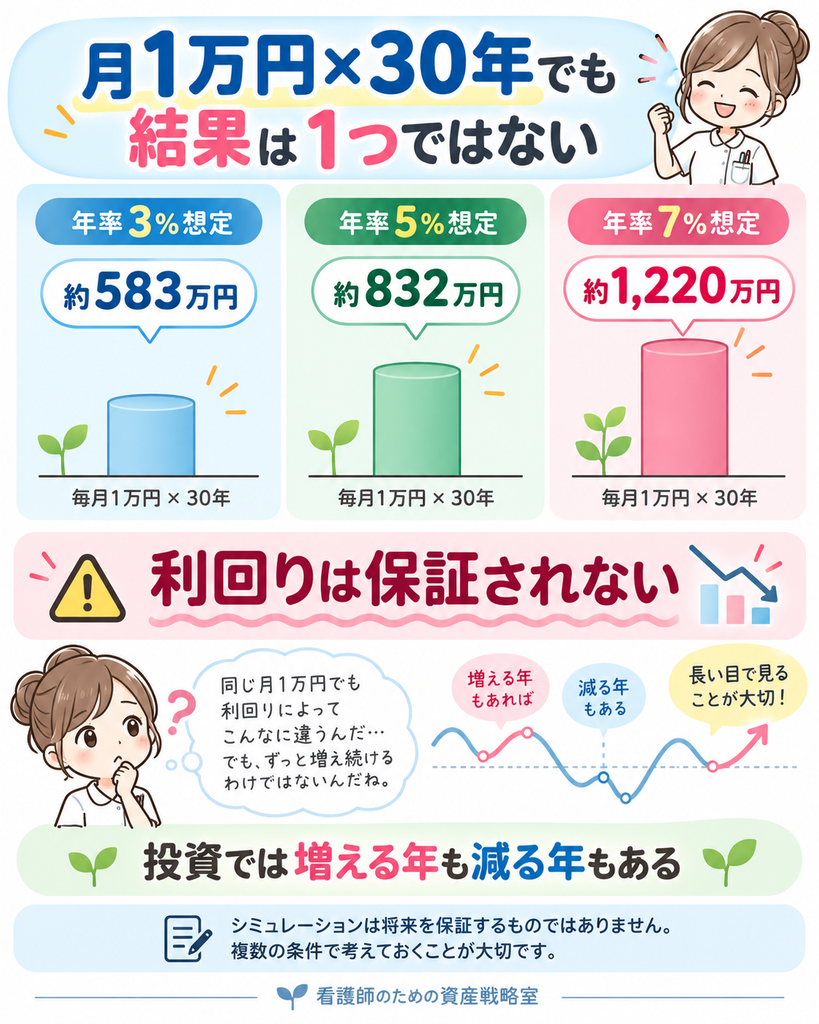
同じ月1万円・30年間でも、
仮定する運用利率によって結果は変わります。
| 想定年率 | 30年後の試算 |
|---|---|
| 3% | 約583万円 |
| 5% | 約832万円 |
| 7% | 約1,220万円 |
この表から分かるのは、
「7%を狙えばいい」
ということではありません。
大切なのは、
将来の利回りは事前には分からない
ということです。
そのため、資産形成計画を立てるときに、
「必ず年率○%で増える」
という前提で生活設計をしないようにしましょう。
月3万円は「できる人」だけでいい
月3万円なら、
年間36万円
です。
30年間では元本だけで1,080万円になります。
年率5%想定では約2,497万円です。
大きな金額ですが、
毎月3万円を投資することで、
- 給料日前に苦しくなる
- 貯金できない
- 車検代がない
- 旅行へ行けない
- ボーナスがないと生活できない
のであれば、積立額が高すぎる可能性があります。
投資は、
生活を豊かにするための手段
です。
投資を続けるために現在の生活が苦しくなるなら、本末転倒です。
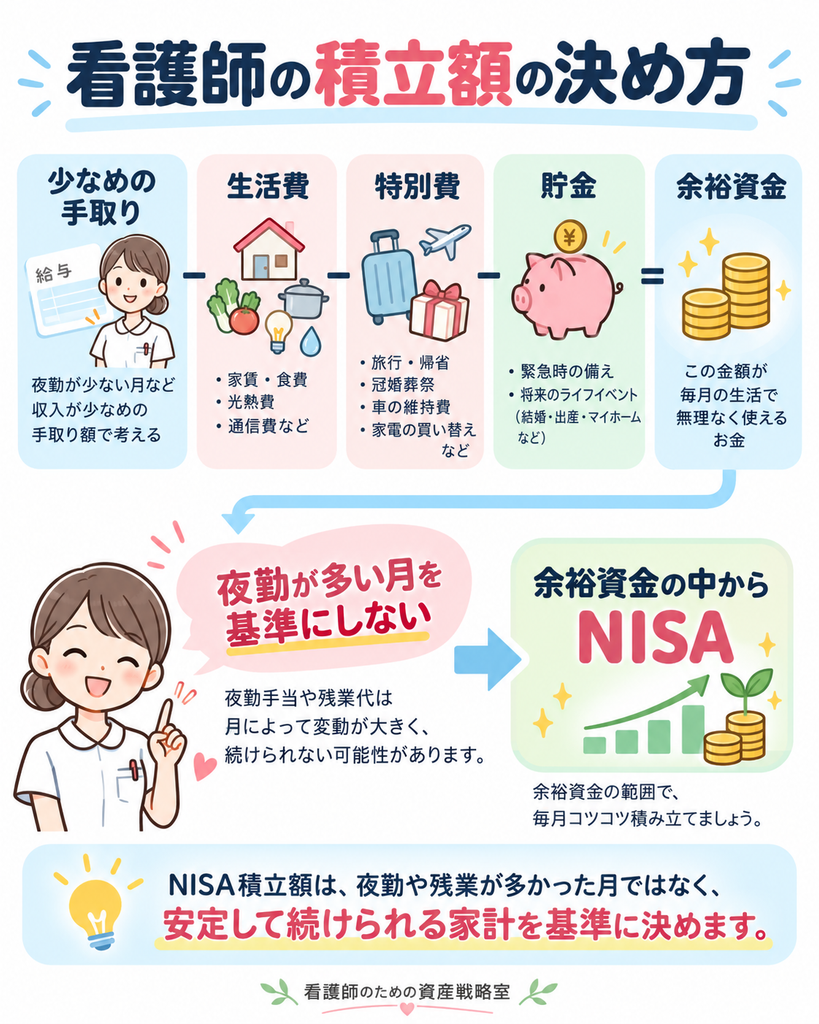
看護師は「夜勤込みの最大手取り」で積立額を決めない
看護師の場合、積立額を決めるときに特に注意したいポイントがあります。
それが、
夜勤手当や残業代
です。
例えば、
基本給中心の手取り:25万円
夜勤・残業が多い月:32万円
だとします。
32万円を基準に、
毎月5万円積立
としてしまうと、
夜勤回数が減った月に家計が苦しくなる可能性があります。
看護師には、
- 配置転換
- 妊娠・育児
- 体調変化
- 夜勤免除
- 転職
- 残業減少
などがあります。
そのため、
積立額は「夜勤が少ない月でも払える金額」を基準にする
方が続けやすくなります。
ボーナスはどう使う?
ボーナスが出たとき、
「全部NISAへ入れた方がいい?」
と思うことがあります。
必ずしもそうする必要はありません。
例えば、
ボーナス30万円
なら、
貯金:10万円
旅行・欲しいもの:10万円
投資:10万円
のように分けても構いません。
重要なのは、
ボーナスを投資しなければ失敗
と考えないことです。
資産形成と今の生活の両方を大切にします。
積立額は途中で変えていい
NISAを始めたら、
「毎月1万円を30年間絶対に続けなければいけない」
わけではありません。
生活は変化します。
増額を考えやすいとき
- 昇給した
- 固定費が下がった
- 奨学金を完済した
- 車のローンが終わった
- 生活防衛資金が十分になった
減額を考えやすいとき
- 夜勤が減った
- 育休へ入った
- 転職した
- 住宅を購入した
- 車を購入した
- 大きな支出予定ができた
積立額の具体的な決め方は、看護師のNISA積立額はいくらが正解?|月1万円から無理なく始める考え方で詳しく解説しています。
夜勤・異動・ボーナスなどで家計が変わった後の調整方法は、看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルールも参考にしてください。
「月1万円しか」ではなく「月1万円を続ける」
SNSでは、
「月10万円積立」
「NISA満額」
「20代で資産1,000万円」
といった情報が目に入ります。
すると、
「自分は月1万円しかできない」
と思ってしまうことがあります。
しかし、他人と比較する必要はありません。
月1万円なら、
1年間で12万円。
10年間で120万円。
30年間で360万円。
これは、
何もしなければ積み上がらなかったお金
です。
大切なのは、
月1万円「しか」
ではなく、
月1万円「を」続ける
という考え方です。
積立投資でも大きく値下がりすることはある
長期・積立投資でも、
元本保証ではありません。
投資信託などには元本割れの可能性があります。
例えば、
100万円投資して、
一時的に80万円
になることもあります。
そこで、
「NISAは失敗だった」
と慌てて売却すると、その時点で損失が確定する場合があります。
だからこそ、
値下がりしても生活費に困らない金額を投資する
ことが重要です。
投資したお金は「30年間使えない」わけではない
NISAで購入した商品は、必要に応じて売却できます。
一括で全部売るだけでなく、必要な金額だけ部分的に取り崩すこともできます。
ただし、
必要なときに値下がりしている可能性
があります。
そのため、
- 来年使う車代
- 数年以内の住宅頭金
- 結婚費用
- 車検
- 生活防衛資金
などは、最初から投資資金と分けて管理する方が安心です。
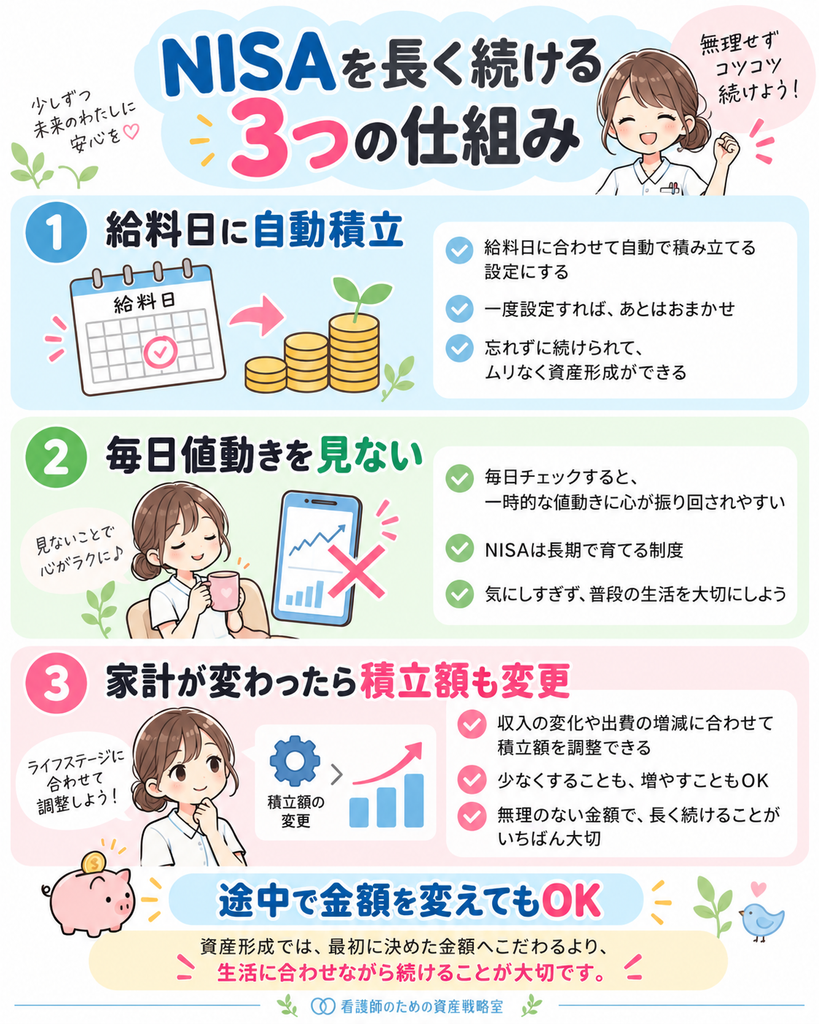
月1万円を続けやすくする3つの工夫
① 給料日に自動積立
毎月、
「今月は投資しようかな」
と判断する必要をなくします。
一度設定したら自動で積み立てる仕組みにします。
② 証券アプリを毎日見ない
毎日の値動きを確認すると、
少し下がっただけでも不安になりやすくなります。
長期積立なら、
毎日確認する必要はありません。
③ 家計が変わったら積立額も変える
月1万円が苦しくなったら、
5,000円へ減額
しても構いません。
投資を続けることより生活を守ることが優先です。
よくある質問
月1万円のNISAは少なすぎませんか?
少なすぎるとは一概に言えません。
自分の家計で無理なく続けられる金額なら、資産形成を始める一歩になります。
月5,000円でも意味はありますか?
あります。
30年間なら積立元本だけで180万円です。
投資を経験しながら、将来収入や家計に余裕ができたときに増額する方法もあります。
NISAの年間120万円を使い切らないともったいない?
使い切る必要はありません。
年間120万円はつみたて投資枠の上限であり、目標額ではありません。
投資額は手取りの何%がいい?
全員共通の割合はありません。
家賃、家族構成、車、奨学金、貯金、今後の予定などが違うからです。
割合から決めるより、
生活費と貯金を確保した後に残る金額
から考える方が分かりやすいです。
ボーナスで一括投資した方がいい?
必須ではありません。
ボーナスは、
- 貯金
- 特別費
- 趣味
- 投資
などへ分けて構いません。
NISAを始めるなら何を買えばいい?
この記事では積立金額に焦点を当てています。
商品選びは別の記事で、
- 投資対象
- 分散
- コスト
- リスク
などを確認してから決めましょう。
まとめ|月1万円でも「時間」を味方につけられる
資産形成では、
最初から大きな金額を投資する必要はありません。
今回の年率5%という仮定では、
月5,000円を30年
→ 約416万円
月1万円を30年
→ 約832万円
月3万円を30年
→ 約2,497万円
というシミュレーションになりました。
ただし、この数字は将来を保証するものではありません。
投資には値下がりがあります。
だからこそ、
将来いくらになるかだけを見るのではなく、値下がりしても続けられる金額か
を確認してください。
看護師の場合は特に、
- 夜勤
- 残業
- 配置転換
- 育児
- 転職
などによって収入が変化する可能性があります。
そのため、
「今払える最大額」ではなく「今後も続けられる金額」
を基準にします。
まず、
家計を整える
↓
生活防衛資金を準備する
↓
月5,000円・1万円などからNISAを始める
↓
家計に余裕ができたら増額する
という順番で十分です。
NISAをこれから始める方は、看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説へ進んでください。
毎月いくら積み立てるか具体的に決めたい方は、看護師のNISA積立額はいくらが正解?|月1万円から無理なく始める考え方へ進みましょう。
資産形成で重要なのは、
他人より多く投資することではありません。
自分の生活を守りながら、
無理のない金額を長く続けること
です。
参考資料
この記事の作成にあたり、以下の公的資料を参考にしています。
- 金融庁「NISAを知る」
- 年間投資枠
- 非課税保有限度額
- NISA制度の基本
- 金融庁「資産形成の基本」
- 長期・積立・分散投資
- 投資商品の元本割れリスク
- 金融庁「つみたてシミュレーター」
- 積立額・想定利回り・積立期間によるシミュレーション
- 金融庁「NISAの活用事例」
- 少額から始める積立例
- 積立額の変更
- 資産の取り崩し
※本文のシミュレーションは、毎月一定額を積み立て、年率5%で複利運用できたと仮定した参考値です。実際の運用成果を保証するものではありません。
※投資信託などには元本割れの可能性があります。
※金融商品を選ぶ際は、商品の内容、リスク、手数料などを確認し、ご自身の家計や目的に合わせて判断してください。
(参考資料確認日:2026年9月23日)