
「看護師になって学生時代より収入は増えたのに、なぜか貯金が増えない」
「夜勤をしている月は給料が多いのに、次の給料日前にはお金がない」
「一人暮らしを始めたけれど、家賃・車・奨学金・NISAを全部払えるのか不安」
こんな悩みはありませんか?
看護師として働き始めると、学生時代より収入が増える一方で、
- 一人暮らし
- 家賃
- 車
- 奨学金
- 保険
- スマートフォン
- サブスク
- 外食
- 夜勤明けの買い物
- 旅行
- NISA
など、自分で管理するお金も一気に増えます。
さらに看護師は、
基本給だけでなく、夜勤・残業・休日勤務などによって毎月の手取りが変わりやすい
という特徴があります。
そのため、
「今月は給料が多かったから少し使っても大丈夫」
と考えていると、
夜勤が少ない月や残業がなかった月に家計が苦しくなることがあります。
一人暮らし看護師の家計管理で大切なのは、
毎月細かく節約することではありません。
先に、
「何にいくら使うか」
を決めて、
給料が入った時点でお金の行き先を分けてしまうこと
です。
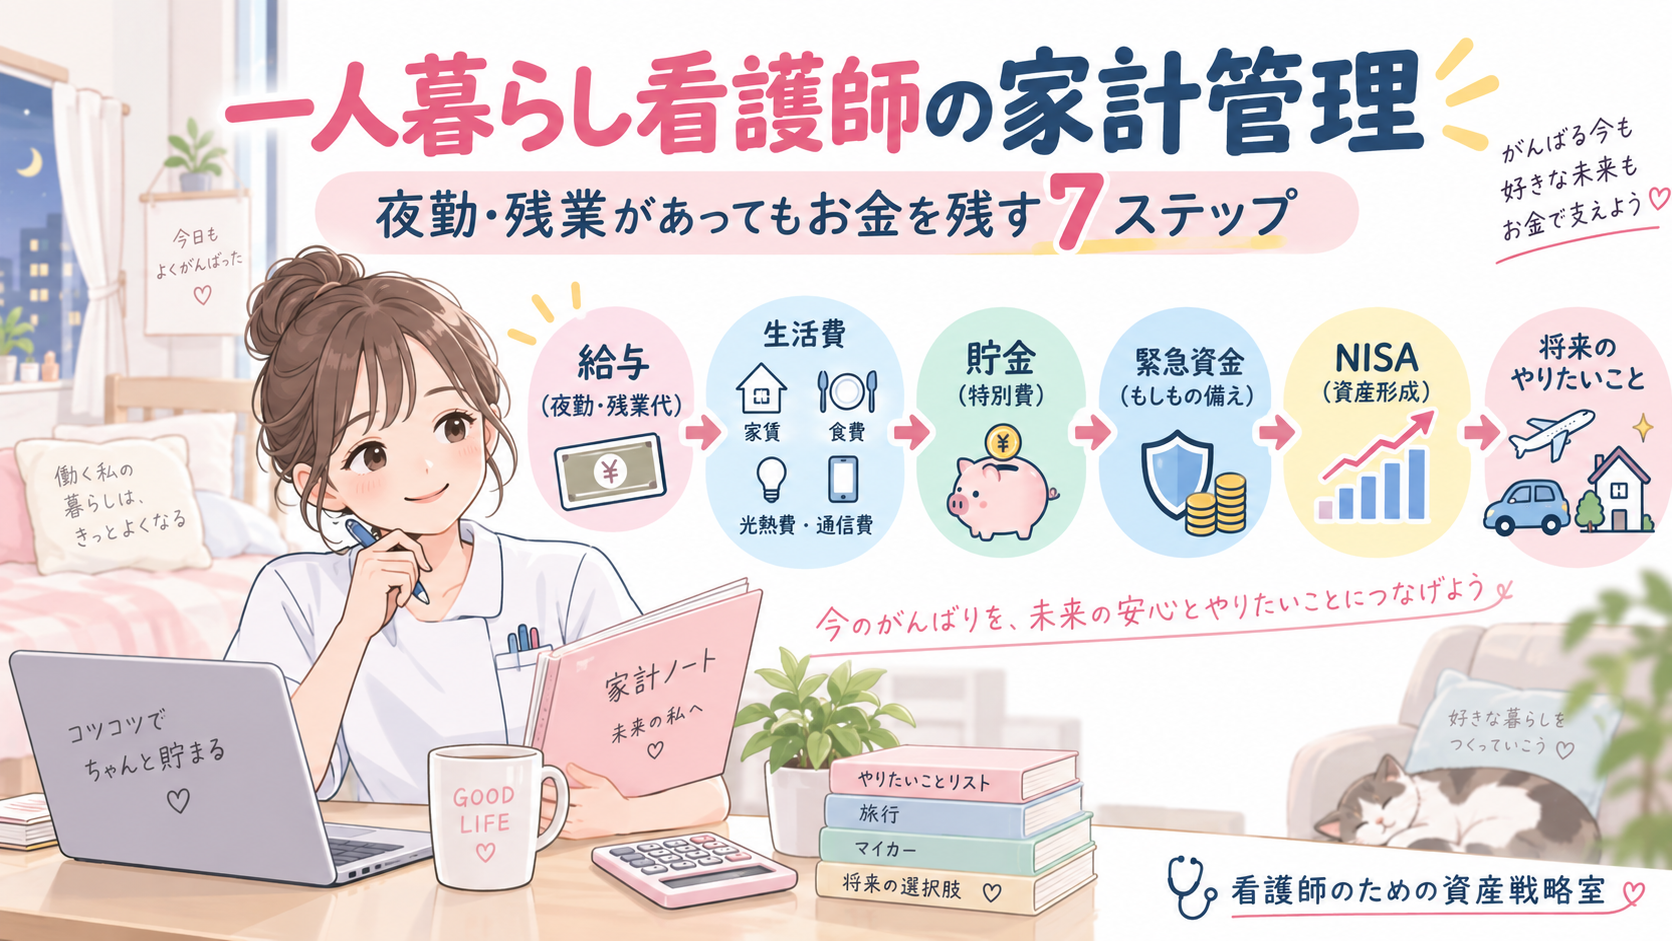
この記事では、一人暮らしの新人〜若手看護師向けに、
- 給料の考え方
- 家賃
- 固定費
- 食費
- 夜勤明けの支出
- 車
- 奨学金
- 特別費
- 生活防衛資金
- NISA
を、7つのステップに分けて解説します。
家計管理全体を確認したい人はこちらの記事も参考にしてください。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
- 結論|「夜勤込みの給料」ではなく基本の収入で生活する
- STEP1|まず給与明細を確認する
- STEP2|固定費を先に確認する
- 家賃は「払える額」より「余裕が残る額」で考える
- スマホ・保険・サブスクは早めに見直す
- STEP3|食費は「夜勤の日」を含めて考える
- 「外食ゼロ」ではなく最初から予算に入れる
- 夜勤明けの買い物対策は「意志」より仕組み
- STEP4|車・奨学金・借金を確認する
- 奨学金があってもNISAをしていい?
- リボ払い・カードローンがある場合は優先して確認
- STEP5|「突然の出費」に備えて特別費を作る
- ボーナスは「全部自由に使えるお金」にしない
- STEP6|生活防衛資金を作る
- STEP7|余裕ができてからNISAを始める
- NISAは少額からでもいい
- 夜勤手当をNISAに全部入れてもいい?
- 一人暮らし看護師の家計例
- 給料日に自動で分ける
- 家計簿は毎日つけなくてもいい
- 一人暮らし開始時にやりすぎないこと
- 新人看護師は自己投資も大切
- 一人暮らし看護師のお金チェックリスト
- まず何から始めればいい?
- まとめ|一人暮らし看護師は「先に分ける」とお金が残りやすい
- 今日、給料の行き先を3つに分けよう
結論|「夜勤込みの給料」ではなく基本の収入で生活する
一人暮らし看護師の家計で、まず意識したいのが、
夜勤や残業が多い月の給料を基準に生活しないこと
です。
たとえば、
普段の手取りが25万円前後でも、
夜勤や残業が多い月には28万円、30万円になることがあります。
すると、
「毎月30万円くらい使える」
という感覚になりやすくなります。
しかし、
- 夜勤回数が減った
- 希望休が多かった
- 異動した
- 体調を崩した
- 日勤部署へ移った
というだけで、手取りが下がる可能性があります。
そのため、
通常の生活は、夜勤や残業が少ない月でも払える金額にする
のがおすすめです。
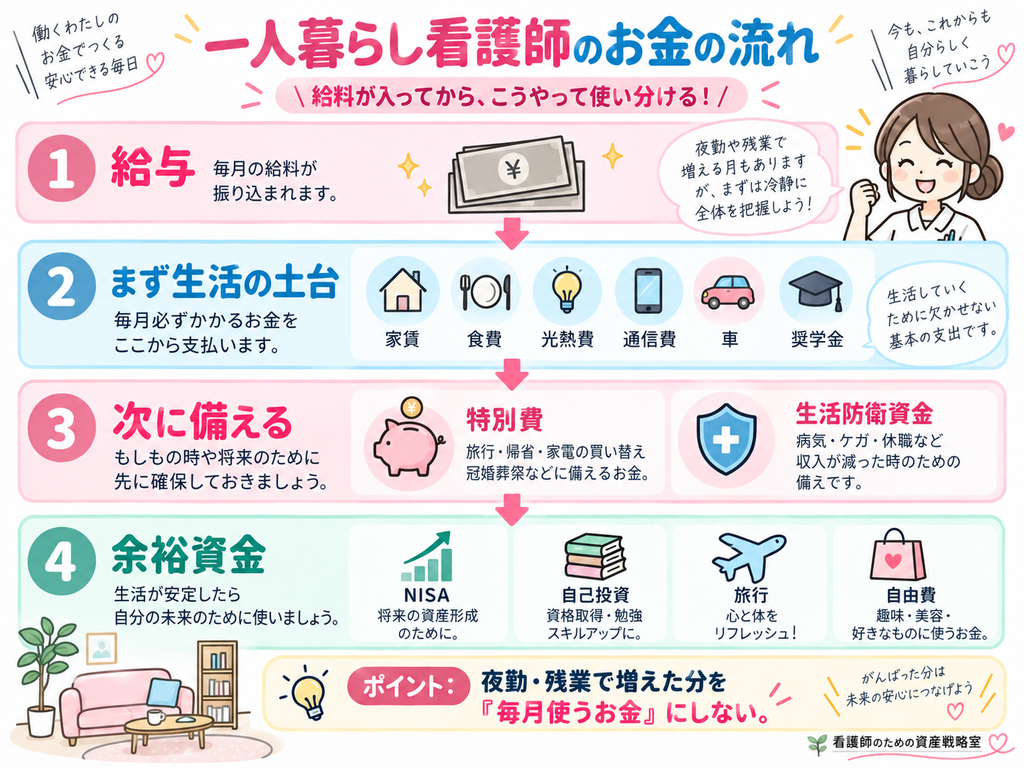
夜勤手当や残業代が多かった月は、
生活レベルを上げるのではなく、
- 特別費
- 生活防衛資金
- 奨学金返済
- NISA
- 自由費
へ振り分けます。
STEP1|まず給与明細を確認する
家計簿をつける前に、
自分が何でいくらもらっているか
を確認しましょう。
看護師の給与には、
- 基本給
- 夜勤手当
- 時間外勤務手当
- 休日勤務手当
- 住宅手当
- 通勤手当
- 資格・特殊勤務関連の手当
などが含まれていることがあります。
見るべきなのは、
「今月の手取りはいくらだったか」だけではありません。
毎月比較的安定している収入
- 基本給
- 毎月固定の手当
月によって変わる収入
- 夜勤手当
- 残業代
- 休日勤務手当
- 呼び出し・オンコール関連
に分けます。
そして、
固定収入に近い金額で生活できるか
を確認します。
給与明細の見方はこちらの記事で詳しく解説しています。
【看護師の給与明細の見方|基本給・手当・控除を初心者向けに解説】
STEP2|固定費を先に確認する
家計を改善するときに、
「コンビニをやめよう」
「コーヒーを我慢しよう」
から始める必要はありません。
まず確認したいのは、
毎月自動的に出ていく固定費
です。
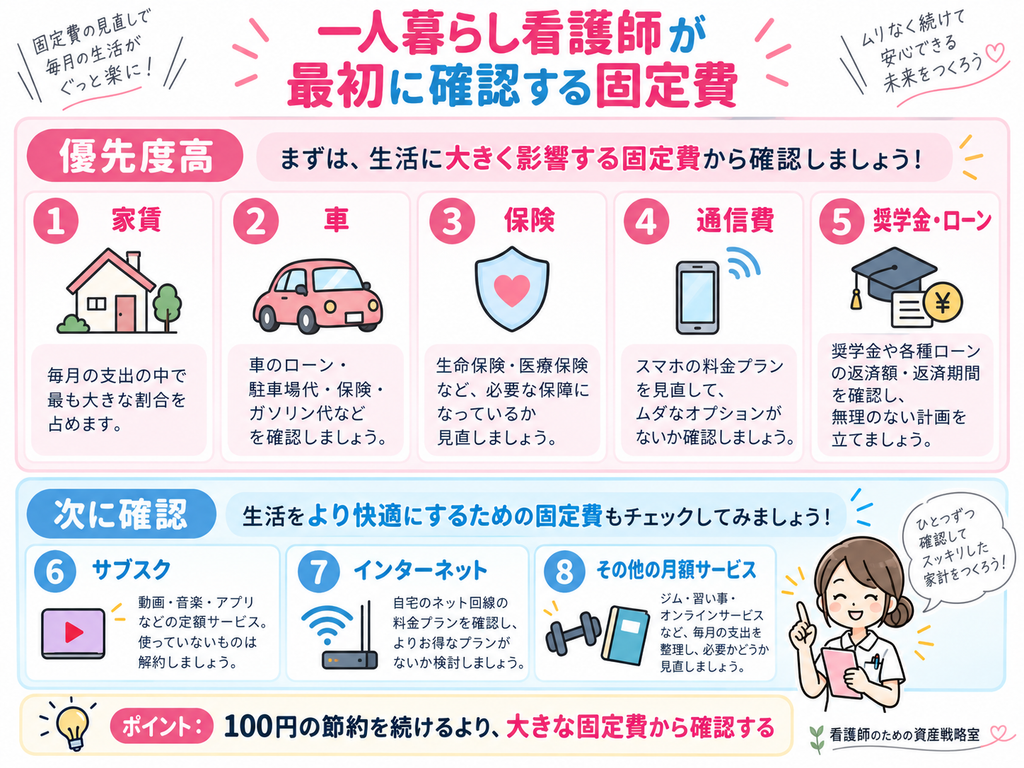
代表的なのは、
- 家賃
- スマートフォン
- インターネット
- 保険
- 車
- 奨学金
- サブスク
- ローン
です。
固定費は、一度見直すと効果が毎月続きます。
家賃は「払える額」より「余裕が残る額」で考える
一人暮らしを始めるとき、
家賃は大きな固定費になります。
大切なのは、
審査に通る金額
ではなく、
毎月払っても貯金できる金額
を選ぶことです。
たとえば、駅近で設備が充実した部屋は魅力的です。
しかし、
家賃を1万円上げれば、
年間では12万円。
5年間なら60万円の差になります。
一方で、
病院から遠すぎて通勤時間が増え、
睡眠時間が減るような部屋を選ぶ必要もありません。
看護師の場合は、
- 夜勤前後の通勤
- 防犯
- 駐車場
- 病院までの距離
- 雪や悪天候
- 呼び出しの可能性
なども考えて選びましょう。
安さだけでなく、働き続けやすさとのバランス
が大切です。
スマホ・保険・サブスクは早めに見直す
スマホ代や保険、サブスクは、一つひとつは小さく見えます。
しかし、
月5,000円減れば年間6万円。
月1万円なら年間12万円です。
一人暮らしを始めたばかりの時期ほど、
毎月の固定費を増やしすぎないことが重要です。
保険についてはこちら。
【看護師に本当に必要な保険とは?|医療保険に入る前に知っておきたい公的保障】
サブスクはこちら。
STEP3|食費は「夜勤の日」を含めて考える
看護師の食費は、
一般的な「自炊中心の生活費」だけでは考えにくい部分があります。
たとえば、
- 夜勤前にコンビニ
- 夜勤中に飲み物や軽食
- 夜勤明けに朝食
- 疲れて外食
- 休日にUber Eats
- 作り置きする体力がない
ということがあります。
夜勤明けに疲れていると、
「今日は頑張ったから」
と買い物をしたくなることもあります。
これは意志が弱いからではありません。
疲労した状態では、
料理や買い物を考える負担そのものが大きくなります。
そのため、
毎日完璧に自炊する家計を作らない
ことが大切です。
「外食ゼロ」ではなく最初から予算に入れる
たとえば、
- 自炊用の食費
- 夜勤用の食費
- 外食・テイクアウト
を最初から分けます。
そうすると、
外食しただけで、
「また無駄遣いした」
と感じることが減ります。
一人暮らしの家計は、
理想の生活ではなく、実際に続けられる生活
を基準に作りましょう。
夜勤明けの買い物対策は「意志」より仕組み
夜勤明けに、
コンビニ
↓
ネットショッピング
↓
帰宅して寝る
という経験がある人もいると思います。
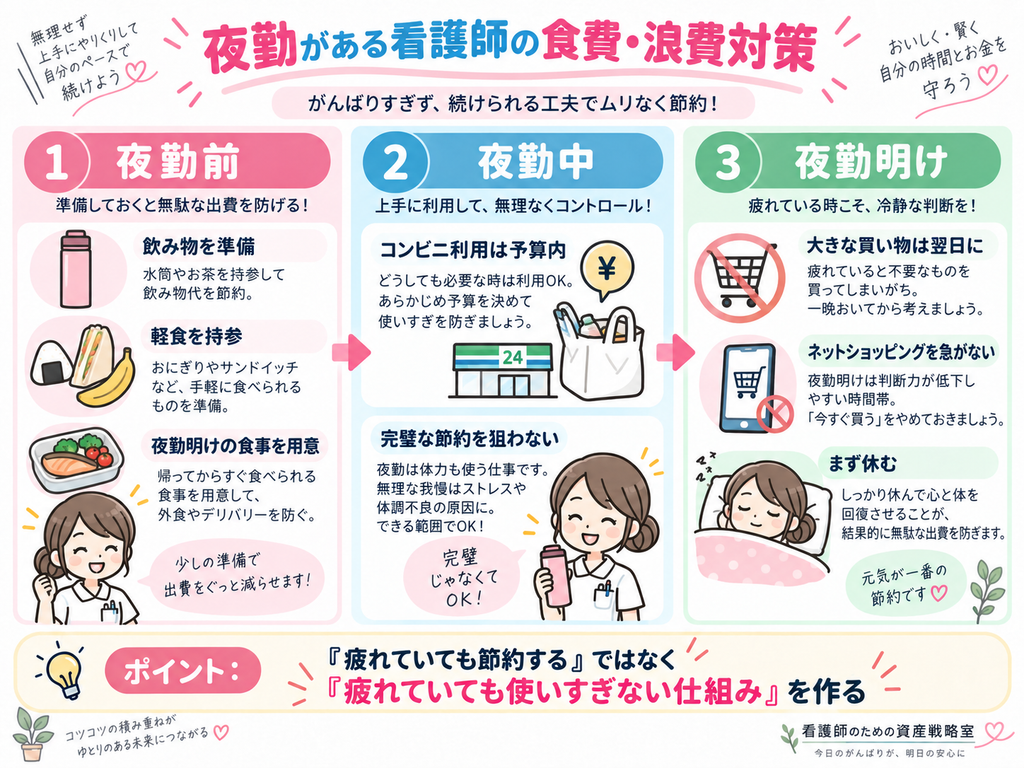
対策としては、
- 夜勤日に持っていく飲み物を準備
- 夜勤明け用の冷凍食品を置く
- ECサイトの通知を切る
- 欲しい物は翌日まで買わない
- 夜勤手当の一部を先に貯蓄へ移す
などがあります。
我慢するより、
疲れているときに判断しなくても済む仕組み
を作る方が続きます。
STEP4|車・奨学金・借金を確認する
一人暮らしの若手看護師で、家計への影響が大きいのが、
車と奨学金
です。
特に地方では、
車が通勤に必須というケースがあります。
車には、
- ローン
- ガソリン
- 任意保険
- 自動車税
- 車検
- タイヤ
- 駐車場
- メンテナンス
などの費用がかかります。
必要な車を無理に手放す必要はありません。
重要なのは、
年間でいくら使っているか知ること
です。
【看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方】
奨学金があってもNISAをしていい?
奨学金を返済している看護師の中には、
「先に全部返した方がいい?」
「NISAも始めた方がいい?」
と悩む人もいるでしょう。
奨学金は、
- 金利
- 残高
- 毎月返済額
- 返済期間
を確認して判断します。
家計が赤字なのに、
無理にNISAを始める必要はありません。
一方で、
生活防衛資金もあり、
毎月無理なく返済できているなら、
少額から資産形成を始める考え方もあります。
【奨学金返済は繰上返済すべき?投資すべき?|看護師が迷うお金の優先順位】
リボ払い・カードローンがある場合は優先して確認
奨学金とは別に、
- リボ払い
- カードローン
- 消費者金融
- 高金利のローン
がある場合は注意が必要です。
NISAで期待できる将来の利益よりも、
確実に発生する高い利息を減らす方が優先されるケースがあります。
【看護師のリボ払い・カードローンはどう返す?|NISAより返済を優先する理由】
STEP5|「突然の出費」に備えて特別費を作る
一人暮らしをしていると、
毎月の生活費以外にもお金がかかります。
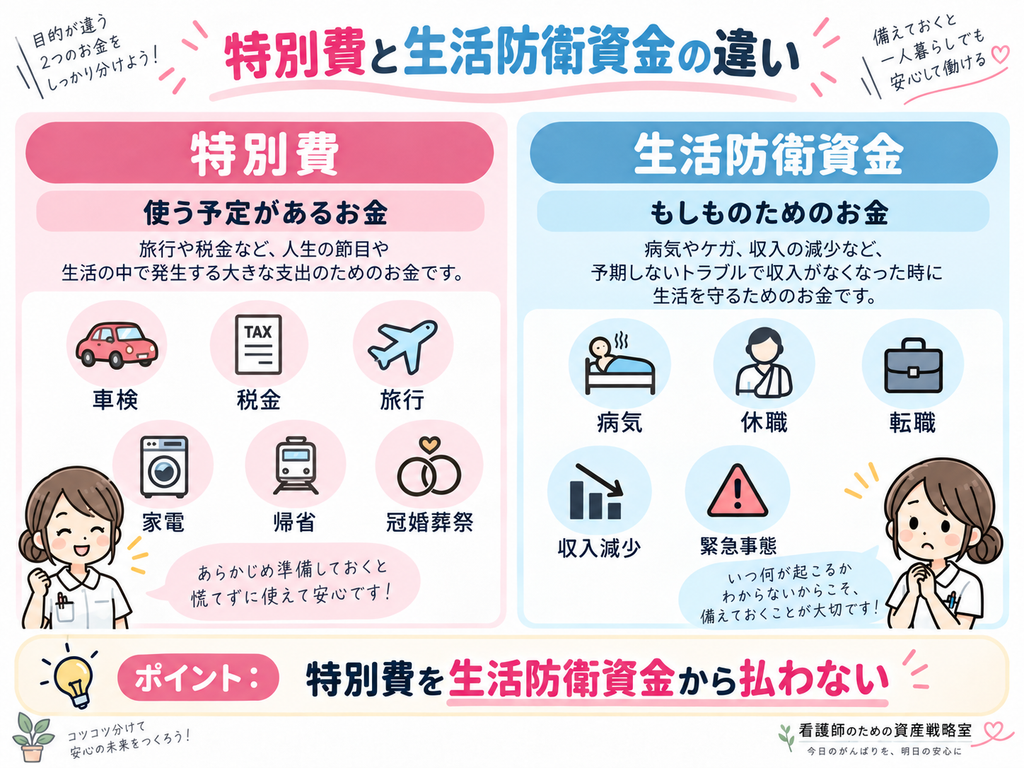
たとえば、
- 車検
- 税金
- 帰省
- 旅行
- 冠婚葬祭
- 家電故障
- スマホ買い替え
- 資格更新
- 研修
などです。
これらを、
「突然お金がかかった」
と考えていると、
ボーナスや貯金が毎回消えてしまいます。
そこで、
特別費
として別に積み立てます。
【看護師の特別費はいくら必要?|車検・税金・家電・冠婚葬祭を年間予算にする方法】
ボーナスは「全部自由に使えるお金」にしない
ボーナスが出ると、
- 旅行
- ブランド品
- 家電
- 車
- NISA
など、使いたいことが増えます。
もちろん、楽しみに使っても構いません。
ただし、
翌年の車検や税金までボーナス頼み
になると、賞与が減ったときに困ります。
おすすめは、
ボーナスが入ったら、
1.近い特別費を補充
2.生活防衛資金を確認
3.必要な買い物
4.NISA
5.自由費
のように先に役割を決める方法です。
STEP6|生活防衛資金を作る
特別費とは別に、
生活防衛資金
を準備します。
生活防衛資金とは、
- 病気
- けが
- 休職
- 転職
- 大幅な収入減少
などに備えるお金です。
一人暮らしの場合、
自分の収入が止まると、
家賃や生活費を代わりに払ってくれる人がいないケースもあります。
そのため、
投資を増やす前に、
しばらく働けなくても生活を続けられる現金
を準備しておくと安心です。
必要額は、
- 家賃
- 毎月の最低生活費
- 家族からの支援の有無
- 雇用形態
- 車
- 奨学金
などによって異なります。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
STEP7|余裕ができてからNISAを始める
最後にNISAです。
SNSを見ると、
「20代から投資しないと損」
「月5万円は積み立てよう」
といった情報を見ることがあります。
しかし、
資産形成は、
NISAを始めることだけではありません。
一人暮らしを始めたばかりで、
- 家計が毎月赤字
- リボ払いがある
- 生活防衛資金がない
- 車検代がない
- 奨学金返済が苦しい
という状態なら、
先に家計を整える方が重要です。
NISAは少額からでもいい
家計が黒字になり、
特別費と生活防衛資金を準備できたら、
NISAを検討します。
最初から大きな金額でなくても構いません。
たとえば、
月5,000円
月1万円
など、
家計に無理のない範囲から始めます。
大切なのは、
積立額の大きさより、生活を壊さず続けられること
です。
【看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説】
夜勤手当をNISAに全部入れてもいい?
夜勤手当を資産形成に使う考え方自体はよいと思います。
ただし、
全部NISA
ではなく、
- 特別費
- 生活防衛資金
- NISA
- 自由費
に分ける方法がおすすめです。
夜勤を頑張ったのに、
すべて将来のために回して、
今の生活に楽しみがなくなる必要もありません。
一方で、
毎回すべて使ってしまうと資産は残りません。
今の生活と将来の両方へ分ける
ことが大切です。
一人暮らし看護師の家計例
ここで、簡単なイメージを考えてみます。
手取り25万円の一人暮らし看護師を例にします。
あくまで一例であり、
「この割合が正解」
という意味ではありません。
生活費
家賃:7万円
食費:3万円
光熱費:1万円
通信費:5,000円
日用品:5,000円
車・交通費:2万円
合計:約14万円
将来・備え
奨学金:1万5,000円
特別費:2万円
生活防衛資金:2万円
NISA:1万円
合計:約6万5,000円
自由に使えるお金
外食、趣味、服、旅行積立など:約4万5,000円
というイメージです。
ただし、
車を持っている人、
家賃が高い地域、
奨学金がない人、
社宅がある人では、
大きく変わります。
重要なのは金額ではありません。
自分の25万円が、どこへ行っているか説明できること
です。
給料日に自動で分ける
一人暮らしの家計管理でおすすめなのが、
給料日に自動で分けること
です。
たとえば、
給与口座
↓
生活費口座
特別費口座
生活防衛資金口座
NISA
へ自動で移します。
その後に残った金額を、
自由費として使います。
すると、
「月末に余ったら貯金する」
必要がありません。
給料が入った時点で、
先に貯金が終わっています。
家計簿は毎日つけなくてもいい
看護師は、
- 日勤
- 夜勤
- 残業
- 不規則な休み
があるため、
毎日家計簿を入力する方法が合わない人もいます。
そんな場合は、
銀行口座やクレジットカードを連携できる家計簿アプリを利用し、
月1回だけ確認する
方法でも構いません。
確認するのは、
- 今月いくら使ったか
- 固定費が増えていないか
- 特別費は足りているか
- 貯金は増えたか
- NISAを無理していないか
くらいで十分です。
【内部リンク差し込み:看護師におすすめの家計簿アプリ|忙しくても続けやすい管理方法】
一人暮らし開始時にやりすぎないこと
社会人になり、一人暮らしを始めると、
「ちゃんとしなきゃ」
という気持ちになることがあります。
しかし、最初から、
- 高額な保険
- 高級家具
- 新車
- 高額スマホ
- 大きなNISA積立
- 多数のサブスク
を同時に始める必要はありません。
まず数か月生活して、
自分はいくらあれば生活できるのか
を把握してから増やしていきましょう。
新人看護師は自己投資も大切
20代の看護師にとって、
お金を貯めることだけが正解ではありません。
- 看護の本
- 資格
- 勉強
- パソコン
- 睡眠環境
- 時短家電
- 旅行
- 趣味
などに使うことも大切です。
特に新人時代は、
働くことそのものに慣れるまで大きな負担があります。
節約しすぎて、
食事・睡眠・休息まで削る必要はありません。
資産形成は、今の自分を壊してまで行うものではありません。
一人暮らし看護師のお金チェックリスト
次の項目を確認してみてください。
□ 自分の基本給を把握している
□ 夜勤手当がなくても払える生活費になっている
□ 家賃を把握している
□ 車の年間費用を把握している
□ 奨学金の残高を知っている
□ リボ払い・カードローンがない
□ サブスクを把握している
□ 年間の特別費を準備している
□ 生活防衛資金がある
□ NISAを無理していない
□ 夜勤明けに使いすぎる仕組みを見直した
□ 給料日にお金を自動で分けている
分からない項目が多くても問題ありません。
一つずつ確認していけば大丈夫です。
まず何から始めればいい?
全部を一度にやる必要はありません。
今日やるなら、
次の3つだけで十分です。
① 給与明細を見る
基本給と夜勤・残業手当を分けます。
② 銀行口座を見る
今いくら現金があるか確認します。
③ クレジットカードの過去3か月を見る
何に多く使っているか確認します。
ここまでできれば、
自分の家計の大まかな形が見えてきます。
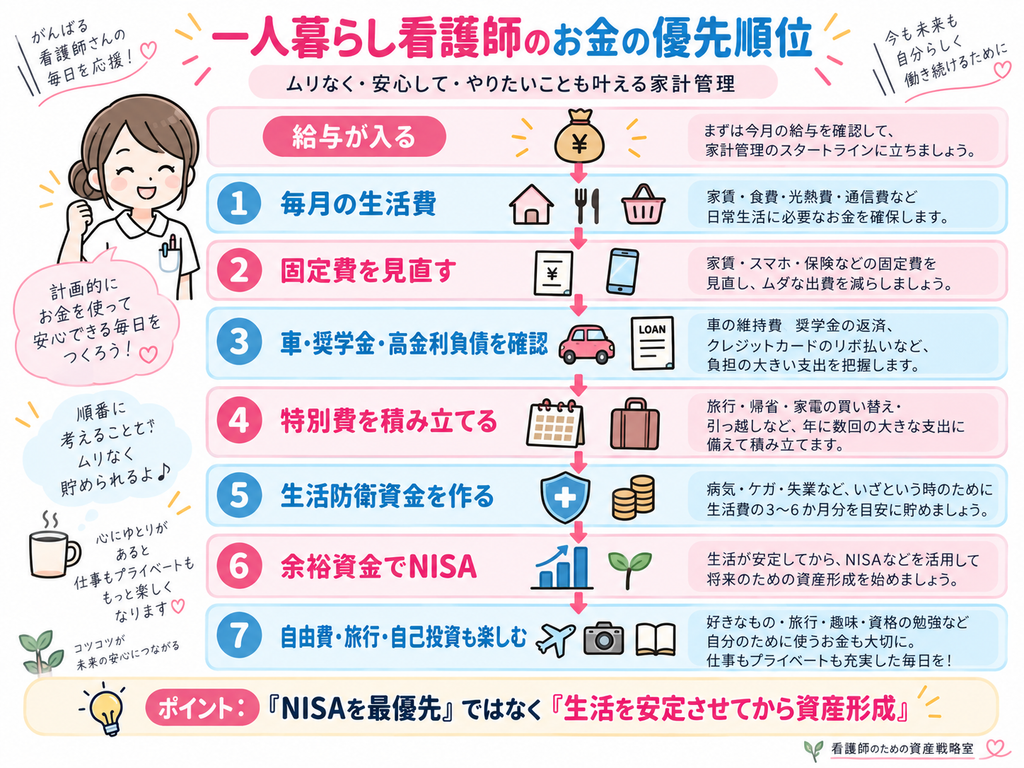
まとめ|一人暮らし看護師は「先に分ける」とお金が残りやすい
一人暮らし看護師の家計管理では、
細かい節約より、
お金の流れを先に作ること
が大切です。
順番は、
1.給与明細を確認
2.固定費を整理
3.夜勤を含めた生活費を把握
4.車・奨学金・借金を確認
5.特別費を積み立てる
6.生活防衛資金を作る
7.余裕資金でNISA
です。
看護師は、
夜勤や残業で収入を増やすことができます。
しかし、
収入が増えるたびに生活費も増えてしまえば、
何年働いてもお金は残りません。
だからこそ、
夜勤・残業で増えたお金を「生活レベル」ではなく「選択肢」に変える
ことが大切です。
生活防衛資金があれば、
体調を崩したときに休みやすくなります。
資産があれば、
転職や働き方の変更も考えやすくなります。
そしてNISAは、
その土台を作った後に活用すればよい制度です。
一人暮らしを始めた今の時期から、
少しずつ、
自分のお金を自分でコントロールできる仕組み
を作っていきましょう。
今日、給料の行き先を3つに分けよう
まずは次の給料日に、
お金を3つに分けてみてください。
①今月使うお金
家賃、食費、光熱費など。
②近いうちに使うお金
車検、旅行、税金、家電など。
③将来のためのお金
生活防衛資金、NISAなど。
これだけでも、
「給料がどこに消えたか分からない」
という状態を減らしやすくなります。
家計管理全体はこちら。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
特別費はこちら。
【看護師の特別費はいくら必要?|車検・税金・家電・冠婚葬祭を年間予算にする方法】
もしもの備えはこちら。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
家計が整った後のNISAはこちら。