
「育休に入ったら、毎月いくらもらえるんだろう?」
「夜勤手当がなくなったら家計は大丈夫?」
「NISAはそのまま続けた方がいい?」
妊娠・出産をきっかけに、こうしたお金の不安を感じる看護師は少なくありません。
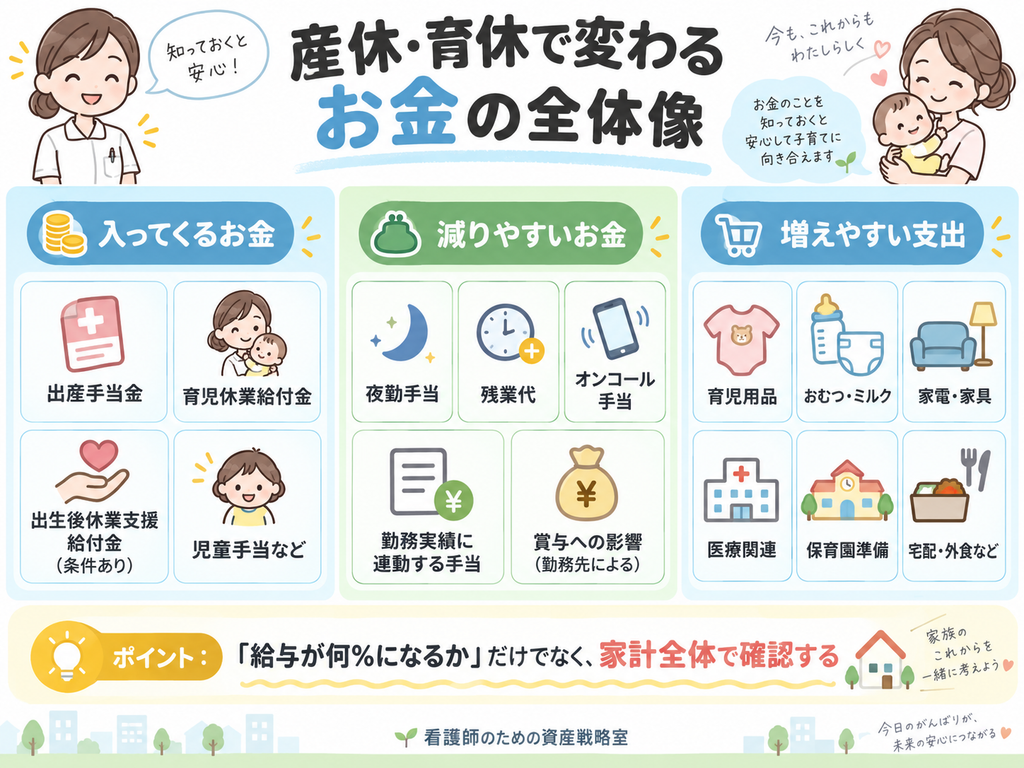
看護師は、基本給だけでなく、
- 夜勤手当
- 残業代
- オンコール手当
- 特殊勤務手当
- ボーナス
などを含めて毎月の家計を組んでいるケースがあります。
そのため、産休・育休に入ると、
「思っていた以上に使えるお金が減った」
と感じることがあります。
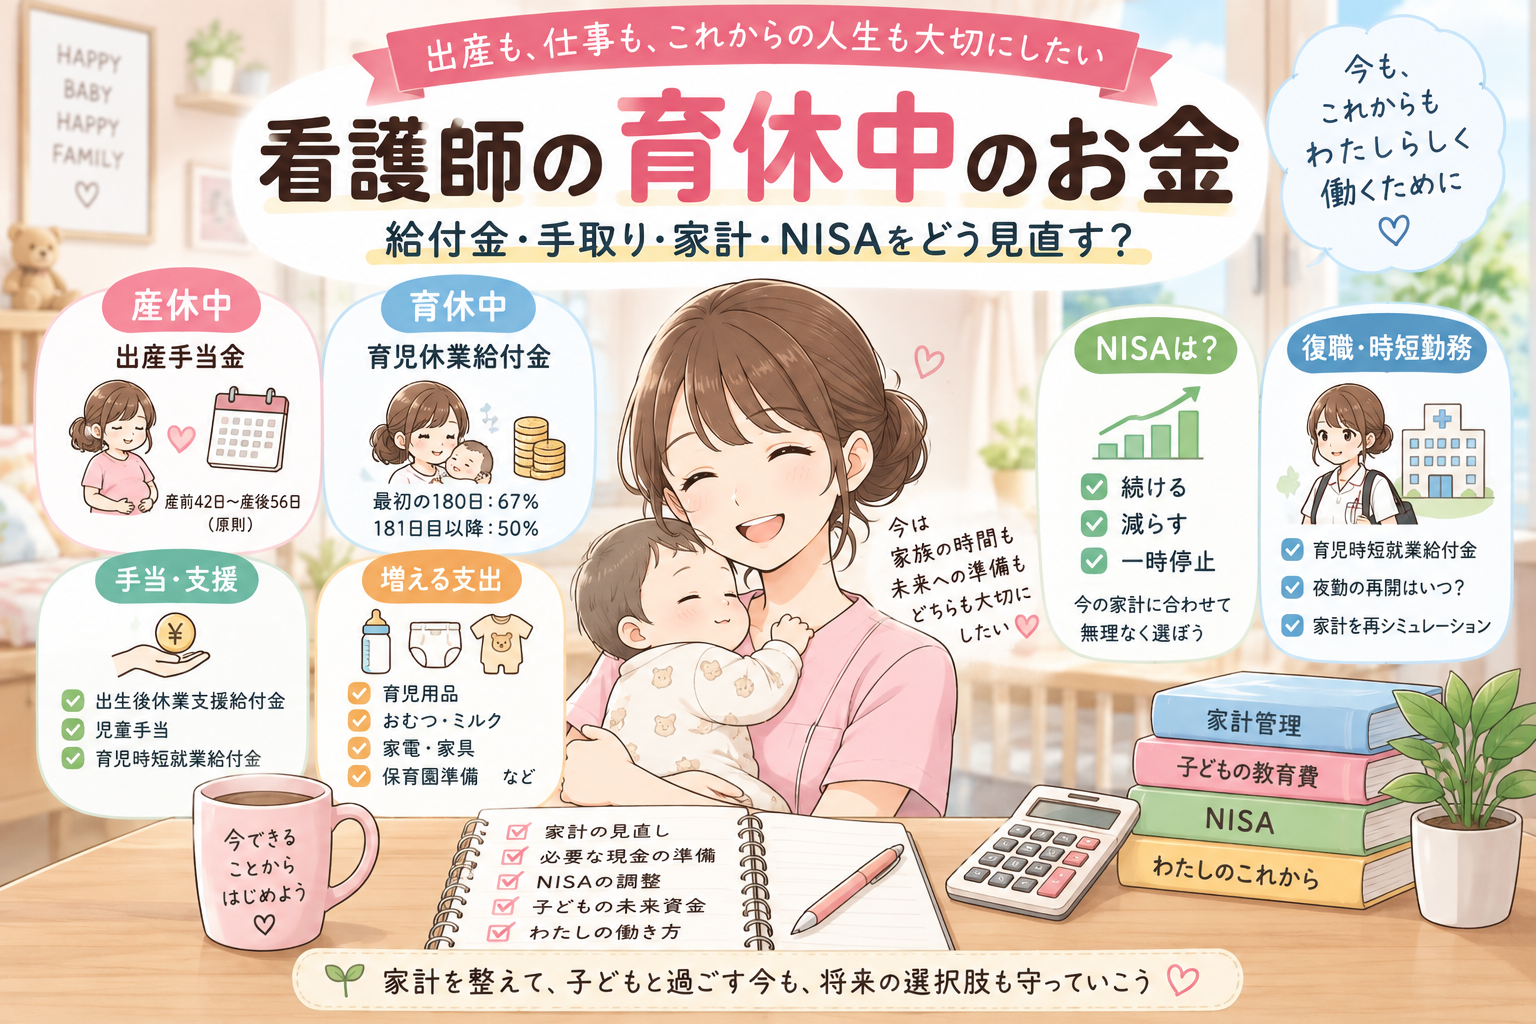
一方で、産休・育休中には、出産手当金や育児休業給付などの公的な支援があります。
さらに2025年4月からは、一定条件を満たした場合の「出生後休業支援給付金」や、復職後の時短勤務を支える「育児時短就業給付金」も始まっています。
大切なのは、
育休前と同じ家計をそのまま続けようとしないこと
です。
この記事では、看護師向けに、
- 産休・育休中にもらえるお金
- 夜勤手当がなくなる影響
- 育休中に注意したい税金・社会保険
- 育休前に準備したい現金
- NISAを続ける・減らす・止める判断
- 復職後の時短勤務
- 子どもの教育費との付き合い方
を初心者向けに解説します。
家計全体をまだ整理できていない人は、先にこちらの記事も参考にしてください。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
- 結論|育休中は「NISAを続けること」より家計を赤字にしないことが優先
- まず確認|産休と育休は同じではない
- 産休中にもらえる「出産手当金」
- 育休中にもらえる「育児休業給付金」
- 月給30万円なら約20万円?簡単な目安
- 「手取り10割相当」になる制度もある
- 看護師は「基本給」だけで考えると家計を読み違えやすい
- 育休中は社会保険料が免除される場合がある
- ただし住民税には注意
- ボーナスはどうなる?
- 育休前にいくら貯めておけばいい?
- 特別費も別に準備する
- 生活防衛資金はできるだけ残しておく
- 育休中もNISAを続けるべき?
- パターン① 家計が黒字ならNISAを継続
- パターン② 少し不安ならNISAを減額
- パターン③ 家計が赤字なら一時停止も検討
- NISAを取り崩して生活費にしてもいい?
- 児童手当は全部NISAへ入れる?
- 育休中はふるさと納税にも注意
- 復職後に時短勤務を選ぶ場合
- 看護師の時短勤務では「夜勤なし」の影響も考える
- 育休前に確認しておきたいチェックリスト
- 私ならこう考える|育休前後のお金の優先順位
- まとめ|育休は「家計を一度作り直す時期」
- まず「夜勤手当なしの家計」を計算してみよう
- 参考文献・引用元
結論|育休中は「NISAを続けること」より家計を赤字にしないことが優先
最初に結論です。
育休中のお金は、
①毎月の生活費
②育児・出産に伴う支出
③生活防衛資金
④NISA
の順番で考えるのがおすすめです。
育休中にNISAを減額したり、一時的に積立を停止したりしても、それだけで資産形成に失敗したことにはなりません。
むしろ、
生活費が足りない
↓
クレジットカードを使う
↓
貯金を取り崩す
↓
それでもNISAを続ける
という状態の方が注意が必要です。
育休は、一時的に収入と生活スタイルが大きく変わる時期です。
そのため、
「今まで月3万円積み立てていたから、そのまま続ける」
ではなく、
今の家計に合わせて積立額を変える
ことが大切です。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
まず確認|産休と育休は同じではない
「産休・育休」とまとめて呼ばれることが多いですが、お金の制度は少し異なります。
産休
一般的には、
産前休業+産後休業
を指します。
出産予定日の6週間前から、本人が請求すれば産前休業を取得できます。
産後は、原則として出産翌日から8週間は就業できません。
この期間の収入を支える代表的な制度が、
出産手当金
です。
育休
産後休業が終わった後などに、原則として1歳未満の子どもを養育するために取得するのが育児休業です。
一定条件を満たせば、育児休業中には、
育児休業給付金
を受け取ることができます。
つまり、
産休中
→ 出産手当金
育休中
→ 育児休業給付金
という流れが基本になります。
産休中にもらえる「出産手当金」
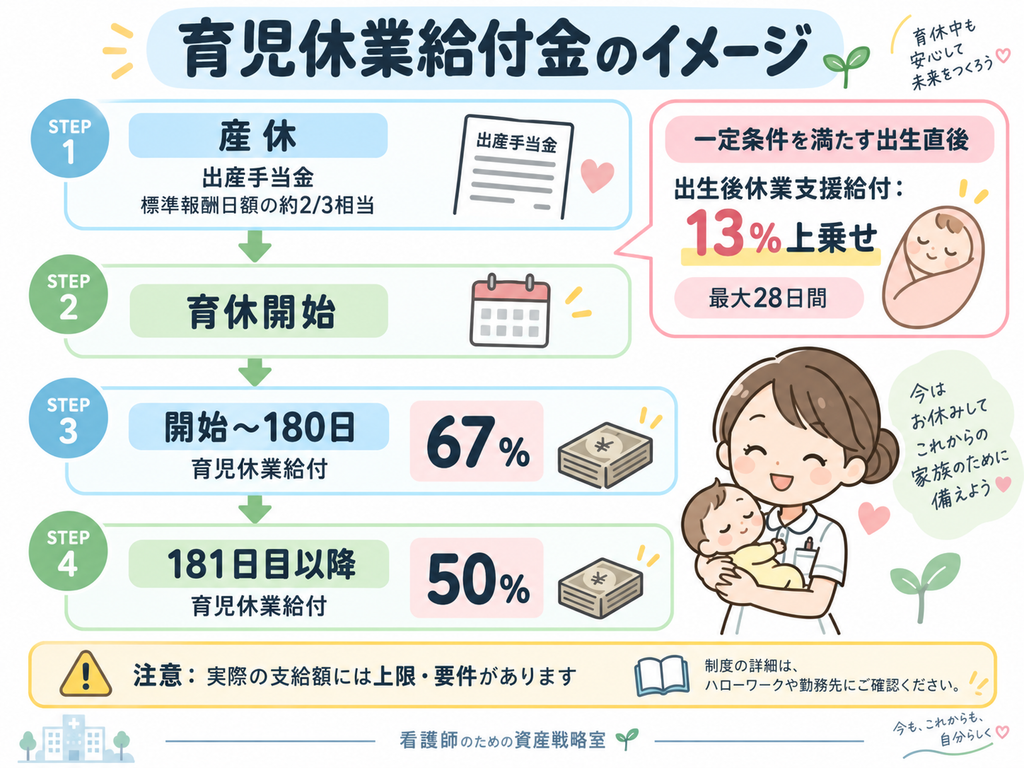
健康保険等に加入している本人が、出産のために仕事を休み、その間に給与が支払われない場合などには、出産手当金の対象になります。
対象期間は原則、
出産予定日前42日から、出産翌日以降56日まで
です。
多胎妊娠の場合は産前98日となります。
支給額は、一定の方法で算出した標準報酬日額の3分の2相当です。
ただし、
「普段の手取りの3分の2」
と単純に考えない方がよいです。
実際の支給額は標準報酬月額などをもとに計算されます。
また、公務員や勤務先の健康保険組合などでは、制度・手続きが異なる場合があります。
勤務先の人事・給与担当者や加入している健康保険・共済組合に確認しましょう。
育休中にもらえる「育児休業給付金」
育児休業給付金は、一定の要件を満たす雇用保険の被保険者が育児休業を取得した場合に支給されます。
2026年時点では、原則として、
育児休業開始から180日までは67%
181日目以降は50%
の給付率です。
計算の基礎となる賃金は、原則として休業開始前の賃金をもとに算定されます。
産前産後休業から引き続き育児休業へ入る場合は、原則として産前産後休業開始前の賃金が算定対象になります。
月給30万円なら約20万円?簡単な目安
たとえば、計算の基礎となる賃金月額を仮に30万円とすると、
最初の180日なら、
30万円 × 67%
なので、
約20万1,000円
が一つの目安になります。
181日目以降なら、
30万円 × 50%
なので、
約15万円
です。
ただし、これは制度を理解するための単純な例です。
実際には、
- 休業開始時賃金日額
- 支給日数
- 上限額・下限額
- 育休中に勤務先から支払われる賃金
- 就労状況
などによって支給額が変わります。
厚生労働省には、産休・育休中に受け取れる給付金を試算できる公式ツールもあります。
「手取り10割相当」になる制度もある
2025年4月から、
出生後休業支援給付金
が始まりました。
原則として、子どもの出生直後の一定期間に両親がそれぞれ14日以上の育児休業を取得するなどの要件を満たした場合、
育児休業給付の67%に、
13%
が上乗せされます。
合計給付率は80%です。
育休中は一定の要件で社会保険料が免除され、育児休業等給付は非課税であることなどから、厚生労働省はこれを、
「手取り10割相当」
と説明しています。
ただし、ここは誤解しやすいポイントです。
育休期間中ずっと100%の手取りが保証される制度ではありません。
出生後休業支援給付金の上乗せは最大28日間で、利用には条件があります。
また、給付額には上限もあります。
自分が対象になるかは勤務先やハローワーク、厚生労働省の簡易診断ツールで確認しましょう。
看護師は「基本給」だけで考えると家計を読み違えやすい
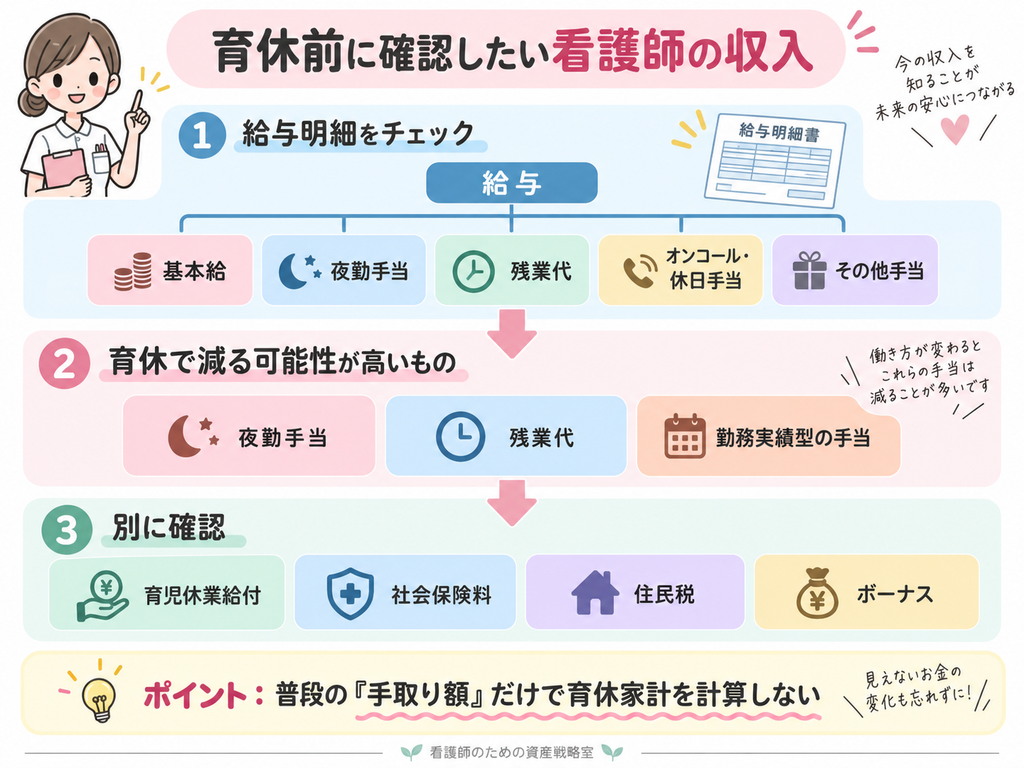
看護師が育休前に特に確認しておきたいのが、
毎月の給料の内訳
です。
看護師の給与には、
基本給以外にも、
- 夜勤手当
- 時間外勤務手当
- オンコール手当
- 呼び出し手当
- 特殊勤務手当
- 休日勤務手当
などが含まれているケースがあります。
普段の手取りが30万円だったとしても、
そのうち数万円が夜勤や残業による収入なら、育休中の感覚は大きく変わります。
例
普段の給与が、
基本給:28万円
夜勤などの手当:5万円
残業等:2万円
だった場合、
「普段は35万円くらい給与がある」
という感覚になります。
しかし、育休中は、
勤務して得る夜勤手当・残業代などは基本的に発生しません。
そのため、
「今までの手取りの67%くらい」
と考えるのではなく、
実際に育児休業給付の計算に使われる賃金と、家計から消える手当を確認する必要があります。
給与明細の見方から確認したい人はこちらの記事へ。
【看護師の給与明細の見方|基本給・手当・控除を初心者向けに解説】
育休中は社会保険料が免除される場合がある
育児休業期間中は、一定の要件を満たすと、
- 健康保険料
- 厚生年金保険料
について、本人負担分と事業主負担分が免除されます。
つまり、
「給付率67%だから、手取りも普段の67%」
とは限りません。
育児休業給付は非課税で、一定条件では社会保険料も免除されるため、給与額と手取り額の差は通常勤務時とは異なります。
ただし住民税には注意
育休中に見落としやすいのが、
住民税
です。
住民税は、基本的に前年の所得をもとに計算されます。
つまり、今年から育休に入って収入が減っても、
前年に通常勤務してしっかり収入があれば、
育休中にも住民税の支払いが発生することがあります。
特に、
「給与から天引きされていたから意識していなかった」
という人は注意しましょう。
育休中の住民税が、
- 給与から引かれるのか
- 普通徴収になるのか
- どのように納付するのか
は勤務先や自治体の取り扱いを確認してください。
ボーナスはどうなる?
育休中のボーナスについては、
勤務先の就業規則や賞与の算定方法
によって異なります。
「育休だから必ずゼロ」
とも、
「必ず満額」
とも言えません。
たとえば、
- 賞与算定期間
- 出勤率
- 評価期間
- 育休取得期間
などが影響するケースがあります。
そのため、育休前には人事担当者へ、
「育休を取得した場合、夏・冬の賞与はどうなりますか?」
と確認しておきましょう。
育休中の家計を、
「いつもと同じボーナスが入る前提」
で作らないことが重要です。
育休前にいくら貯めておけばいい?
必要額は家庭によって異なります。
そのため、
「育休前に100万円必要」
などと一律に決める必要はありません。
まず確認したいのは、
育休中の毎月の不足額
です。
STEP1|育休中の収入を予想する
- 育児休業給付
- 配偶者の収入
- その他の継続収入
を確認します。
STEP2|育休中の生活費を予想する
- 家賃・住宅ローン
- 食費
- 光熱費
- 通信費
- 保険
- 車
- 育児用品
などを確認します。
STEP3|毎月の不足額を出す
たとえば、
育休中に使えるお金:25万円
毎月の支出:28万円
なら、
毎月3万円不足
します。
育休期間を12か月とすると、
3万円 × 12か月
で、
36万円程度の現金が必要になる可能性があります。
そこに、
- 出産前後の買い物
- 家電
- 保育園準備
- 車検
- 税金
- 帰省
- 冠婚葬祭
などを加えて考えます。
特別費も別に準備する
育休前には、生活防衛資金だけでなく、
特別費
も確認してください。
たとえば育休期間中に、
- 車検
- 自動車税
- 固定資産税
- 家電買い替え
- 帰省
- 冠婚葬祭
が予定されているなら、
その支出は「緊急事態」ではありません。
あらかじめ予算化できます。
生活防衛資金はできるだけ残しておく
育休中に家計が赤字になるからといって、
毎月生活防衛資金を取り崩す設計は慎重に考えたいところです。
生活防衛資金は、
- 病気
- 長期休職
- 転職
- 家族の緊急事態
- 大幅な収入減
などに備えるお金です。
育休中に予定されている生活費不足については、
できれば育休前に別枠で準備します。
生活防衛資金そのものの目安はこちら。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
育休中もNISAを続けるべき?
ここが資産形成をしている看護師にとって、大きな悩みだと思います。
結論としては、
家計によって違います。
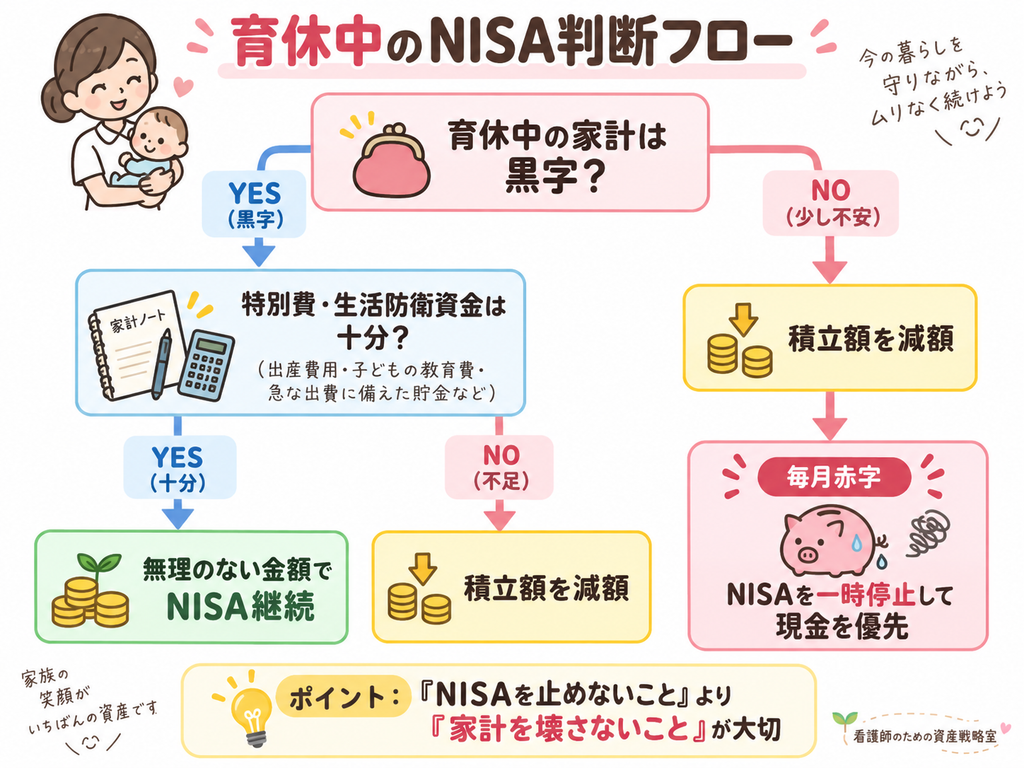
育休中でも家計に十分な余裕があるなら、そのまま積立を続けてもよいでしょう。
一方で、
生活費の不足を貯金で補っているのに、
毎月3万円、5万円とNISAへ入れ続ける必要はありません。
パターン① 家計が黒字ならNISAを継続
育児休業給付や配偶者の収入などで、
生活費
+特別費
+生活防衛資金
を確保できているなら、
無理のない範囲でNISAを続ける選択肢があります。
パターン② 少し不安ならNISAを減額
育児用品などの支出が想定より増えているなら、
NISAを、
月3万円 → 1万円
月1万円 → 5,000円
のように減らす方法があります。
「続けるか、全部やめるか」
の2択ではありません。
パターン③ 家計が赤字なら一時停止も検討
毎月の生活費が不足し、
普通預金を取り崩している場合は、
一度NISAを停止してもよいでしょう。
NISAの積立を止めれば、
その分の現金を毎月の家計へ残せます。
家計が安定し、復職後に余裕が戻ったら再開できます。
NISAを取り崩して生活費にしてもいい?
すでにNISAである程度の資産があると、
「足りなければNISAを売ればいい」
と思うかもしれません。
もちろん、NISAの商品を売却すること自体は可能です。
しかし、
まずは積立停止・減額を検討してから既存資産の売却を考える
方が順番として分かりやすいです。
なぜなら、
積立を継続しながら、過去のNISAを売却して生活費にする
という状態は、家計の資金移動として少し複雑だからです。
まず、
積立を減らす
↓
新しく現金を残す
↓
それでも不足するか確認
という順番で考えます。
児童手当は全部NISAへ入れる?
育休中に子どもの将来資金を考え始める人も多いでしょう。
児童手当などをそのまま投資へ回したくなるかもしれません。
ただし、家計に余裕がない時期に、
子どもの将来のために今の生活を苦しくする
必要はありません。
教育費は、
- 近いうちに使うお金
- 10年以上先に使うお金
- 急な育児費用
に分けて考えるのがおすすめです。
まず現金を確保してから、長期間使わない部分だけNISAなどを検討します。
【看護師ママ・パパ向け|こどもNISAとは?ジュニアNISA終了後の教育費準備を解説】
育休中はふるさと納税にも注意
育休に入ると、
- 夜勤が減る
- 残業が減る
- 給与収入が減る
ことで、その年の課税所得が普段より少なくなることがあります。
ふるさと納税の控除上限は所得などによって変わるため、
前年と同じ金額をそのまま寄附しない
ことが大切です。
特に、
- 産休
- 育休
- 時短勤務
- 転職
- 休職
があった年は、年収見込みを再確認しましょう。
復職後に時短勤務を選ぶ場合
育休が終わったら、家計がすぐ元通りになるとは限りません。
看護師の場合、
「復職後しばらく夜勤をしない」
「時短勤務にする」
という働き方も考えられます。
そうなると、
育休終了
=
以前と同じ給料へ復帰
とは限りません。
ここで確認しておきたいのが、
育児時短就業給付金
です。
2025年4月から、2歳未満の子を養育するために時短勤務を行うなど一定の条件を満たした雇用保険の被保険者には、原則として時短勤務中の賃金額の10%相当が支給される制度が始まりました。
ただし、時短勤務開始前の賃金との関係で給付率が調整される場合があります。
看護師の時短勤務では「夜勤なし」の影響も考える
時短勤務で注意したいのは、
単純に、
8時間勤務 → 6時間勤務
になった給与差だけではありません。
病棟勤務などの場合、
- 夜勤がなくなる
- 夜勤回数が減る
- 残業が減る
- 手当が変わる
ことで、収入差がさらに大きくなることがあります。
そのため復職前には、
基本給だけではなく、復職後の実際の勤務形態をもとに手取りを考える
ことが重要です。
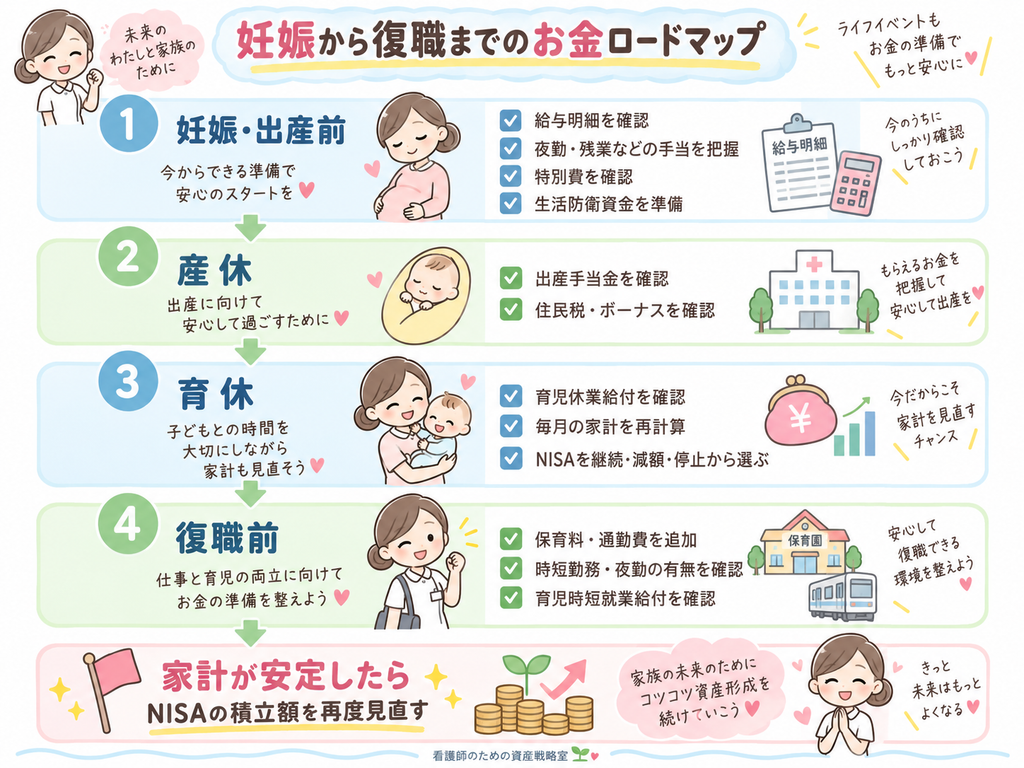
育休前に確認しておきたいチェックリスト
□ 産休前の給与明細を確認した
□ 夜勤手当が毎月いくらあるか確認した
□ 残業代・オンコール手当を確認した
□ 出産手当金の対象か確認した
□ 育児休業給付の対象か確認した
□ 出生後休業支援給付の対象条件を確認した
□ 育休中の住民税を確認した
□ ボーナスがどうなるか勤務先へ確認した
□ 育休中の毎月の生活費を試算した
□ 車検・税金などの特別費を確認した
□ 生活防衛資金を確保した
□ NISAの積立額を見直した
□ 復職後の時短勤務について確認した
□ 夜勤へいつ復帰するか考えた
□ 保育料や通勤費を家計に追加した
すべてを完璧に決める必要はありません。
まずは、
育休に入ったら毎月いくら入って、いくら出ていくのか
だけでも確認してみましょう。
私ならこう考える|育休前後のお金の優先順位
育休前後は、次の順番で考えます。
1.毎月の生活費を確保する
2.出産・育児に必要な現金を確保する
3.車検・税金などの特別費を準備する
4.生活防衛資金を残す
5.家計に余裕があればNISAを継続する
6.復職後に収入が戻ってから積立額を再調整する
資産形成は、
毎月同じ金額を絶対に積み立て続けること
ではありません。
人生には、
- 出産
- 育休
- 時短勤務
- 転職
- 住宅購入
- 介護
など、家計が変化する時期があります。
そのときに投資額を調整できることも、長く資産形成を続けるためには重要です。
まとめ|育休は「家計を一度作り直す時期」
育休に入ると、看護師の収入は大きく変わる可能性があります。
特に、
- 夜勤手当
- 残業代
- オンコール手当
- 勤務実績に連動する手当
がなくなる影響は無視できません。
一方で、
- 出産手当金
- 育児休業給付金
- 出生後休業支援給付金
- 社会保険料の免除
- 育児時短就業給付金
など、利用できる制度もあります。
大切なのは、
給付金だけを見て「大丈夫」と判断しないこと
です。
育休中には、
生活費
+育児費
+特別費
+住民税
+復職後の支出
まで考える必要があります。
そして家計が厳しくなったら、
NISAは、
継続
↓
減額
↓
一時停止
の順番で柔軟に見直せばよいでしょう。
育休中に積立額を下げても、資産形成は終わりません。
家計が安定してから、また積み立てを増やせます。
育休中に一番守りたいのは、投資額ではなく家族の生活です。
まず「夜勤手当なしの家計」を計算してみよう
この記事を読んだら、給与明細を1枚用意してください。
そして、
1.基本給
2.夜勤・残業・オンコールなどの手当
3.毎月の生活費
を確認します。
次に、
夜勤手当や残業代がなくても、毎月いくら必要なのか
を計算してみてください。
不足するなら、
NISAを減らす前に、
「育休中に必要な現金はいくらか」
が見えてきます。
家計全体を整理したい人はこちら。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
現金の備えはこちら。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
NISAの調整はこちら。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
子どもの将来資金はこちら。
【看護師ママ・パパ向け|こどもNISAとは?ジュニアNISA終了後の教育費準備を解説】
参考文献・引用元
・厚生労働省「育児休業等給付について」
・厚生労働省「Q&A~育児休業等給付~」
・厚生労働省「産休・育休中の経済的支援 かんたん試算ツール」
・厚生労働省「出産なび」
・厚生労働省「育児休業制度特設サイト」
・厚生労働省「短時間勤務等の措置」
・全国健康保険協会「出産手当金」
・長野市「個人市民税・県民税(住民税)のあらまし」