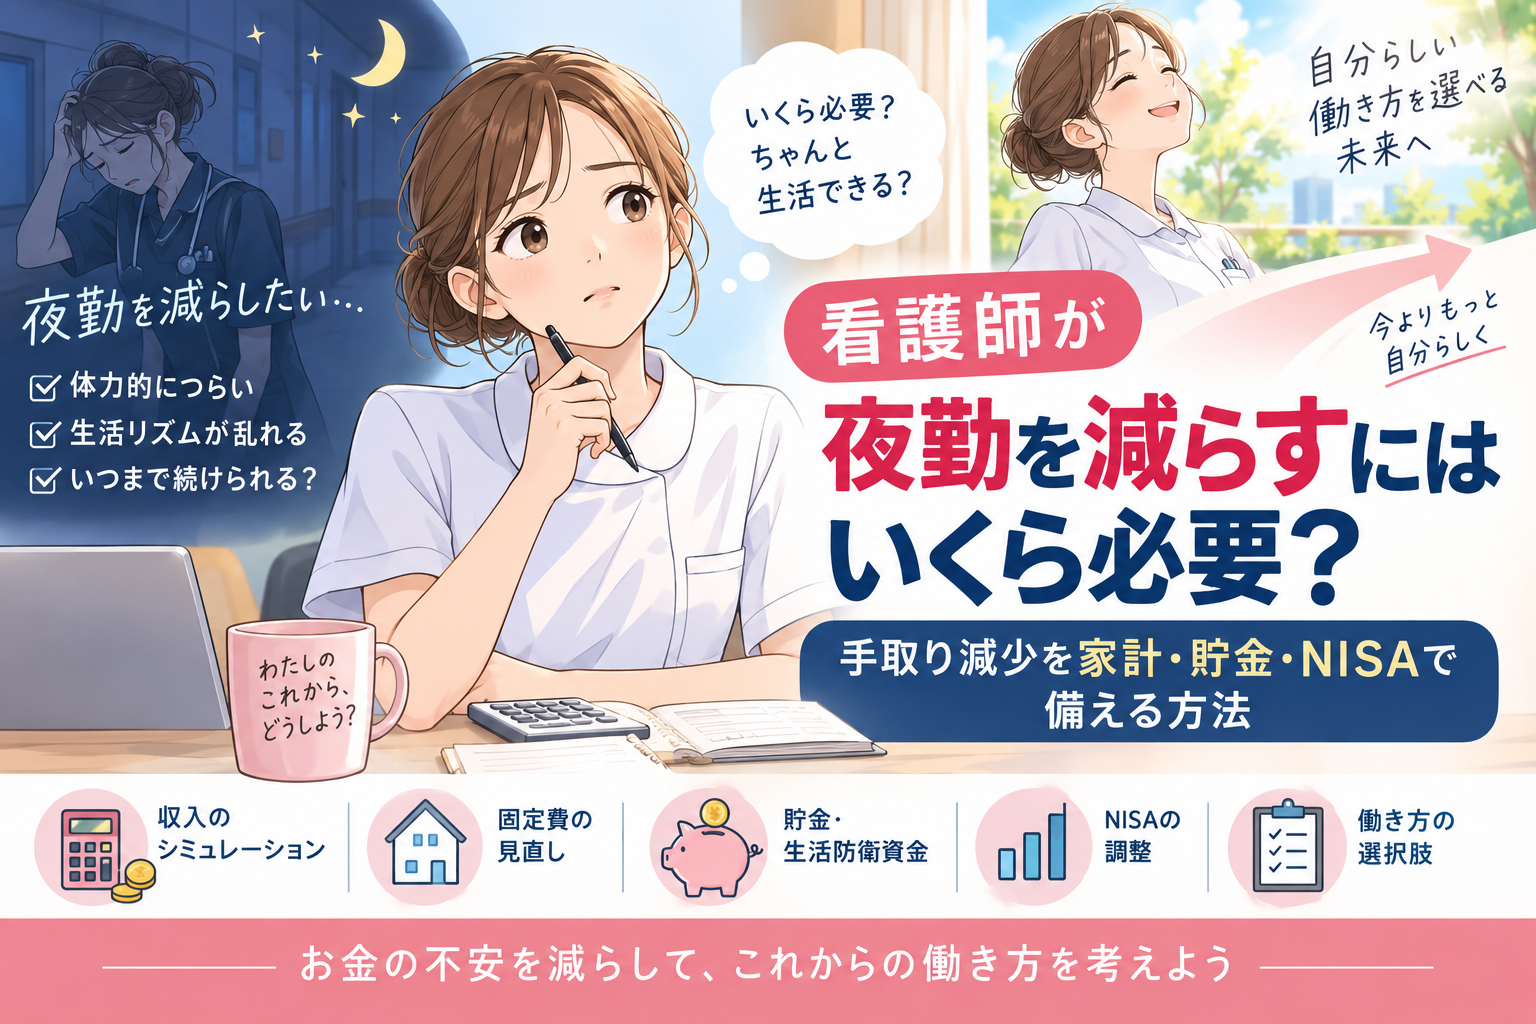
「夜勤を少し減らしたい」
「できれば日勤中心で働きたい」
「でも、夜勤手当がなくなったら生活できるか不安」
こう感じたことはありませんか?
看護師にとって夜勤は、収入を増やす大きな要素の一つです。
その一方で、働き方やライフステージが変われば、
・夜勤回数を減らしたい
・夜勤のない部署へ異動したい
・外来やクリニックへ転職したい
・育児のために夜勤をやめたい
・年齢とともに夜勤の負担を減らしたい
と考えることもあります。
そこで気になるのが、
「夜勤を減らしたら、給料はいくら下がるのか」
そして、
「いくら貯めておけば安心して減らせるのか」
ではないでしょうか。
大切なのは、
「夜勤手当が月4万円だから、4万円×○か月を貯める」
と単純に考えることではありません。
現在の家計が毎月どのくらい黒字なのか。
減らせる固定費はいくらあるのか。
数か月以内に車検や旅行などの特別費があるのか。
生活防衛資金は別にあるのか。
これらを整理すると、夜勤を減らすために本当に必要な金額が見えてきます。
この記事では、
・夜勤を減らすと家計がどう変わるか
・必要資金の計算方法
・夜勤を減らす前に見直したい固定費
・生活防衛資金との違い
・NISAをどう調整するか
・夜勤なしの働き方へ移る準備
を、看護師向けにわかりやすく解説します。
給与そのものの内訳がまだよく分からない人は、先に給与明細を確認してみてください。
看護師の給与明細の見方|基本給・夜勤手当・控除をわかりやすく解説
給与明細の記事を読む
- 結論|夜勤を減らす前に「毎月いくら不足するか」を確認しよう
- まず確認|夜勤を減らすと何が減る?
- 夜勤1回を減らしたら、生活はどう変わる?
- 夜勤を減らす前に「現在の黒字額」を知る
- 固定費を1万円下げれば「夜勤1回分」を減らせることもある
- 見直すなら小さな支出より固定費から
- 夜勤を減らす前に特別費も確認する
- 生活防衛資金を「夜勤減少の生活費」に全部使わない
- いくら準備する?3か月・6か月・1年で考える
- いきなり夜勤ゼロにしなくてもいい
- NISAをしている場合はどうする?
- NISAを売って夜勤を減らすのはあり?
- 夜勤手当を「夜勤を減らす資金」に変える
- 資産形成の目的は「投資額を最大化すること」だけではない
- 夜勤を減らす前のお金チェックリスト
- 夜勤なしの職場へ転職する場合は、給与の中身を見る
- すでに退職や転職を考えている場合
- まとめ|夜勤を減らすための資産形成もある
- まず「夜勤を1回減らしたら」を計算してみよう
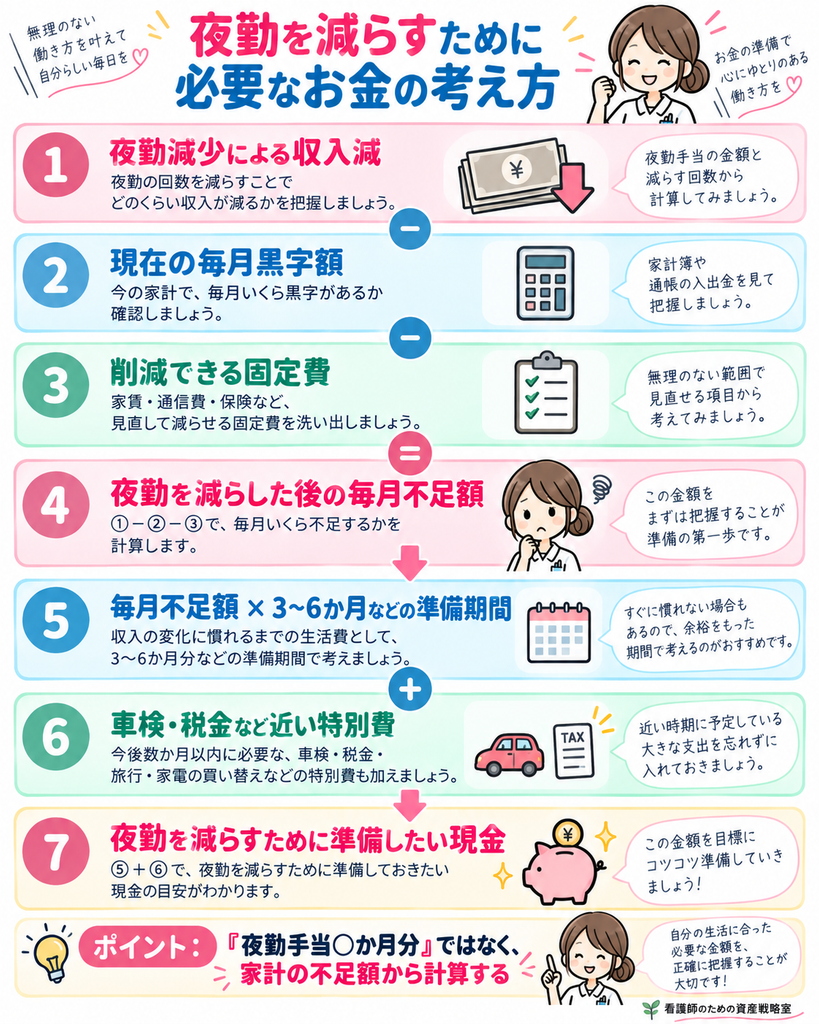
結論|夜勤を減らす前に「毎月いくら不足するか」を確認しよう
夜勤を減らすために必要なお金は、人によって違います。
目安を出すときは、
夜勤を減らした後の毎月の不足額 × 家計を慣らす期間 + 近い特別費
で考えると分かりやすくなります。
たとえば、夜勤を減らすことで毎月3万円収入が減るとします。
しかし現在の家計が毎月1万円黒字で、さらに固定費を5,000円見直せるなら、
3万円
-1万円
-5,000円
で、
実際の不足額は月1万5,000円程度
です。
この状態で、まず6か月分の余裕を持ちたいなら、
1万5,000円 × 6か月
で、
9万円
が一つの目安になります。
さらに半年以内に車検10万円があるなら、
9万円+10万円
で、
19万円程度の現金を別に確保する
という考え方ができます。
つまり、
夜勤手当が減る金額ではなく、夜勤を減らした後に家計がいくら不足するか
を見ることが重要です。
まず確認|夜勤を減らすと何が減る?
夜勤を減らしたとき、最も分かりやすく減るのが夜勤手当です。
しかし、実際の給与への影響は勤務先によって異なります。
たとえば、
・夜勤手当
・深夜勤務に関係する割増分
・時間外勤務
・休日勤務
・勤務実績に連動する手当
などが変わる可能性があります。
反対に、基本給や固定で支給される手当は、勤務形態が変わらなければそのままの場合もあります。
そのため、まず過去3〜6か月分の給与明細を用意して、
「夜勤によって毎月いくら増えているのか」
を確認しましょう。
夜勤手当そのものについては、既存記事で「夜勤手当を生活費へ組み込みすぎないこと」「貯蓄・生活防衛資金・NISA・自己投資などへ分ける考え方」を詳しく解説しています。
夜勤手当は使う?貯める?|看護師が資産形成に活かす方法
夜勤手当の記事を読む
すでに夜勤手当を毎月の生活費へすべて使っている人ほど、夜勤を減らす前の家計調整が重要になります。
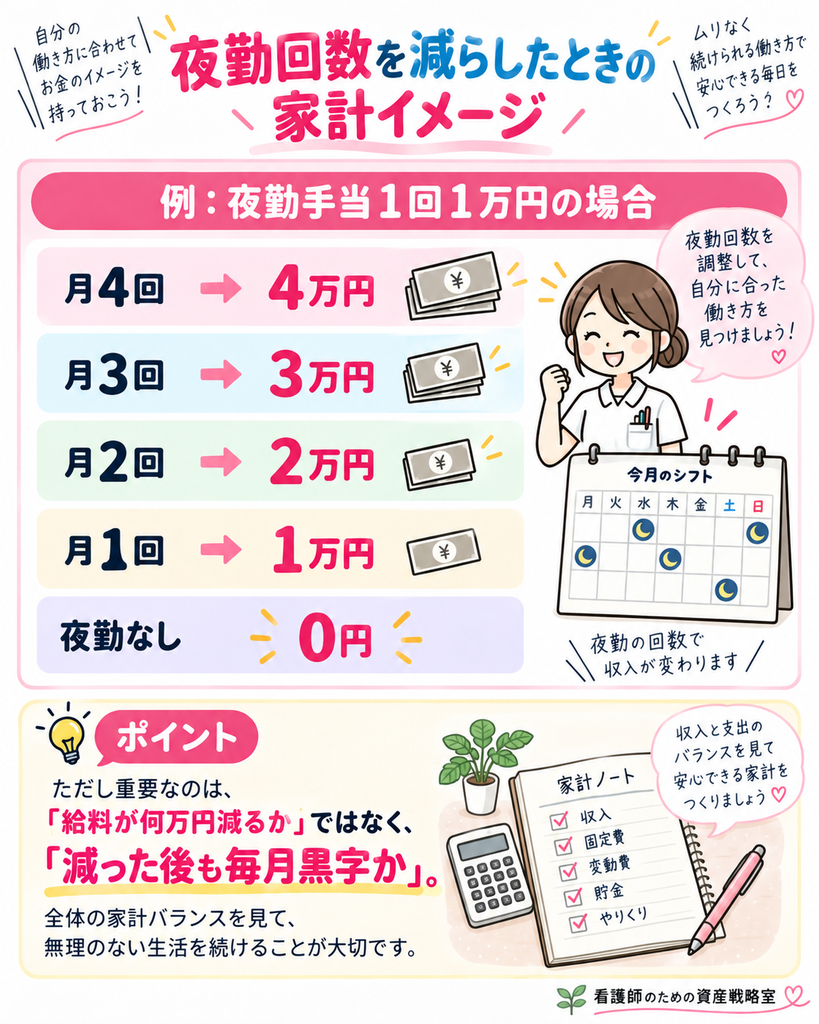
夜勤1回を減らしたら、生活はどう変わる?
例として、夜勤1回あたりの手当を1万円と仮定します。
月4回夜勤をしている人なら、
夜勤手当は月4万円。
ここから月1回減らせば、
約1万円の収入減。
月2回減らせば、
約2万円の収入減。
すべてやめれば、
約4万円の収入減になります。
ただし、実際の手取り減少額は、給与体系や税・社会保険などによって単純に一致しないことがあります。
そのため、家計を考えるときは、
自分の給与明細で実際の差を確認する
ことをおすすめします。
また、
「月2万円減る」
と聞くと大きく感じますが、
現在毎月3万円貯金できている人なら、夜勤を減らしても家計自体は黒字のままかもしれません。
逆に、
毎月ほぼ使い切っている人なら、1万円の減少でも赤字になる可能性があります。
夜勤を減らす前に「現在の黒字額」を知る
家計簿を細かくつけていなくても構いません。
確認したいのは、
毎月いくら残っているか
です。
たとえば、
手取り28万円
支出25万円
なら、
毎月3万円黒字です。
夜勤を減らして手取りが2万円下がったとしても、
手取り26万円
支出25万円
なら、
まだ月1万円黒字です。
この場合、
「夜勤を減らすために数百万円必要」
というわけではありません。
一方、
手取り28万円
支出28万円
なら、
夜勤を2万円分減らした時点で、
毎月2万円赤字になります。
まずは、
夜勤を減らした後の家計が黒字か赤字か
を確認しましょう。
家計全体の確認方法は、こちらで詳しく解説しています。
看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方
家計管理ロードマップを読む
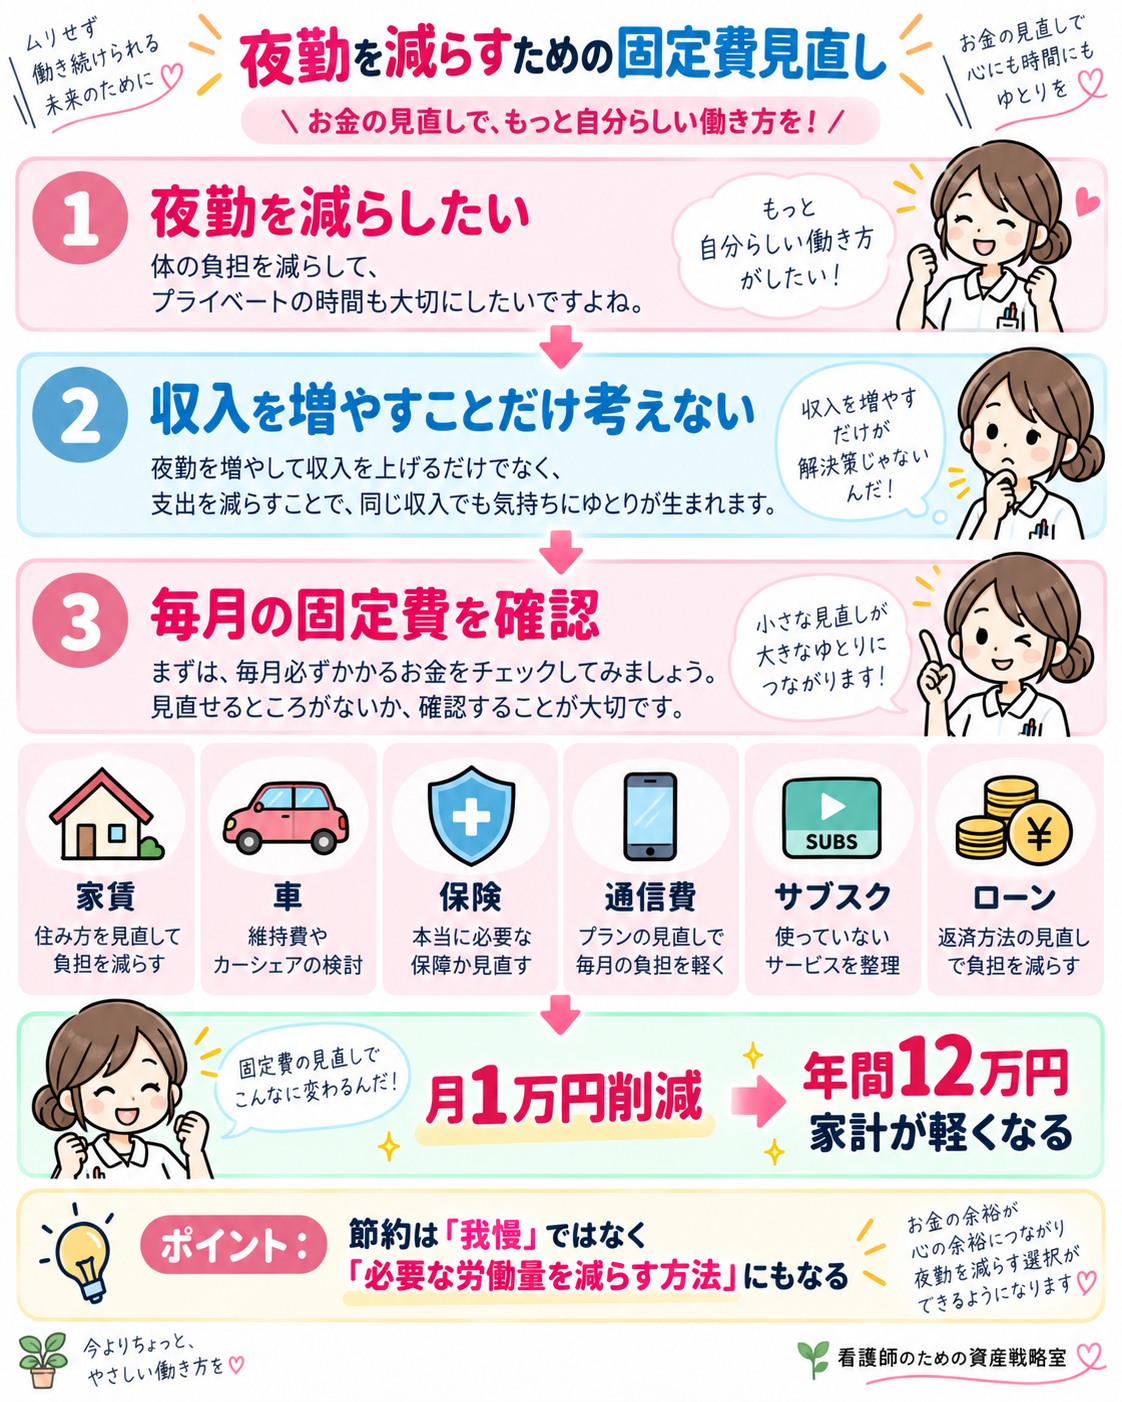
固定費を1万円下げれば「夜勤1回分」を減らせることもある
夜勤を減らしたいと考えたとき、
最初から収入を増やす方法だけを考える必要はありません。
毎月の固定費を減らせれば、その分だけ必要な収入も減ります。
たとえば、
スマホ:月3,000円削減
保険:月4,000円削減
使っていないサブスク:月3,000円削減
合計で、
月1万円
家計を軽くできたとします。
仮に夜勤手当が1回1万円なら、
家計上は、
「固定費を1万円下げることで、夜勤1回分の収入減を吸収できた」
と考えることもできます。
ここが、単純な節約とは少し違うところです。
節約の目的を、
「貯金額を増やす」
だけではなく、
「働く時間を減らしても生活できる状態を作る」
と考えることができます。
見直すなら小さな支出より固定費から
夜勤を減らすために、
毎日コーヒーを我慢する。
コンビニを完全にやめる。
趣味を全部やめる。
という方法はおすすめしません。
まず確認したいのは、
・家賃
・車
・保険
・通信費
・サブスク
・ローン
などです。
毎月1万円の固定費削減は、
年間では12万円。
毎月2万円なら、
年間24万円です。
これは、
「毎年12万円、24万円分だけ働き方の自由度が上がった」
とも考えられます。
夜勤を減らす前に特別費も確認する
毎月の家計が黒字でも、
近いうちに大きな支出がある場合は注意が必要です。
たとえば、
・車検
・自動車税
・旅行
・引っ越し
・家電買い替え
・固定資産税
・冠婚葬祭
などです。
夜勤を減らした直後に車検15万円。
その翌月に旅行10万円。
となれば、毎月の家計が黒字でも現金は一気に減ります。
こうした支出は、
特別費
として先に分けておきましょう。
看護師の特別費はいくら必要?|車検・税金・家電・冠婚葬祭を年間予算にする方法
特別費の記事を読む
生活防衛資金を「夜勤減少の生活費」に全部使わない
夜勤を減らすためのお金と、
生活防衛資金は、
できれば分けて考えます。
生活防衛資金は、
・病気
・けが
・休職
・退職
・大幅な収入減少
・家族の緊急事態
などに備える現金です。
一方、
「来月から夜勤を2回減らす」
ことは、自分である程度予測できます。
そのため、
夜勤を減らすことで毎月1万円不足することが分かっているなら、
その不足分は、
働き方変更用の準備資金
として別に用意する方が分かりやすくなります。
生活防衛資金の目安についてはこちらで詳しく解説しています。
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
生活防衛資金の記事を読む
いくら準備する?3か月・6か月・1年で考える
毎月の不足額が分かったら、
何か月分準備したいかを考えます。
たとえば、夜勤を減らした後の不足額が月2万円なら、
3か月分で6万円。
6か月分で12万円。
1年分なら24万円です。
不足額が月4万円なら、
3か月分で12万円。
6か月分で24万円。
1年分なら48万円です。
重要なのは、
必ず1年分必要というわけではない
ことです。
夜勤を少し減らして試したいなら、3〜6か月家計を確認する方法もあります。
夜勤なしの部署へ異動する、クリニックへ転職するなど、長期間収入が下がる可能性が高いなら、より長い期間で試算しておくと安心です。
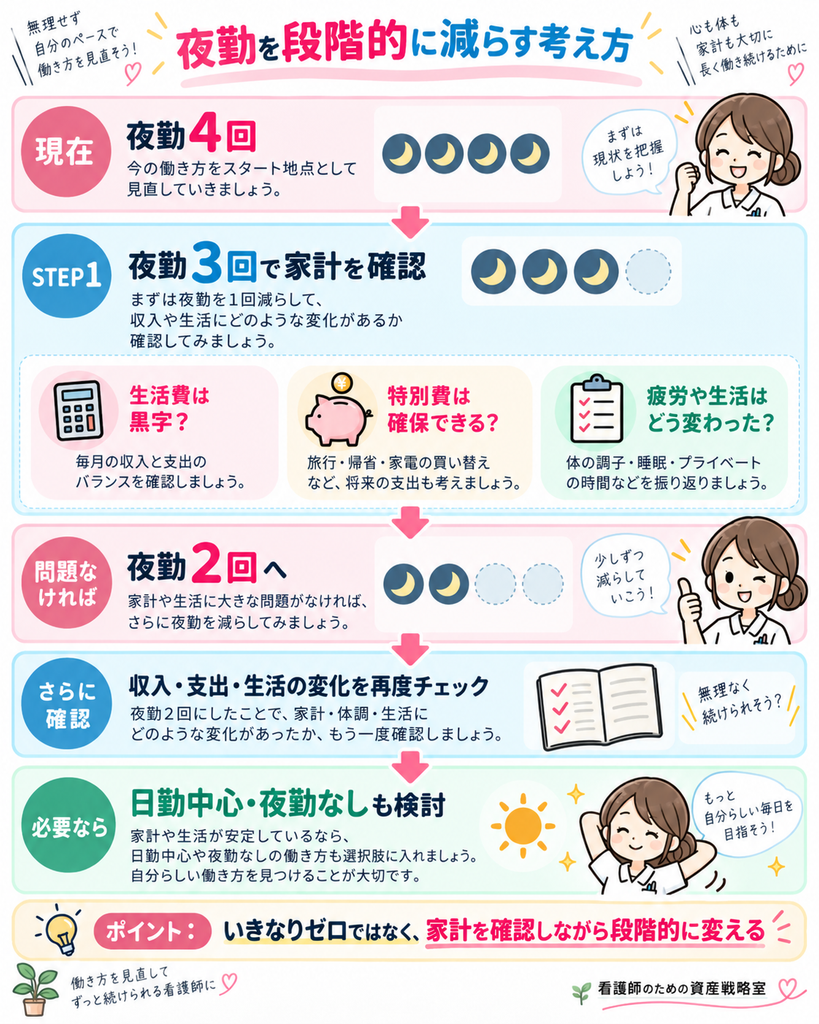
いきなり夜勤ゼロにしなくてもいい
夜勤を減らしたいと思っても、
0か100かで考える必要はありません。
たとえば、
月4回
↓
月3回
まず1回減らしてみる。
家計と生活が安定していれば、
月3回
↓
月2回
とさらに減らす。
このように段階的に変える方法があります。
勤務先の人員配置や勤務条件によって希望どおり調整できない場合もありますが、
自分の家計側では「何回まで減らせるか」を知っておく
ことができます。
NISAをしている場合はどうする?
夜勤を減らすとき、
NISAをしている人は、
「積立額を下げたくない」
と思うかもしれません。
しかし、
NISAの積立額を維持するためだけに、やめたい夜勤を続ける
必要があるかは、一度考えてみてもよいでしょう。
たとえば、
夜勤を減らして収入が月2万円下がる。
現在NISAを月5万円積み立てている。
という場合、
NISAを月3万円へ一時的に下げれば、
日常生活のキャッシュフローは維持できる可能性があります。
NISAは、
毎月同じ金額を積み立て続けなければ失敗
という制度ではありません。
働き方や家計が変われば、
積立額も変えて構いません。
積立額を変更するタイミングについては、こちらの記事で詳しく解説しています。
看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール
NISA積立額見直しの記事を読む
NISAを売って夜勤を減らすのはあり?
状況によっては、資産を使うこと自体が間違いとは限りません。
しかし、
夜勤を減らす
↓
毎月赤字
↓
毎月NISAを売る
という状態が長期間続くのであれば、
まず家計そのものを見直した方がよいでしょう。
先に、
・積立額を減らす
・固定費を見直す
・生活費を確認する
・働き方を調整する
という方法があります。
それでも、
転職までの数か月だけ生活費が必要。
資格取得のため一時的に勤務を減らしたい。
という明確な目的があるなら、資産の取り崩しを検討する場面もあります。
NISAを売るタイミングと取り崩し方についてはこちらです。
看護師のNISAはいつ売る?|売却タイミングと取り崩し方を初心者向けに解説
NISA売却・取り崩しの記事を読む
夜勤手当を「夜勤を減らす資金」に変える
現在まだ夜勤をしているなら、
その夜勤手当を、
将来夜勤を減らすために使う方法もあります。
たとえば、夜勤手当が月4万円あるとして、
そのうち2万円を毎月、
働き方変更用資金
として貯めます。
1年間なら24万円です。
この24万円があれば、
夜勤を減らした後に毎月2万円不足しても、
単純計算では12か月分の不足に対応できます。
つまり、
今の夜勤収入を、将来夜勤を減らすための資金へ変える
という考え方です。
夜勤手当を全部使わず、将来の選択肢へ残す意味はここにあります。
夜勤手当は使う?貯める?|看護師が資産形成に活かす方法
夜勤手当の使い方を確認する
資産形成の目的は「投資額を最大化すること」だけではない
資産形成というと、
「NISA残高を増やす」
「資産1,000万円を目指す」
という数字に目が向きやすくなります。
もちろん、資産額を増やすことも大切です。
しかし、
資産形成によって、
・夜勤を1回減らせる
・日勤の部署へ移れる
・転職まで焦らず休める
・時短勤務を選べる
・資格取得のため勤務を減らせる
ようになるなら、
それも資産形成の大きな成果です。
お金を増やすことは目的ではなく、自分の選択肢を増やすための手段
と考えてみましょう。
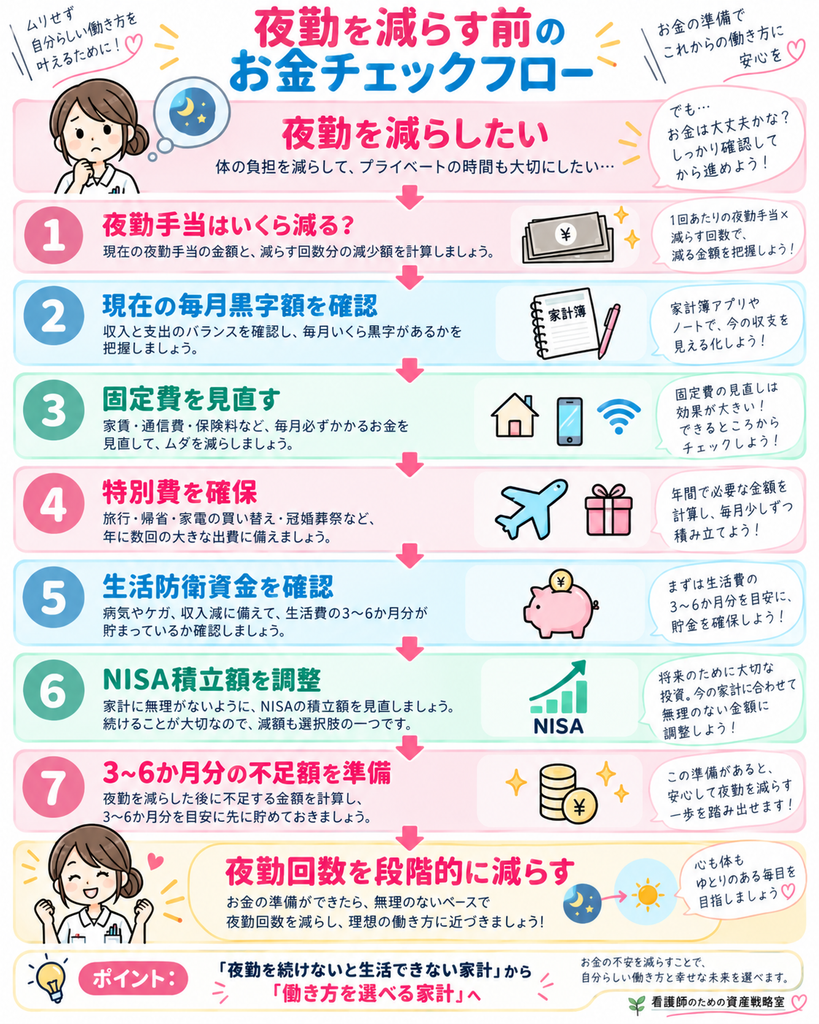
夜勤を減らす前のお金チェックリスト
夜勤を減らしたいと思ったら、次の項目を確認します。
□ 夜勤1回あたりの収入を確認した
□ 夜勤を減らすと月いくら収入が下がるか分かる
□ 現在の毎月黒字額を把握した
□ 固定費を見直した
□ 車・奨学金・ローンを確認した
□ 特別費を準備した
□ 生活防衛資金がある
□ NISA積立額を調整できる
□ 3〜6か月後の家計を試算した
□ 夜勤を段階的に減らす方法も考えた
すべて準備できてからでなければ夜勤を減らせない、という意味ではありません。
大切なのは、
「収入が減るのが怖い」という漠然とした不安を数字に変えること
です。
夜勤なしの職場へ転職する場合は、給与の中身を見る
夜勤を完全にやめたい場合、
・外来
・クリニック
・健診
・訪問看護
・企業
・日勤中心の施設
などの働き方を検討する人もいるでしょう。
この場合、
「年収がいくら下がるか」
だけで比較しないことが大切です。
たとえば、
夜勤がなくなって年収が下がっても、
・通勤費が減る
・外食が減る
・夜勤明けの支出が減る
・体力的に副業や勉強がしやすくなる
・休日を使いやすくなる
など、生活全体が変わる可能性があります。
反対に、日勤だけでも残業やオンコールが多ければ、自分が求めていた働き方と違うこともあります。
給与だけではなく、
「収入・時間・体力・将来性」をセットで比較する
ことが大切です。
すでに退職や転職を考えている場合
夜勤を減らすというより、
「一度辞めて働き方そのものを変えたい」
という場合は、必要なお金の考え方も変わります。
退職すると、
健康保険、年金、住民税なども自分で確認する必要があります。
【看護師が退職して次の職場まで空くときのお金|生活費・失業給付・健康保険・年金・NISAを解説】
まとめ|夜勤を減らすための資産形成もある
夜勤を減らしたいと思っても、
「収入が下がるから無理」
と最初から諦める必要はありません。
まず確認するのは、
夜勤を減らした後、毎月いくら不足するのか
です。
そのためには、
1.夜勤による収入を確認する
2.現在の毎月黒字額を確認する
3.固定費を見直す
4.特別費を準備する
5.生活防衛資金を確保する
6.NISAを必要に応じて調整する
7.不足額の数か月分を現金で準備する
という順番で考えます。
たとえば、
夜勤を減らすと月3万円収入が減る。
でも家計は現在1万円黒字。
固定費を1万円減らせる。
なら、
実際に埋める必要がある差額は月1万円です。
この1万円をどう準備するか考えればよくなります。
夜勤を減らすために必要なのは、
必ずしも何百万円もの資産ではありません。
家計を数字で整理することで、
「あと○万円あれば夜勤を1回減らせそう」
という具体的な目標に変えられます。
そして、
夜勤手当で得たお金を、
夜勤を減らすための資金へ変える。
固定費を減らして、
必要な収入そのものを下げる。
NISAを育てながら、
働き方の選択肢も増やす。
こうした考え方も資産形成です。
「たくさん働ける家計」ではなく、「働き方を選べる家計」を目指していきましょう。
まず「夜勤を1回減らしたら」を計算してみよう
この記事を読んだら、直近3か月分の給与明細を用意してください。
まず、
夜勤1回あたり、実際にどのくらい収入が増えているか
を確認します。
次に、
夜勤を1回減らした場合でも、毎月黒字になるか
を計算してみましょう。
赤字になるなら、
「夜勤を減らせない」
で終わらせず、
その差額を、
・固定費
・積立額
・特別費
・貯金
のどこで調整できるか考えます。
家計全体を整理するなら、
看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方
家計管理ロードマップを読む
夜勤で増えた収入の使い方を見直すなら、
夜勤手当は使う?貯める?|看護師が資産形成に活かす方法
夜勤手当の記事を読む
もしもの備えを確認するなら、
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
生活防衛資金の記事を読む
働き方に合わせてNISAを調整するなら、
看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール
NISA積立額見直しの記事を読む