「銀行口座がいくつもあって、お金がどこにあるのか分からない」
「ポイント目的でクレジットカードを作ったけれど、結局ほとんど使っていない」
「家計簿アプリを入れたのに、口座やカードが多すぎて逆に見にくい」
このように感じていないでしょうか。
看護師として働き始めると、
- 給与振込口座
- 学生時代から使っている銀行口座
- クレジットカード
- ネット銀行
- 貯金用口座
- 証券口座
- NISA
- ポイントサービス
など、お金を管理する場所が少しずつ増えていきます。
一つひとつは便利でも、増えすぎると、
「今月いくら使ったのか」
「貯金はいくらあるのか」
「どのカードから何が引き落とされるのか」
が分かりにくくなります。
特に看護師は、夜勤や残業、オンコールなどで生活リズムが不規則になりやすく、毎日細かく家計を確認するのは大変です。
だからこそ、家計管理では、
ポイントを最大化することより、管理するものを減らすこと
を優先した方が続けやすくなります。
この記事では、
- 銀行口座はいくつ必要か
- クレジットカードは何枚持つか
- 給与口座と貯金口座の分け方
- 生活防衛資金をどこに置くか
- NISA・証券口座との整理方法
- 家計簿アプリとのつなげ方
- 楽天・SBIなどの経済圏との付き合い方
を初心者向けに解説します。
結論からいうと、
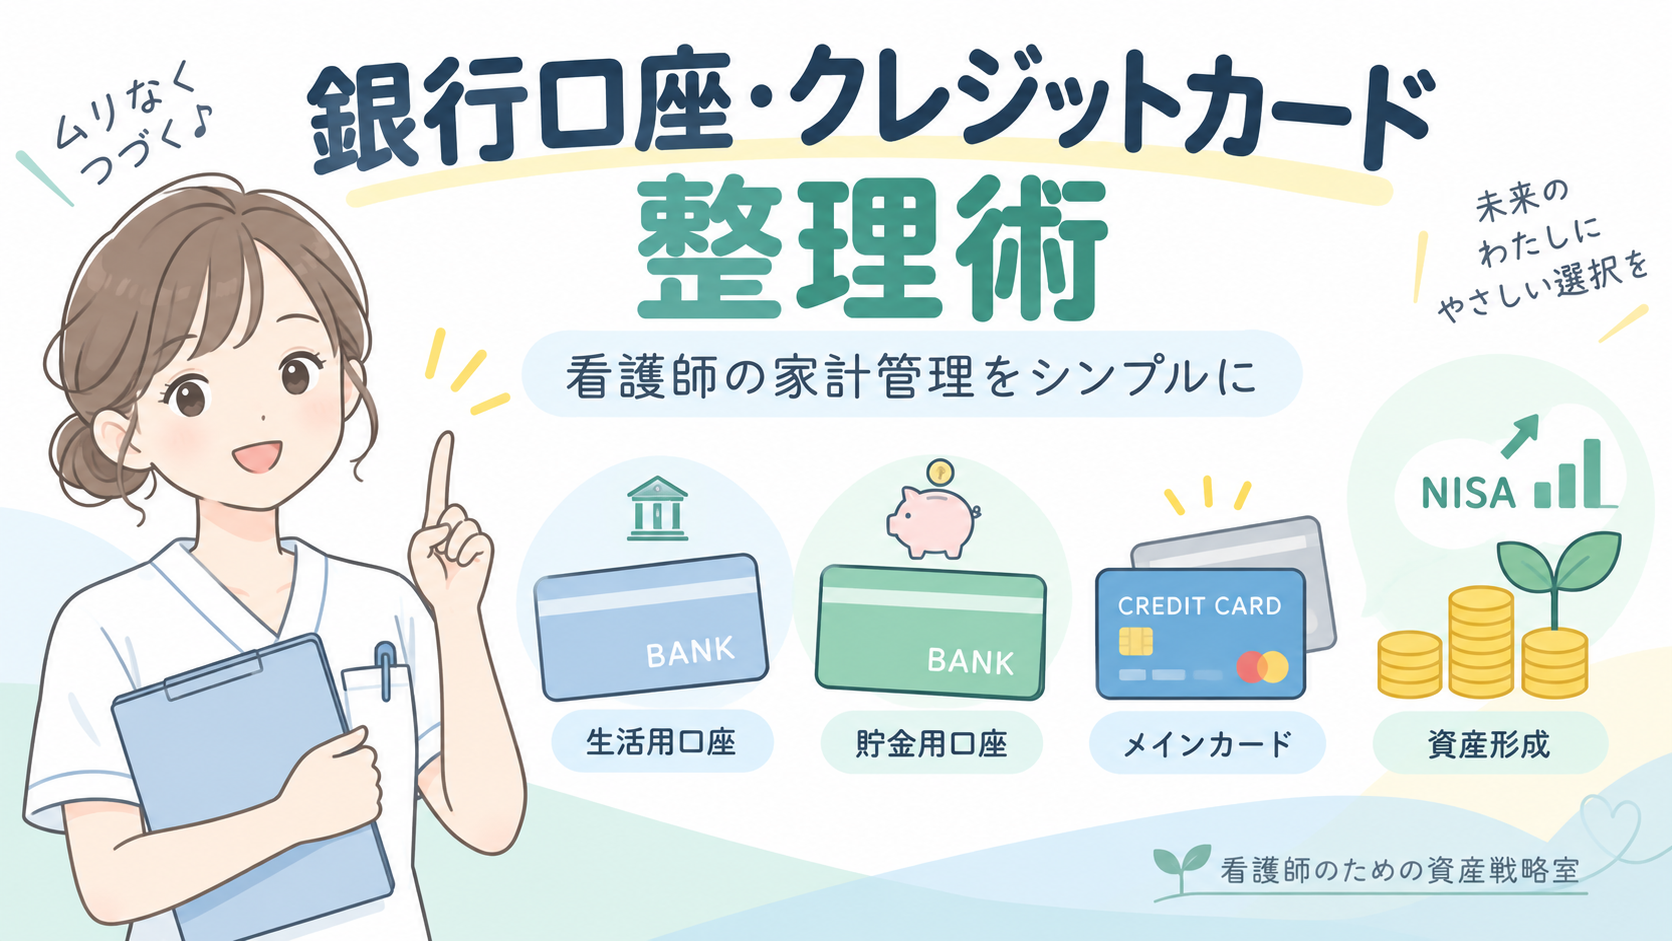
最初は銀行口座2〜3個、クレジットカード1〜2枚程度のシンプルな構成から始めれば十分です。
ただし、この数字が全員の正解というわけではありません。
大切なのは、
「この口座・カードは何のために持っているのか」を説明できる状態にすること
です。
家計簿アプリ自体をまだ選んでいない方は、先に、
「看護師におすすめの家計簿アプリ3選|忙しくても続く選び方と比較」
も参考にしてください。
- 結論|看護師の家計管理は「少なく・役割を分ける」
- 銀行口座が多すぎると何が困る?
- 銀行口座はいくつあればいい?
- ① 生活用口座
- ② 貯金・生活防衛資金用口座
- ③ 必要なら目的別口座
- 給与口座はそのままでいい?
- クレジットカードは何枚がいい?
- メインカードを1枚決める
- 予備カードは必要?
- 使っていないカードは整理する
- カードを増やしすぎると支出が見えにくくなる
- クレジットカード利用明細は月1回確認する
- 家計簿アプリと連携するなら何を優先する?
- 証券口座も増やしすぎない
- 「楽天経済圏」「SBI経済圏」はまとめた方がいい?
- ポイントのためにカードを増やさない
- 生活防衛資金は投資口座と分ける
- NISAへ回すのは家計が整ってから
- 夫婦・カップルはどう管理する?
- 口座・カードを整理する5ステップ
- カードを解約するときの注意点
- 銀行口座を整理するときの注意点
- 家計管理で目指すのは「少ない」ではなく「分かる」
- よくある質問
- まとめ|ポイントより「管理できる仕組み」を作ろう
- 参考資料
結論|看護師の家計管理は「少なく・役割を分ける」
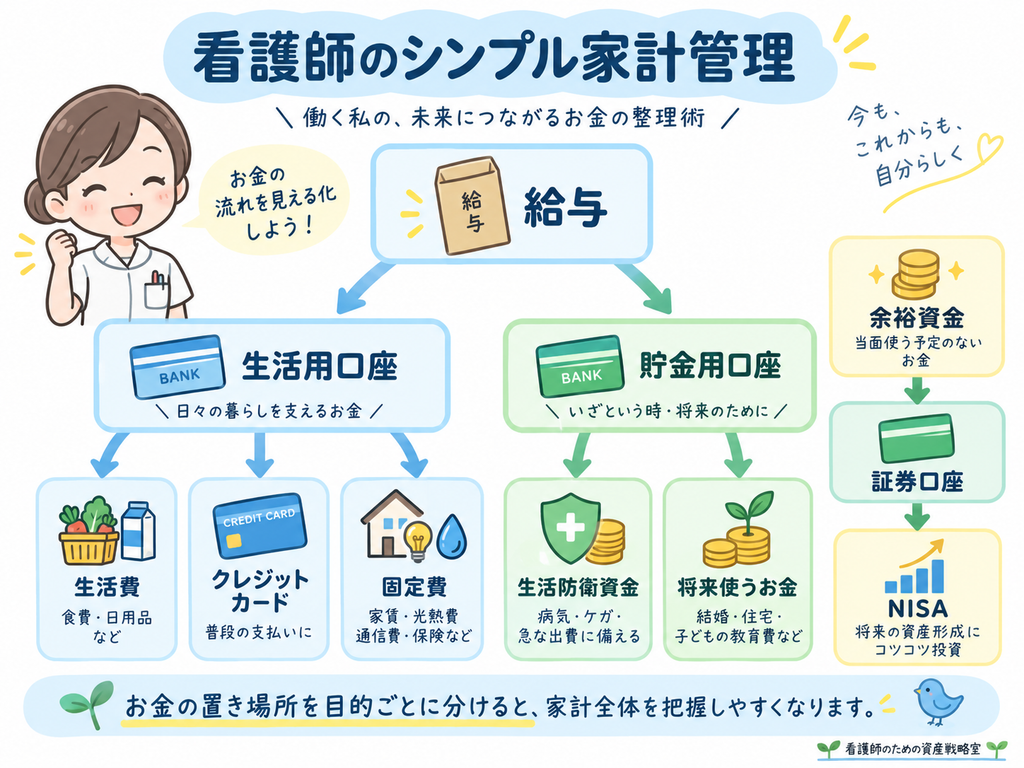
初心者の場合、次のような構成から始めると管理しやすくなります。
銀行口座
1.生活用口座
2.貯金・生活防衛資金用口座
3.必要なら目的別口座
クレジットカード
1.メインカード
2.必要なら予備カード
証券口座
NISAなど資産形成用に1社から開始
という考え方です。
例えば、
給与
↓
生活用口座
↓
生活費・カード支払い
と、
給与
↓
貯金用口座
↓
生活防衛資金
を分けるだけでも、
「使ってよいお金」
と、
「なるべく使わないお金」
を見分けやすくなります。
銀行口座が多すぎると何が困る?
銀行口座を複数持つこと自体が悪いわけではありません。
問題になるのは、
役割のない口座が増えること
です。
例えば、
- 給料は銀行A
- 家賃は銀行B
- クレジットカードは銀行C
- 奨学金は銀行D
- 貯金は銀行E
となっていると、
毎月それぞれの残高を確認し、必要に応じて資金移動をする必要があります。
さらに、
「口座Aには20万円」
「口座Bには15万円」
「口座Cには5万円」
と分散すると、
自分が本当に使ってよいお金がいくらなのか分かりにくくなります。
忙しい看護師ほど、
管理する口座を減らして、確認する回数を減らす
ことが家計管理の負担軽減につながります。
銀行口座はいくつあればいい?
全員共通の正解はありません。
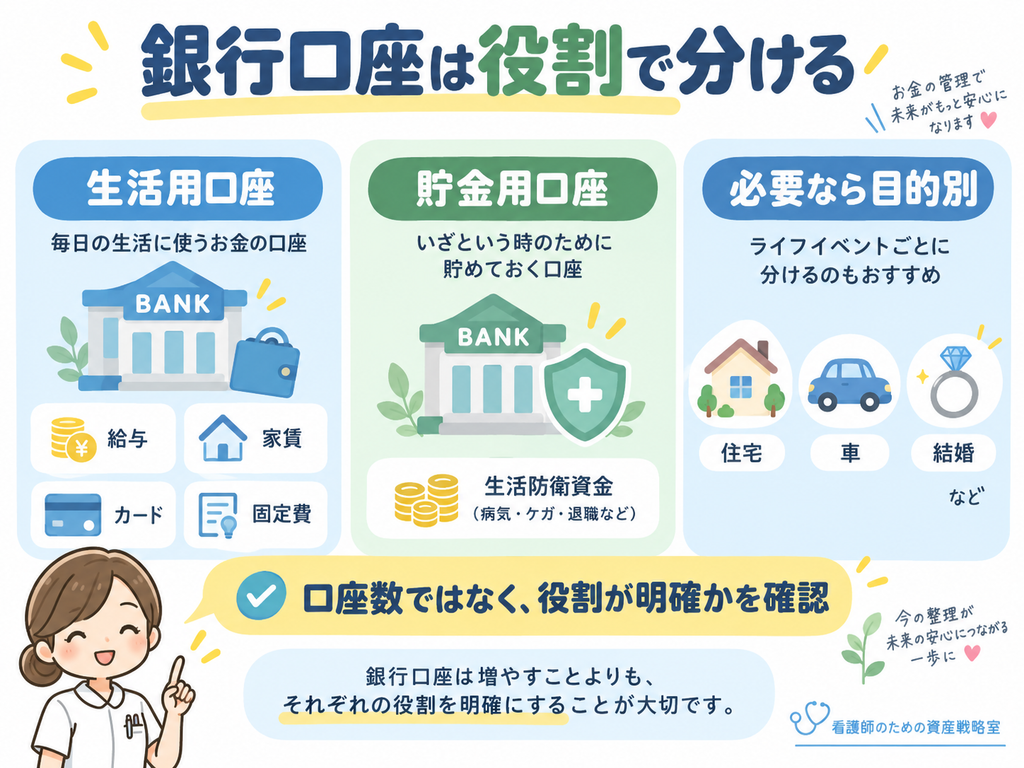
ただ、家計管理をこれから始めるのであれば、
2〜3口座程度から整理する
方法が分かりやすいです。
① 生活用口座
最初の1つは、
日常生活のお金が出入りする口座
です。
例えば、
- 給与振込
- 家賃
- 水道光熱費
- 通信費
- クレジットカード
- サブスク
などを集めます。
いわば、
「家計の中心となる口座」
です。
給与が入った後、生活費や固定費がここから出ていく形にすると、
「毎月生活にいくら使っているか」
を確認しやすくなります。
② 貯金・生活防衛資金用口座
次に、
普段の生活費とは分けて置いておく口座
を用意します。
ここには、
- 生活防衛資金
- 車検
- 家電買い替え
- 引っ越し
- 将来の住宅資金
などを置きます。
生活用口座にすべてのお金が入っていると、
「残高が100万円あるからまだ使える」
と感じやすくなります。
しかし、その100万円のうち80万円が生活防衛資金なら、自由に使えるお金ではありません。
口座を分けることで、
使うお金と守るお金を分離できます。
生活防衛資金については、
「看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説」
で詳しく解説しています。
③ 必要なら目的別口座
3つ目は必須ではありません。
例えば、
- 住宅購入資金
- 結婚資金
- 旅行
- 車購入
- 教育費
など、数年以内に使う大きなお金を分けたい場合に使います。
ただし、
旅行用
車用
家電用
税金用
趣味用
と細かく口座を増やしすぎる必要はありません。
銀行口座を増やす代わりに、家計簿アプリや銀行の目的別管理機能を利用する方法もあります。
給与口座はそのままでいい?
勤務先から給与振込口座を指定されている場合もあります。
この場合、無理に変更する必要はありません。
給与口座が生活用として使いやすければ、そのままメイン口座にして構いません。
一方、
- ATMが使いにくい
- 他行振込が多い
- 家計簿アプリとの相性が悪い
- 普段ほとんど使っていない
という場合は、
給与振込後に一定額をメイン口座へ移す
方法もあります。
重要なのは、
給与口座そのものより、お金の流れが分かりやすいこと
です。
クレジットカードは何枚がいい?
クレジットカードも、枚数が多いほど得になるわけではありません。
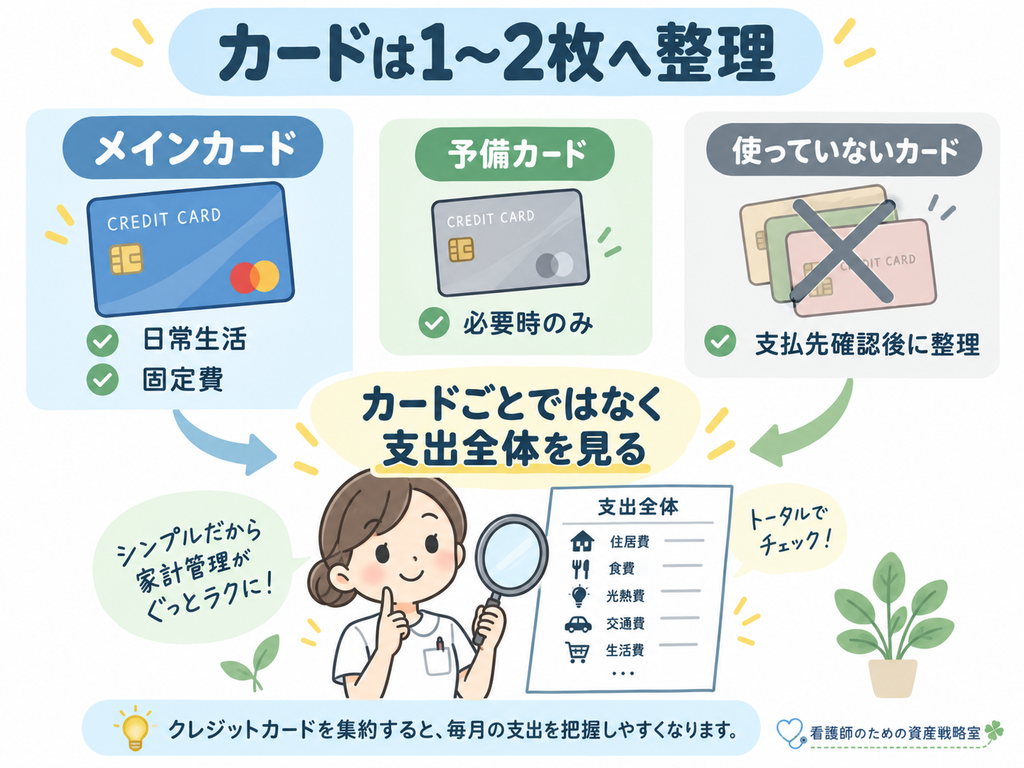
家計管理を優先するなら、
メインカード1枚+必要なら予備1枚
程度から始めると管理しやすくなります。
メインカードを1枚決める
日常の支払いをなるべく1枚へまとめます。
例えば、
- スーパー
- ドラッグストア
- 通信費
- サブスク
- ネットショッピング
- 光熱費
などです。
カードを1枚に集約すると、
利用明細を見るだけで、
「今月カードでいくら使ったか」
を確認しやすくなります。
日本クレジット協会も、クレジットカードの利用明細について、請求額・利用状況・支払方法などを定期的に確認することを案内しています。
予備カードは必要?
必須ではありません。
ただし、
- メインカードが利用できない
- 紛失・停止
- 特定ブランドが使えない店舗
- 海外旅行
などに備えて、別ブランドのカードを1枚持つ考え方もあります。
ただし、予備カードを持つ場合も、
「予備だから普段は使わない」
など役割を決めておくと管理しやすくなります。
使っていないカードは整理する
財布やアプリの中に、
「いつ作ったか覚えていないカード」
はないでしょうか。
例えば、
- 入会キャンペーン目的
- 家電量販店で作った
- 学生時代に作った
- ポイント目的
- 一度だけ使った
というカードです。
すぐに解約する必要があるとは限りませんが、
- 年会費
- 継続特典
- 登録しているサブスク
- ETCカード
- 公共料金
- ポイント残高
- 未払い残高
を確認したうえで整理します。
特に解約前には、固定費の支払先になっていないか確認してください。
カードを増やしすぎると支出が見えにくくなる
例えば、
カードA:4万円
カードB:3万円
カードC:2万円
QR決済:2万円
なら、合計11万円です。
しかし、それぞれ別々に確認していると、
「カードAは4万円だから大丈夫」
と感じることがあります。
大切なのは、
カードごとの金額ではなく、家計全体の支出
です。
クレジットカード利用明細は月1回確認する
家計簿アプリへ連携していても、カード会社の利用明細は定期的に確認してください。
主に見るのは、
- 利用金額
- 利用店舗
- 支払方法
- 身に覚えのない決済
- リボ払いの有無
- 分割払い残高
です。
日本クレジット協会も、利用明細を確認することは、不正利用の早期発見だけでなく、計画的な利用のためにも重要としています。
特に、
意図せずリボ払い設定になっていないか
は確認しておきたいところです。
リボ払い・カードローンが残っている場合は、
「看護師のリボ払い・カードローンはどう返す?|NISAより返済を優先する理由」
も参考にしてください。
家計簿アプリと連携するなら何を優先する?
銀行・カードを整理したら、家計簿アプリへ連携します。
ただし、最初からすべて登録する必要はありません。
まずは、
1.給与が入る生活用口座
2.メインクレジットカード
3.必要なら貯金用口座
で十分です。
NISAをしている場合は、証券口座も追加すると、
家計+貯金+資産形成
をまとめて確認しやすくなります。
家計簿アプリ選びについては、
「看護師におすすめの家計簿アプリ3選|忙しくても続く選び方と比較」
で詳しく解説しています。
証券口座も増やしすぎない
投資を始めると、
「この証券会社もキャンペーンをしている」
「こちらの方がポイントが高い」
と複数口座を作りたくなることがあります。
複数の証券口座を持つこと自体が悪いわけではありません。
ただ、初心者のうちは、
NISAや積立投資を管理しやすい1社から始める
方法がシンプルです。
投資先が、
証券A
証券B
証券C
と分かれると、
自分が合計いくら投資しているか確認する手間も増えます。
資産形成に慣れてから必要に応じて追加すれば十分です。
「楽天経済圏」「SBI経済圏」はまとめた方がいい?
必ずしも、
「○○経済圏に統一しなければ損」
と考える必要はありません。
同じグループの、
- クレジットカード
- 銀行
- 証券会社
を利用することで、管理しやすくなったり、ポイント面でメリットが出たりする場合があります。
一方で、サービス内容やポイント条件は変更されることがあります。
そのため、
ポイント還元率だけを理由に、銀行・カード・証券を頻繁に乗り換える必要はありません。
まず優先するのは、
1.管理しやすい
2.必要なサービスが使える
3.手数料を確認する
4.そのうえでポイントを見る
という順番がおすすめです。
ポイントのためにカードを増やさない
例えば、
「この店はカードAが得」
「コンビニはカードB」
「ネット通販はカードC」
「旅行はカードD」
と細かく分ければ、ポイントを多く得られる場合があります。
しかし、
4枚のカードを管理する時間
と、
増えるポイント
が見合っているかは考える必要があります。
忙しい看護師の場合、
数百円分のポイントより、家計を10分で確認できる仕組み
の方が価値が高いこともあります。
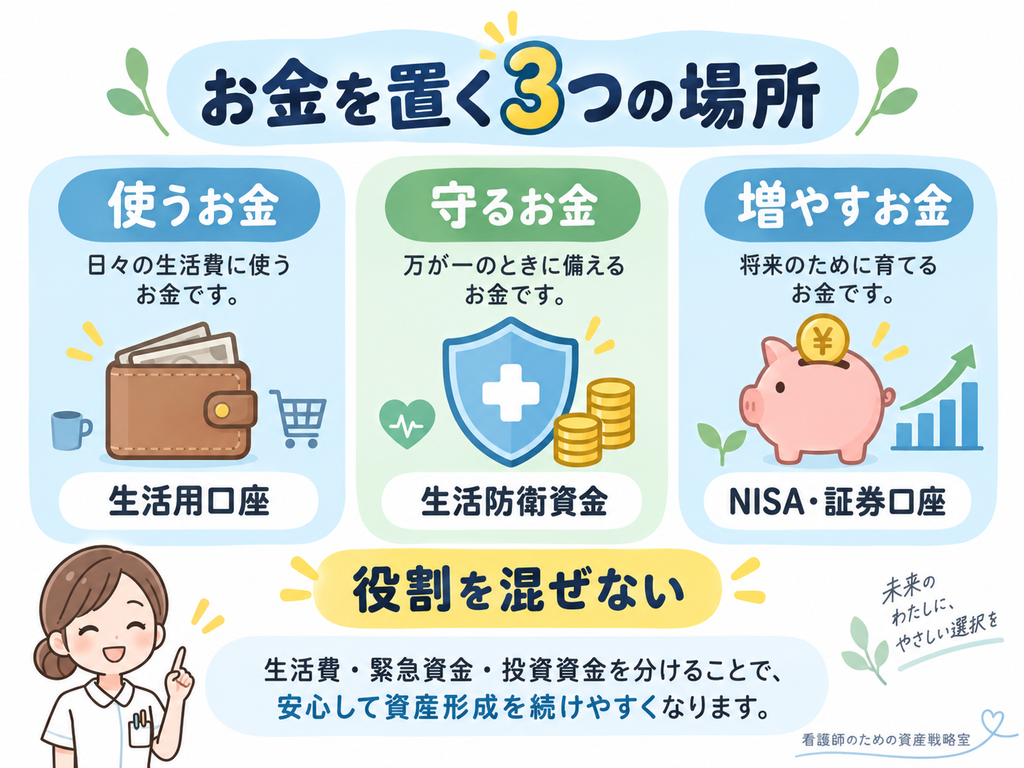
生活防衛資金は投資口座と分ける
家計が整ったら、次に準備したいのが生活防衛資金です。
生活防衛資金は、
- 病気
- 休職
- 退職
- 引っ越し
- 車の故障
などに備えるお金です。
このお金は、
すぐ使える預金として確保する
ことが基本です。
NISAの投資資産とは分けて考えます。
例えば、
生活用口座:30万円
生活防衛資金:100万円
証券口座:NISA
という形なら、
「今使ってよいお金」
「緊急時のお金」
「将来のお金」
を区別できます。
NISAへ回すのは家計が整ってから
銀行やカードを整理すると、
毎月、
「いくら余っているのか」
が分かりやすくなります。
そこで初めて、
月5,000円
月1万円
月3万円
など、自分に合ったNISA積立額を決めやすくなります。
逆に、
家計が赤字なのに、
「将来のためだから」
と無理にNISAを続ける必要はありません。
基本は、
家計を整える
↓
生活防衛資金
↓
NISA
です。
夫婦・カップルはどう管理する?
夫婦の場合は、さらに選択肢が増えます。
例えば、
方法① 共通口座へ一定額入れる
夫:毎月10万円
妻:毎月10万円
↓
共通口座
↓
家賃・食費・光熱費
という方法です。
方法② 収入割合で負担する
収入差がある場合は、
夫:60%
妻:40%
など割合を決める方法もあります。
方法③ 支出項目で分担する
夫:家賃
妻:食費・光熱費
という方法もあります。
どの方法が正解というわけではありません。
重要なのは、
どちらが何を払っているか、お互いが把握できていること
です。
夫婦で家計を共有したい場合は、OsidOriなど共有機能のある家計簿アプリを使う方法もあります。
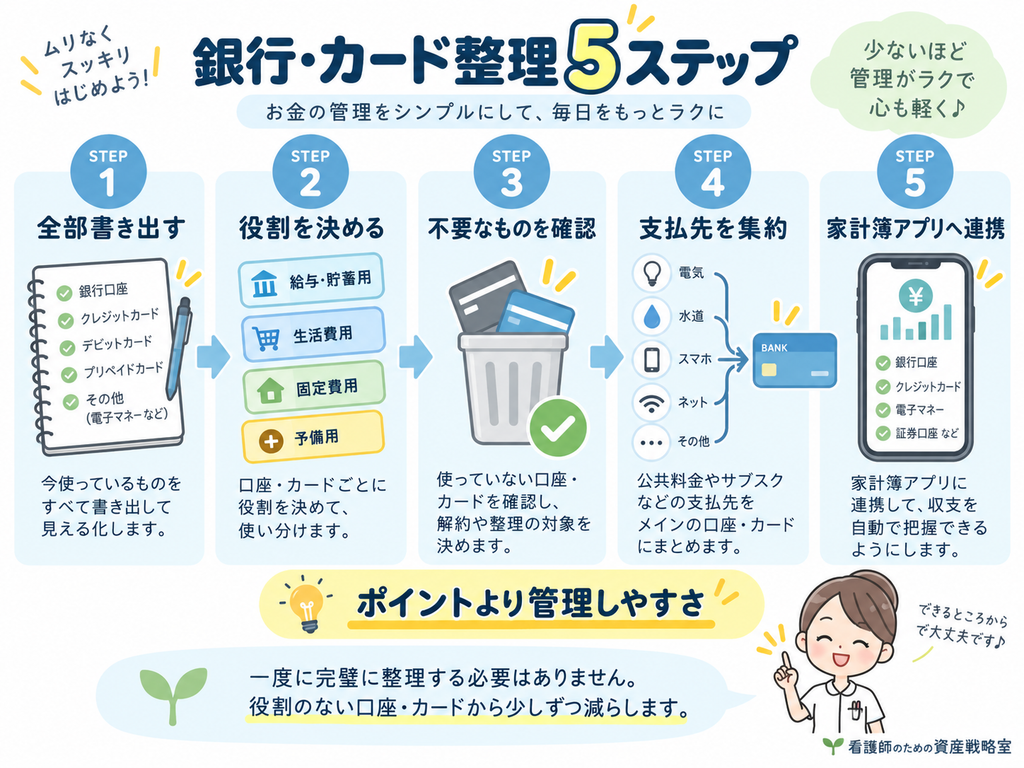
口座・カードを整理する5ステップ
ここまでを、実際の行動に落とし込みます。
STEP1 全部書き出す
まず、
- 銀行口座
- クレジットカード
- 証券口座
- 電子マネー
を一覧にします。
残高や利用状況も確認します。
STEP2 役割を書く
それぞれの横に、
「何のために使っているか」
を書きます。
例えば、
銀行A
→ 給与・生活費
銀行B
→ 貯金
カードA
→ メインカード
カードB
→ 予備
証券A
→ NISA
という形です。
STEP3 役割がないものを見つける
「何となく持っている」
口座・カードを確認します。
STEP4 支払先を集約する
家賃、通信費、サブスクなどを、できるだけメイン口座・カードへ集めます。
一度にすべて変更する必要はありません。
毎月1〜2件ずつでも構いません。
STEP5 家計簿アプリへ連携する
最後に、
生活用口座
+
メインカード
+
必要な貯金・証券口座
を家計簿アプリへ登録します。
カードを解約するときの注意点
不要なカードが見つかっても、その場ですぐ解約するのではなく確認します。
特に、
- 公共料金
- 携帯料金
- サブスク
- ETC
- 保険料
- ネット通販
- ポイント
- 未払い残高
です。
支払先を新しいカードへ変更してから解約します。
また、分割払い・リボ払いなどが残っている場合は、契約しているカード会社へ支払条件を確認してください。
銀行口座を整理するときの注意点
銀行口座も、
「使っていないからすぐ解約」
ではなく、
- 給与
- 奨学金返済
- 家賃
- 税金
- クレジットカード
- 保険
- 自動積立
などの引き落とし先になっていないか確認します。
数か月使わず、本当に問題がないことを確認してから整理しても構いません。
家計管理で目指すのは「少ない」ではなく「分かる」
ここまで、
口座を減らす
カードを減らす
と説明してきました。
しかし、目的は、
口座数やカード枚数を最小にすること
ではありません。
例えば、
銀行口座4つ
カード3枚
でも、それぞれに明確な役割があり、無理なく管理できているなら問題ありません。
反対に、
銀行口座2つ
カード1枚
でも、
「何にいくら使っているか分からない」
なら、まだ改善の余地があります。
目標は、
自分のお金の流れを説明できる状態
です。
よくある質問
銀行口座は1つにした方がいい?
必ずしも1つにする必要はありません。
生活用と生活防衛資金を分けることで管理しやすくなる人もいます。
初心者なら、2〜3口座程度から役割を整理すると分かりやすいです。
クレジットカードは1枚がいい?
メインカード1枚でも問題ありません。
ただし、紛失・停止や利用できない店舗などに備えて、予備を1枚持つ方法もあります。
大切なのは枚数より、利用状況を把握できていることです。
ポイント還元率が高いカードを複数使った方が得では?
金額だけを考えればメリットが出る場合があります。
ただし、カードが増えることで支出管理が複雑になるなら、ポイント差以上に家計管理が難しくなる可能性があります。
まず管理しやすさを優先しましょう。
楽天とSBIはどちらがおすすめ?
一律にどちらが正解とはいえません。
利用している銀行・カード・証券会社や、サービス内容によって変わります。
経済圏そのものより、
家計をシンプルに管理できるか
を優先するのがおすすめです。
証券口座は複数持った方がいい?
初心者なら、まずNISAなどで利用する1社から始めても十分です。
必要性が出てから追加を検討すれば構いません。
家計簿アプリに全部の口座を登録した方がいい?
必ずしも必要ありません。
最初は、
給与口座
+
メインカード
からでも十分です。
慣れてから必要な口座を追加しましょう。
まとめ|ポイントより「管理できる仕組み」を作ろう
銀行口座やクレジットカードは、便利だからこそ少しずつ増えていきます。
しかし、家計管理で大切なのは、
「何個持っているか」
ではありません。
それぞれのお金の役割が分かっているか
です。
これから家計を整理するなら、
銀行口座
生活用
+
生活防衛資金用
+
必要なら目的別
クレジットカード
メイン1枚
+
必要なら予備1枚
証券口座
まずNISA用に1社
というシンプルな構成から始めてみてください。
そのうえで、
- 給与が入る
- 生活費を払う
- 貯金を分ける
- 余裕資金を投資する
というお金の流れを作ります。
家計簿アプリをまだ選んでいない方は、
「看護師におすすめの家計簿アプリ3選|忙しくても続く選び方と比較」
へ進んでください。
家計全体を見直したい方は、
を参考にしてください。
生活を守る現金がまだ十分でない方は、
を確認します。
そして、
家計
↓
生活防衛資金
が整ってから、
へ進むのがおすすめです。
銀行やカードを整理する目的は、
ポイントを最大化することではありません。
忙しい毎日の中でも、
「今どれくらい使っていて、どれくらい残っているか」
をすぐに確認できる状態を作ることです。
家計管理をなるべくシンプルにして、将来のお金を考える余裕につなげていきましょう。
参考資料
この記事の作成にあたり、以下の公的機関・業界団体の資料を参考にしています。
- 一般社団法人 日本クレジット協会「クレジットのトラブル回避術」
クレジットカードの利用明細、リボ払い残高、手数料などの確認事項を参照。 - 一般社団法人 日本クレジット協会「利用明細はこまめに確認をしよう」
利用明細の確認、不正利用の早期発見、計画的なカード利用について参照。 - 金融庁「多重債務者対策・貸金業法等について」
借入・返済が困難になった場合の基本情報や相談先について参照。
※クレジットカード、銀行口座、ポイントサービス、証券会社などのサービス内容・手数料・特典・利用条件は変更される可能性があります。利用前に各サービスの公式サイトで最新情報をご確認ください。
※この記事で示した銀行口座数・クレジットカード枚数は、家計管理を始めやすくするための一例です。家族構成や利用目的によって適切な数は異なります。
※この記事は一般的な家計管理・資産形成に関する情報提供を目的としており、特定の銀行、カード会社、証券会社、金融商品を推奨するものではありません。
(参考資料確認日:2026年8月29日)