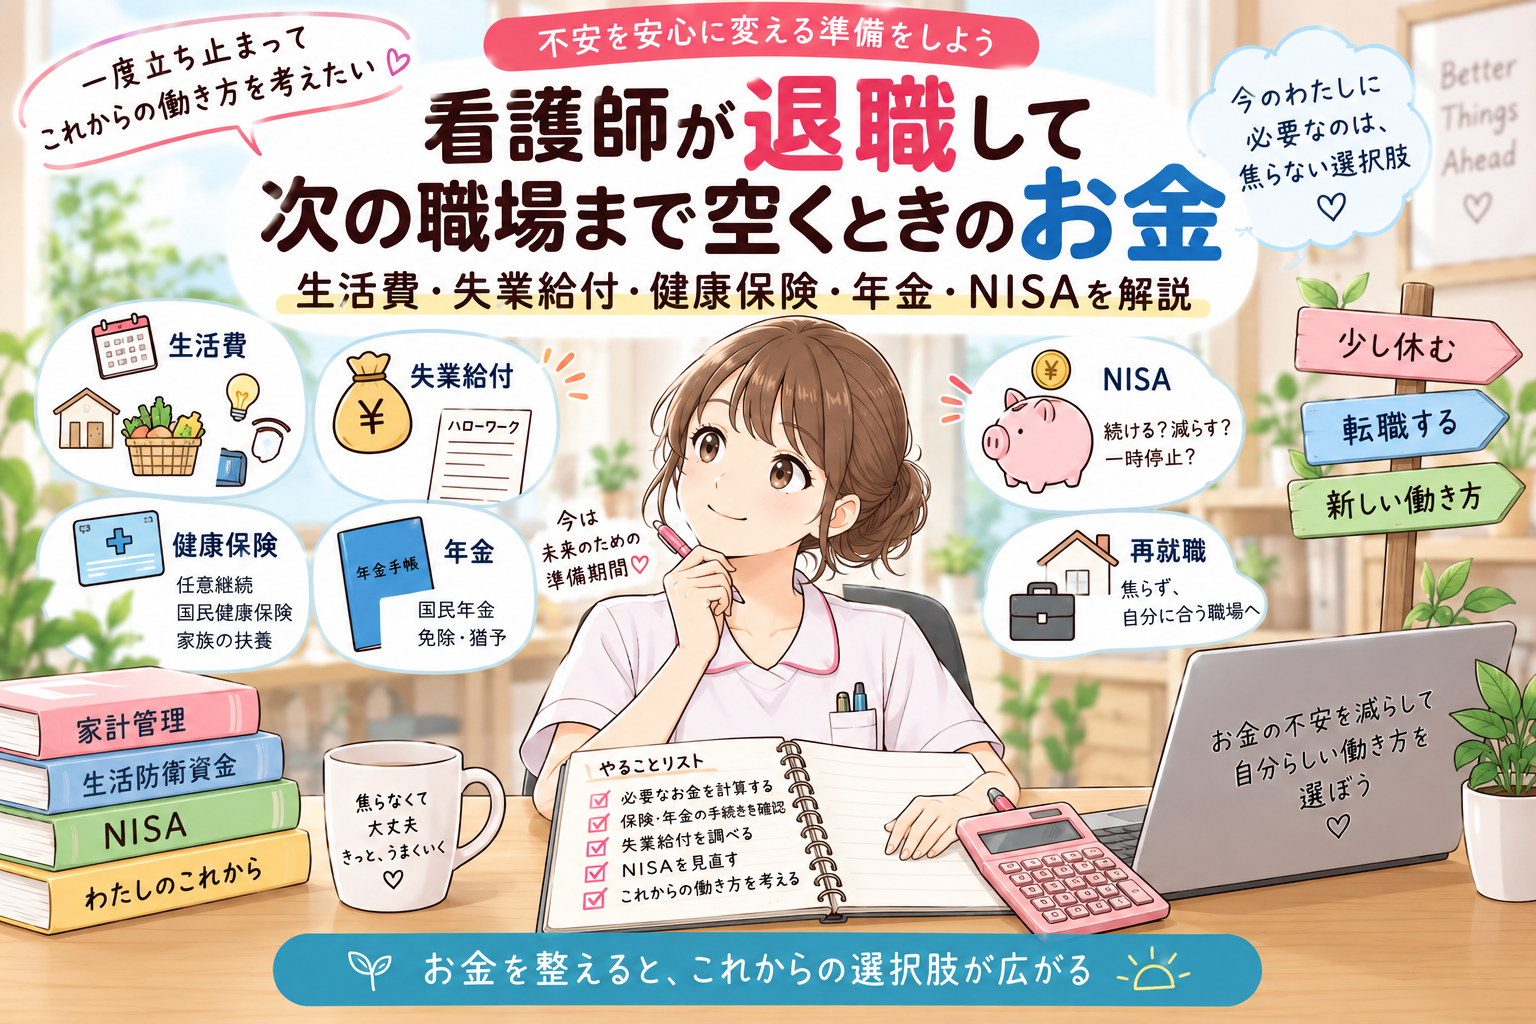

「一度仕事を辞めて、少し休んでから転職したい」
「次の病院は決まっているけれど、入職まで1〜2か月空く」
「夜勤に疲れたので、焦って次を決めずに一度立ち止まりたい」
看護師として働いていると、こんなことを考える時期があるかもしれません。
看護師は国家資格があるため、
「辞めてもまた働ける」
と言われることがあります。
しかし、
再就職しやすいことと、退職後すぐに収入が入ることは別の話です。
退職すると、
- 給料が止まる
- 夜勤手当がなくなる
- ボーナスがなくなる可能性がある
- 健康保険を自分で選ぶ必要がある
- 年金の手続きが必要になる
- 住民税の支払いが続く
- 失業給付がすぐ入るとは限らない
といった変化があります。
さらに、
「少し休みたい」
と思って退職したのに、
お金が不安になって、
本当は選びたくなかった職場へ急いで再就職する
ことになっては、せっかく働き方を見直した意味が薄れてしまいます。
だからこそ退職前には、
「次の職場を探す」だけでなく「働かなくても生活できる期間を作る」
ことが大切です。
この記事では、
- 退職前にいくら現金を準備するか
- 無収入期間に必要なお金
- 失業給付はいつから受け取れるのか
- 退職後の健康保険
- 国民年金の手続き
- 住民税への備え
- NISAを続けるか減らすか
- 退職金をどう扱うか
を、看護師向けにわかりやすく解説します。
家計全体をまだ整理できていない場合は、先にこちらの記事も確認してください。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
- 結論|退職前に「生活費+退職後の支払い」を現金で準備する
- 看護師は退職後に収入が想像以上に減ることがある
- まず「最低生活費」を計算しよう
- 退職前にいくら貯める?考え方は「休みたい期間」から逆算
- 失業給付があるから貯金はいらない?
- 自己都合退職では、すぐ給付されない
- 失業給付はいくらもらえる?
- 退職後の健康保険を忘れない
- ① 健康保険を任意継続する
- ② 国民健康保険へ加入する
- ③ 家族の健康保険の扶養に入る
- 退職後は国民年金の手続きも必要
- 国民年金の支払いが厳しい場合
- 住民税にも注意する
- 退職金は全部生活費にしていい?
- 退職するときNISAはどうする?
- 次の勤務先が決まっていて、現金も十分なら継続
- 現金が減りそうなら積立額を下げる
- 家計が赤字ならNISAを一時停止
- NISAを売って退職中の生活費にしていい?
- 特別費も退職前に確認する
- 退職してから旅行してもいい?
- 次の職場が決まっている場合も確認すること
- 転職先は年収だけで決めない
- 看護師向け|退職前チェックリスト
- 私ならこう考える|退職前のお金の優先順位
- まとめ|退職前の貯金は「働き方を選ぶためのお金」
- まず「3か月働かなかったらいくら必要か」を計算しよう
- 参考文献・引用元
- 記事の注意事項
結論|退職前に「生活費+退職後の支払い」を現金で準備する
最初に結論です。
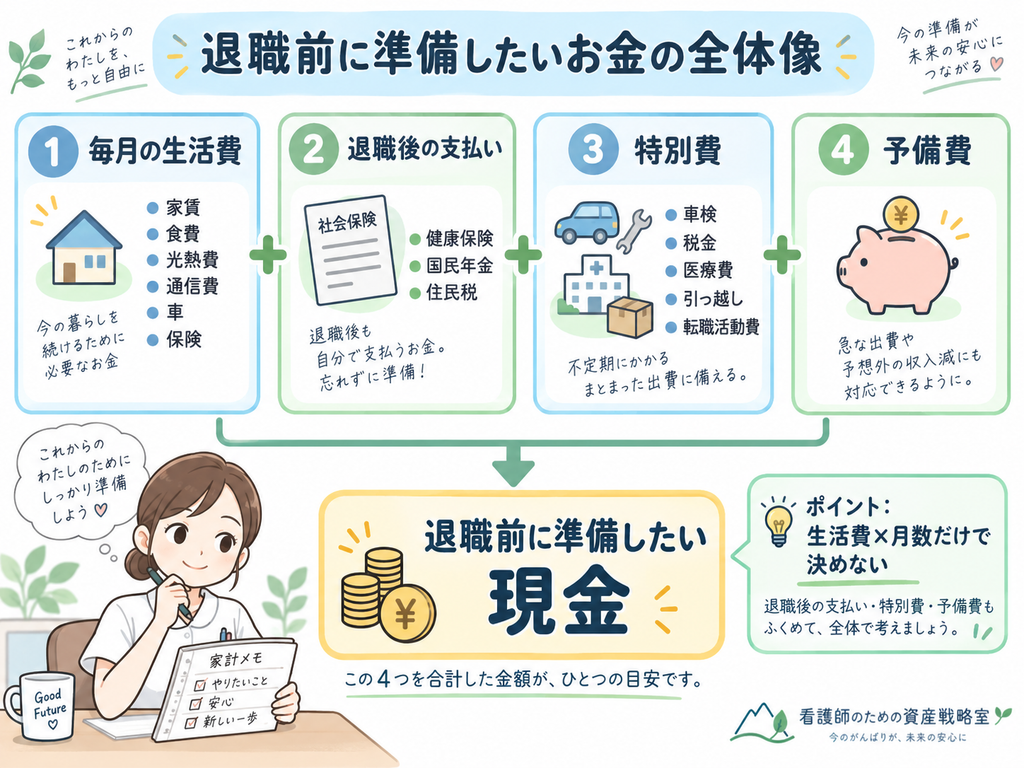
退職前に準備するお金は、
単純に、
生活費×休む月数
だけでは足りません。
考えたいのは、
①毎月の最低生活費
②退職後に発生する税金・保険・年金
③近いうちに使う特別費
④予備費
です。
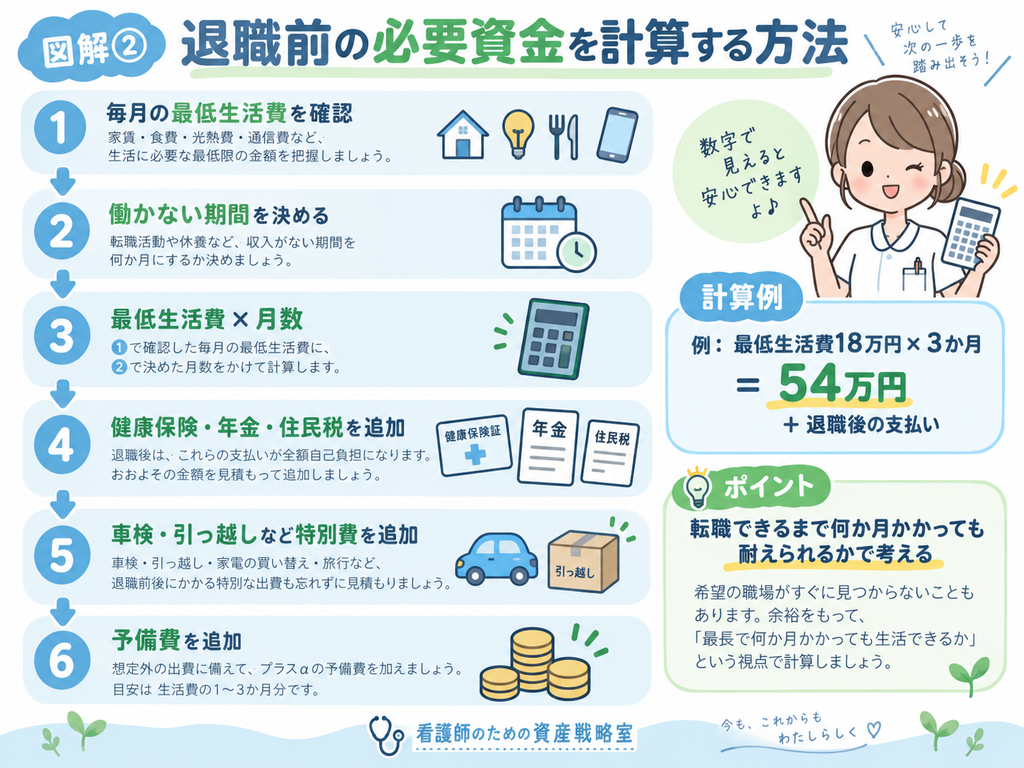
たとえば、
毎月の最低生活費が18万円。
次の仕事まで3か月空けたい。
という場合、
18万円×3か月=54万円
が生活費の目安です。
しかし実際には、これに、
- 国民健康保険または任意継続の保険料
- 国民年金
- 住民税
- 車検
- 自動車税
- 家賃更新
- 医療費
- 転職活動費
などが加わる可能性があります。
そのため、
「3か月休みたいから54万円あれば大丈夫」
ではなく、
退職後に発生する支出まで書き出してから必要額を決めることが大切です。
看護師は退職後に収入が想像以上に減ることがある
看護師の給与は、基本給だけではありません。
勤務先によっては、
- 夜勤手当
- 残業代
- オンコール手当
- 呼び出し手当
- 休日勤務手当
- 特殊勤務手当
などが加算されています。
普段、
「手取り30万円くらい」
という感覚でも、
退職すればこれらはすべてなくなります。
また、次の勤務先が決まっていても、
退職日と入職日の間に1か月空けば、その期間に以前の給与は入りません。
そのため、
退職を考えるときは普段の手取り額ではなく、最低限必要な生活費を確認する
ことが重要です。
給与の内訳がよく分からない場合はこちらの記事から確認してください。
【看護師の給与明細の見方|基本給・手当・控除を初心者向けに解説】
まず「最低生活費」を計算しよう
退職前に確認したいのは、
普段の生活費ではなく、
働かない期間でも必ず必要になる最低生活費
です。
最低生活費に入れるもの
- 家賃・住宅ローン
- 食費
- 光熱費
- 通信費
- 保険
- 車関連
- 奨学金
- ローン返済
- 日用品
- 最低限の医療費
一方、
- 高額な旅行
- 大きな買い物
- 娯楽費
- 投資の増額
などは、一時的に調整できます。
退職前に一度、
「収入がゼロでも、この金額だけは必要」
という数字を出しておきましょう。
退職前にいくら貯める?考え方は「休みたい期間」から逆算
必要な貯金額に正解はありません。
生活費も、家族構成も、次の仕事までの期間も違うためです。
そこで、
何か月働かなくても大丈夫にしたいか
から逆算します。
例① 次の職場が決まっていて1か月空く
最低生活費18万円
+
保険・年金・税金など
+
特別費
を準備します。
このケースなら、半年分の生活費まで準備しなくてもよい可能性があります。
例② 退職後に3か月休みたい
最低生活費18万円なら、
18万円×3か月=54万円
そこへ税金・保険・年金・特別費を追加します。
例③ 次を決めずに辞めたい
このケースでは、3か月で再就職できる保証はありません。
転職活動が長引く可能性も考え、
生活防衛資金をより厚く確保してから退職する
方が安心です。
生活防衛資金についてはこちらの記事で詳しく解説しています。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
失業給付があるから貯金はいらない?
ここは注意が必要です。
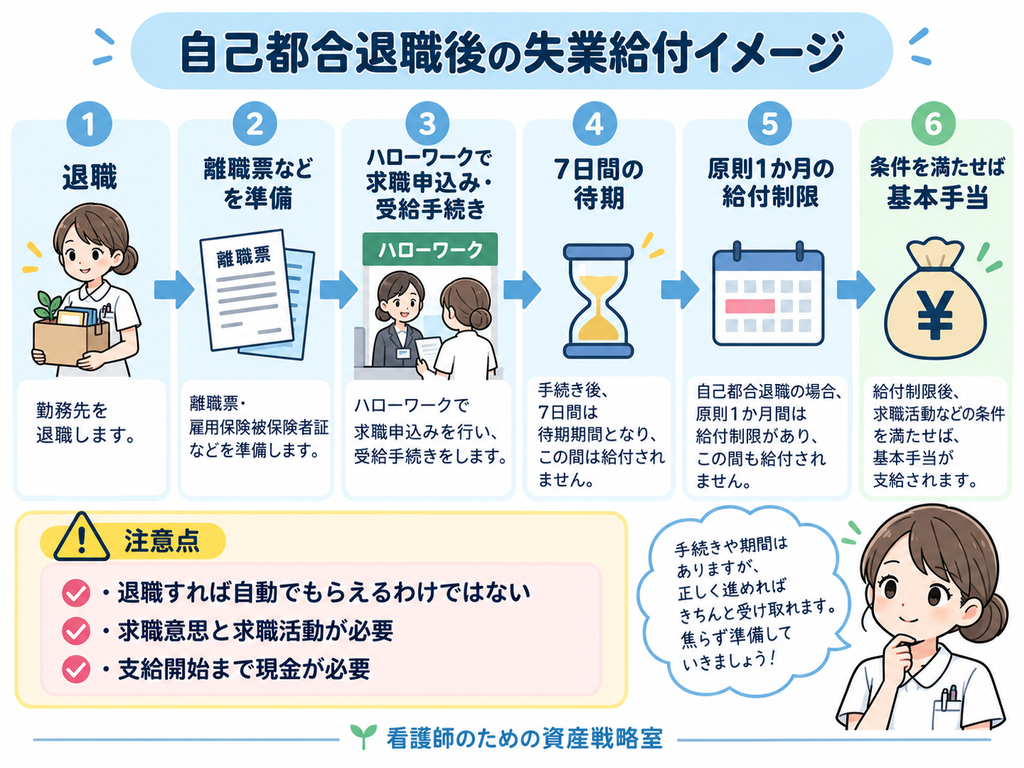
雇用保険の基本手当、いわゆる失業給付は、
退職すれば誰でもすぐにもらえる制度ではありません。
原則として、離職前2年間に雇用保険の被保険者期間が通算12か月以上必要です。
また、
- 就職する意思がある
- すぐ働ける状態にある
- 求職活動を行っている
- 現在仕事に就いていない
といった「失業状態」であることが必要です。
つまり、
「退職したので3か月旅行してから仕事を探そう」
という期間は、基本手当の対象にならない場合があります。
失業給付は、
「仕事を辞めた人への休暇手当」
ではなく、
再就職を目指して求職活動をしている人を支える制度
と理解しましょう。
自己都合退職では、すぐ給付されない
自己都合退職の場合、
ハローワークで受給資格の決定を受けた後、
まず7日間の待期があります。
さらに、2025年4月1日以降の自己都合退職では、原則として1か月の給付制限があります。過去5年間に一定回数以上の自己都合退職がある場合などは、より長い給付制限になる場合があります。
そのため、
退職した翌月から失業給付が丸々入る
という前提で家計を組まない方が安全です。
失業給付はいくらもらえる?
基本手当の日額は、離職前の賃金などをもとに算定されます。
一般的には、離職直前6か月の賃金をもとに計算され、基本手当日額は賃金日額のおおむね50〜80%程度となります。上限もあります。
実際の金額は、
- 年齢
- 退職前の賃金
- 雇用保険加入期間
- 退職理由
などによって変わります。
また、基本手当を受けられる所定給付日数も条件によって異なります。
退職前から、
「失業給付がいくら入るか」を家計の中心にしすぎない
ことが重要です。
退職後の健康保険を忘れない
病院で働いている間は、給与から健康保険料が天引きされていることが多いため、普段はあまり意識しないかもしれません。
しかし退職すると、自分で次の健康保険を選ぶ必要があります。
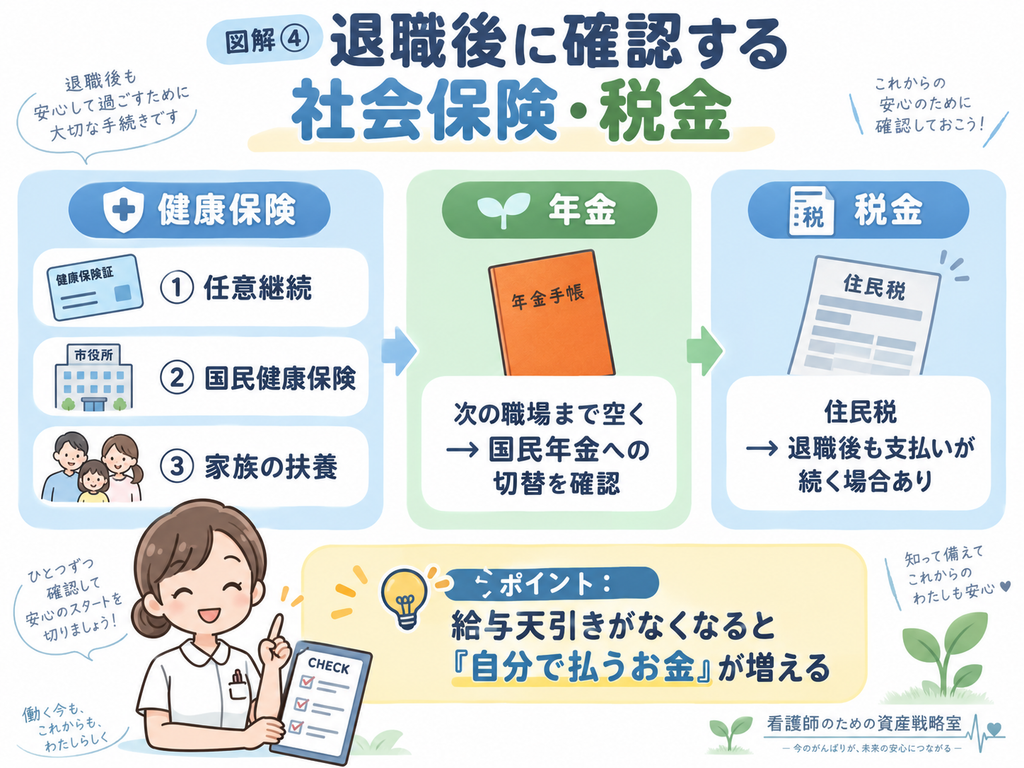
主な選択肢は、
①任意継続
②国民健康保険
③家族の健康保険の扶養
です。
① 健康保険を任意継続する
一定の条件を満たせば、退職前に加入していた健康保険を任意継続できる場合があります。
協会けんぽの場合、
- 退職前までに継続2か月以上の被保険者期間がある
- 退職日の翌日から20日以内に手続きする
などが条件です。
在職中は会社と折半していた健康保険料について、任意継続では原則として本人が全額負担するため、在職中より負担が増える場合があります。
② 国民健康保険へ加入する
住んでいる市区町村の国民健康保険へ加入する方法もあります。
国民健康保険料は、
- 前年所得
- 世帯人数
- 自治体
などによって変わります。
前年に看護師としてしっかり収入があった場合、
退職して現在の収入が少なくても保険料が高く感じる
ことがあります。
任意継続と国民健康保険のどちらが安いかは、一律には決まりません。
退職前に両方を試算しておくのがおすすめです。
③ 家族の健康保険の扶養に入る
配偶者などが会社員で、扶養の条件を満たす場合は、家族の健康保険の被扶養者になる選択肢もあります。
収入条件などがありますので、家族の勤務先や健康保険組合へ確認してください。
退職後は国民年金の手続きも必要
次の勤務先へすぐ入社せず、厚生年金から外れる場合、
20歳以上60歳未満で一定の条件に該当する人は、
国民年金第1号被保険者
への切り替えが必要です。
配偶者の扶養に入る場合には、第3号被保険者となるケースもあります。
つまり退職後は、
健康保険だけでなく、
年金も自動的にすべて終わるわけではありません。
手続きを忘れないようにしましょう。
国民年金の支払いが厳しい場合
退職して収入が大きく減った場合には、一定条件で国民年金保険料の免除や納付猶予制度を利用できる場合があります。
失業等による特例もあります。
「払えないから放置する」
のではなく、
年金事務所や市区町村窓口などへ相談しましょう。
住民税にも注意する
退職後に驚きやすい支出の一つが住民税です。
住民税は、基本的に前年の所得をもとに計算されます。
つまり、
今年退職して収入がゼロに近くなっても、
前年に看護師として働いていた所得に対する住民税の支払いが続くことがあります。
在職中は給与から天引きされていたため、
「払っている感覚がなかった」
人ほど注意が必要です。
退職前に、
- 残りの住民税はいくらか
- 最終給与から一括徴収されるのか
- 自分で納付するのか
を勤務先へ確認しておきましょう。
退職金は全部生活費にしていい?
退職金が出る勤務先の場合、
「退職金があるから貯金しなくても大丈夫」
と思うかもしれません。
しかし、退職金は勤務先や勤続年数、規程によって大きく異なります。
まず、
- 退職金制度があるか
- 自己都合でも対象か
- 何年勤務すれば対象か
- いつ振り込まれるか
- おおよその金額
を確認しましょう。
退職金についてはこちらの記事で詳しく解説しています。
【看護師の退職金はいくら?|老後資金を考える前に確認したいこと】
退職金が入ったとしても、
全額を生活費として使うのではなく、
退職中の生活費・税金・保険・年金・今後の資産形成
へ分けることをおすすめします。
退職するときNISAはどうする?
退職前後にNISAをしている人は、
「給料がなくなるけれど、そのまま積み立てていい?」
と迷うと思います。
結論は、
家計次第です。
次の勤務先が決まっていて、現金も十分なら継続
入職日が決まっていて、
- 生活費
- 保険
- 年金
- 税金
- 特別費
- 生活防衛資金
まで十分に準備できているなら、NISAを続けてもよいでしょう。
現金が減りそうなら積立額を下げる
退職中は収入が減ります。
そのため、
月5万円→2万円
月3万円→1万円
など、
積立額を一時的に減らす方法があります。
「同じ金額を続けること」が目的ではありません。
家計が赤字ならNISAを一時停止
生活費を普通預金から取り崩しながら、
NISAへ毎月積立を続けている場合は、
一度停止することも検討しましょう。
家計が安定して再就職した後に再開できます。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
NISAを売って退職中の生活費にしていい?
NISAの商品を売却することはできます。
ただし、
積立を続けながら既存NISAを売る
より、
まず積立額を減らしたり停止したりして、新しい現金流出を止める方が分かりやすいです。
それでも不足する場合に、
必要額だけ売却することを検討します。
【看護師のNISAはいつ売る?|暴落・転職・ライフイベントで迷わない取り崩し方】
特別費も退職前に確認する
退職後の家計を考えるとき、
生活費だけを計算してはいけません。
たとえば3か月の休職期間中に、
- 車検
- 自動車税
- 固定資産税
- 引っ越し
- 家電買い替え
- 冠婚葬祭
があれば、まとまった現金が必要です。
これは緊急事態ではなく、
事前に分かる特別費です。
退職してから旅行してもいい?
もちろん、退職後に旅行や休養を入れること自体は問題ありません。
むしろ、
夜勤や残業、人間関係で疲れている場合、
一度しっかり休むことが次の働き方を考える時間になることもあります。
ただし、
「何となく休む」のではなく「3か月休めるお金を準備して休む」
方が安心です。
お金の余裕がない状態では、
毎日残高が気になり、
結局ゆっくり休めなくなることがあります。
資産形成の目的は、
ただ口座残高を増やすことではありません。
自分の働き方を選べる余裕を作ること
も、資産形成の一つです。
次の職場が決まっている場合も確認すること
内定が出ている場合でも、
退職日と入職日の間が空くなら確認が必要です。
特に、
- 健康保険がいつ切り替わるか
- 年金の空白期間があるか
- 最終給与日はいつか
- 初回給与日はいつか
を確認しましょう。
たとえば、
3月31日退職
↓
5月1日入職
↓
新しい職場の初回給与が5月末
なら、
最後の給与から次の給与まで、想像以上に期間が空くことがあります。
退職日ではなく「次の給料が入る日」まで現金があるか
を見るのがポイントです。
転職先は年収だけで決めない
退職後のお金を整えたら、次の勤務先の条件も確認します。
特に看護師は、
月給が高く見えても、
- 基本給が低い
- 夜勤手当が多く含まれている
- 賞与が少ない
- 住宅手当がない
- 退職金がない
- オンコール回数が多い
というケースがあります。
求人票を見るときは、
年収だけでなく給与の中身
を確認しましょう。
【看護師が転職前に確認したい給与明細と求人票の見方|年収だけで失敗しない比較方法】
看護師向け|退職前チェックリスト
□ 最低生活費を計算した
□ 何か月仕事を休むか決めた
□ 次の給与が入る日を確認した
□ 生活防衛資金がある
□ 車検などの特別費を確認した
□ 退職金制度を確認した
□ 失業給付の条件を確認した
□ 健康保険をどうするか決めた
□ 国民年金の手続きを確認した
□ 住民税の残額を確認した
□ NISAの積立額を見直した
□ ローン・奨学金の返済額を確認した
□ 次の職場を焦って決めなくてもよい現金がある
3つ以上「分からない」がある場合は、
退職届を出す前に一度確認してみましょう。
私ならこう考える|退職前のお金の優先順位
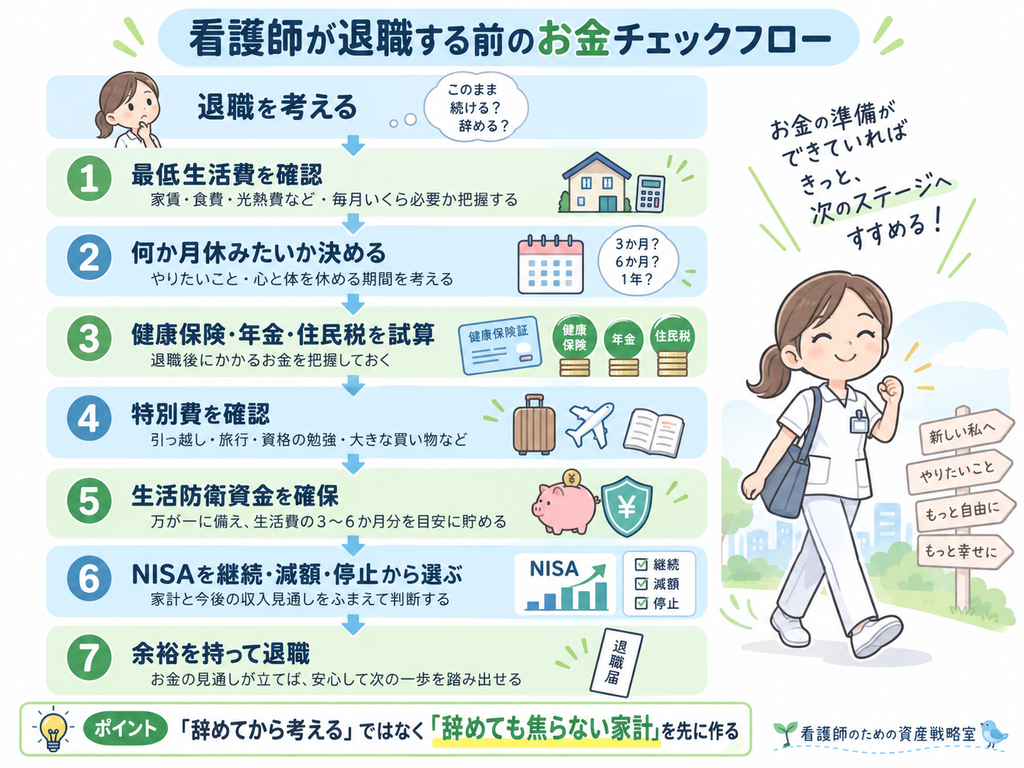
退職を考えるなら、次の順番にします。
1.最低生活費を確認する
2.特別費を準備する
3.退職後の保険・年金・税金を試算する
4.生活防衛資金を確保する
5.必要ならNISAを減額する
6.働かなくても生活できる期間を確認する
7.そのうえで退職時期を決める
この順番なら、
「あと1か月お金がないから、とにかくどこかへ転職する」
という状況を避けやすくなります。
まとめ|退職前の貯金は「働き方を選ぶためのお金」
看護師が退職すると、
給与だけでなく、
- 夜勤手当
- 残業代
- オンコール手当
- ボーナス
などもなくなる可能性があります。
さらに、
- 健康保険
- 国民年金
- 住民税
- 特別費
など、自分で準備するお金が増えます。
そのため、
「生活費3か月分があるから大丈夫」
だけではなく、
退職後の支出まで含めて必要額を計算しましょう。
また、
失業給付があるから大丈夫、
退職金があるから大丈夫、
NISAを売れば大丈夫、
と一つの制度や資産だけに頼るのもおすすめしません。
退職前に、
現金
+生活防衛資金
+制度
+NISA
を整理することで、
次の働き方を焦らず考えやすくなります。
資産形成は、
ずっと同じ職場で働き続けるためだけにするものではありません。
「少し休みたい」
「夜勤を減らしたい」
「職場を変えたい」
と思ったときに、
お金を理由に選択肢を諦めなくてもよい状態を作ること
も、資産形成の大切な目的です。
まず「3か月働かなかったらいくら必要か」を計算しよう
この記事を読んだら、
電卓やスマートフォンを開いて、
最低生活費×3か月
を計算してみてください。
その金額に、
- 健康保険
- 年金
- 住民税
- 特別費
を加えます。
これが、
「今すぐ退職するべきか」
ではなく、
「安心して退職するにはあといくら必要か」
を考えるスタートになります。
家計全体はこちら。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
生活防衛資金はこちら。
【看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説】
NISAの見直しはこちら。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
退職金はこちら。
【看護師の退職金はいくら?|老後資金を考える前に確認したいこと】
参考文献・引用元
・厚生労働省「Q&A~労働者の皆様へ(基本手当、再就職手当)」
・厚生労働省「自己都合離職者の給付制限」
・ハローワークインターネットサービス「基本手当について」
・全国健康保険協会「退職後の健康保険について」
・全国健康保険協会「健康保険任意継続制度」
・日本年金機構「会社を退職したときの国民年金の手続き」
・日本年金機構「転職をご検討中の方へ 国民年金の加入・保険料免除等」
記事の注意事項
失業給付、健康保険料、国民健康保険、国民年金、税金などは、退職理由、加入歴、年齢、所得、自治体、家族構成などによって異なります。
実際に退職する際は、勤務先、ハローワーク、市区町村、日本年金機構、加入している健康保険などの最新情報を確認してください。