「奨学金を早く返した方がいいのかな?」
「繰上返済するお金があるなら、NISAへ回した方がいい?」
「奨学金が残ったまま投資を始めても大丈夫?」
看護師として働き始め、少しずつ貯金ができるようになると、このように迷うことがあります。
特に新人〜若手看護師は、
- 奨学金返済
- 一人暮らし
- 車
- 保険
- NISA
- 結婚や住宅購入に向けた貯金
など、限られた給料の中で考えることがたくさんあります。
SNSでは、
「低金利の奨学金は返さず投資した方がいい」
という意見もあれば、
「借金はすぐに返すべき」
という意見もあります。
しかし、どちらか一方が全員にとって正解というわけではありません。
結論からいうと、最初にするべきなのは、
「繰上返済かNISAか」を決めることではなく、自分の奨学金の種類・残高・利率と、現在の家計を確認すること
です。
この記事では、
- 第一種・第二種奨学金の違い
- 看護師特有の病院・自治体奨学金
- 繰上返済のメリット・注意点
- NISAを優先する場合の考え方
- 生活防衛資金との優先順位
- 奨学金返済が苦しい場合の制度
- 繰上返済とNISAを両立する方法
を、初心者向けに整理します。
この記事は「看護師の固定費改善シリーズ」の第5回です。
前回は、看護師にとって大きな支出になりやすい車について解説しました。
車の年間維持費をまだ確認していない方は、「看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方」も参考にしてください。
- 結論|奨学金より先に「家計の土台」を確認する
- 最初に自分の奨学金を確認しよう
- 第一種奨学金|無利子なので繰上返済による利息削減はない
- 第二種奨学金|まず自分の適用利率を確認する
- 「奨学金は低金利」と決めつけない
- まず確認したい4つの数字
- 第二種奨学金を繰上返済するとどうなる?
- 繰上返済は「確実な効果」がある
- NISAへ回すメリットは?
- NISAを優先するメリット
- 繰上返済とNISAを比較
- 第一種ならNISAを優先してもいい?
- 第二種なら繰上返済を優先すべき?
- 「返済か投資か」ではなく両方でもいい
- 判断フローチャート|あなたはどちらを優先する?
- 先に返した方がよい可能性が高いケース
- NISAを並行してもよい可能性が高いケース
- 看護師は病院奨学金・自治体の修学資金にも注意
- 病院奨学金で確認したい項目
- 奨学金返済が苦しいならNISAより先に相談する
- やってはいけない考え方
- 看護師が奨学金とNISAを両立する例
- よくある質問
- まとめ|「奨学金かNISAか」ではなく順番を決める
- 参考資料
結論|奨学金より先に「家計の土台」を確認する
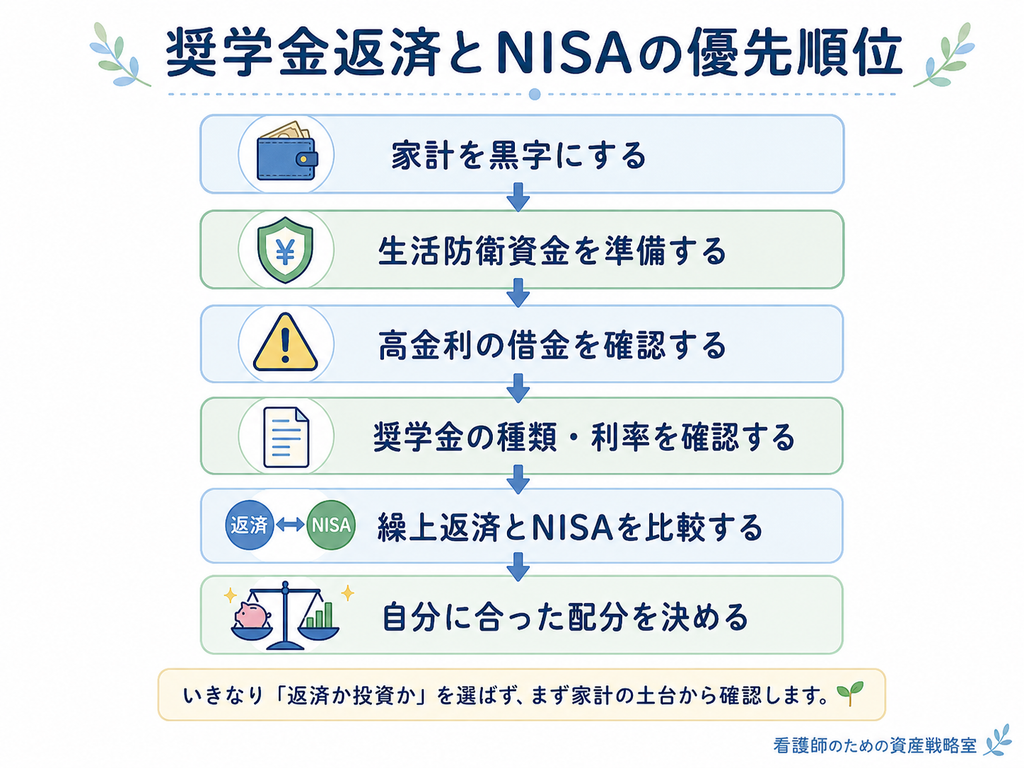
奨学金の繰上返済とNISAで迷ったら、次の順番で考えると整理しやすくなります。
おすすめの優先順位
- 毎月の家計を黒字にする
- 生活防衛資金を準備する
- リボ払いやカードローンなど高金利の借金を確認する
- 奨学金の種類・残高・利率を確認する
- 繰上返済とNISAのメリットを比較する
- 自分に合った配分を決める
特に重要なのが、生活防衛資金を奨学金の繰上返済へ使い切らないことです。
例えば100万円の貯金ができたからといって、その100万円をすべて奨学金返済へ使ってしまうと、
- 病気や休職
- 転職
- 引っ越し
- 車の故障
- 家電の買い替え
- 家族の急な支出
などに対応できなくなる可能性があります。
看護師は比較的安定した収入を得やすい一方、夜勤回数や残業によって手取りが変動することもあります。
そのため、まず現金の余裕を確保してから、繰上返済や投資を考える方が現実的です。
生活防衛資金については、以下の記事で詳しく解説しています。
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
最初に自分の奨学金を確認しよう
「奨学金」とひとまとめにして考えるのはおすすめできません。
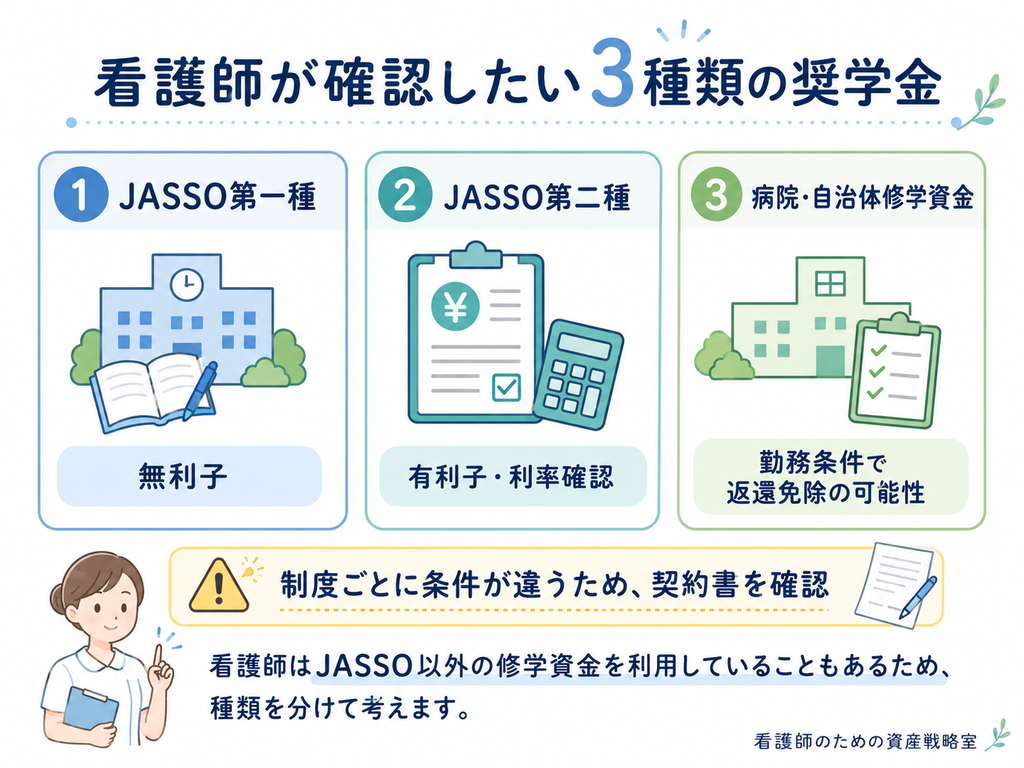
看護師が利用している可能性がある制度には、主に次のようなものがあります。
- JASSO第一種奨学金
- JASSO第二種奨学金
- 自治体の看護師等修学資金
- 病院独自の奨学金
- 学校独自の奨学金
条件が大きく異なるため、最初に自分が利用している制度を確認します。
第一種奨学金|無利子なので繰上返済による利息削減はない
日本学生支援機構(JASSO)の第一種奨学金は、無利子の貸与奨学金です。
つまり、通常通り返済しても、繰上返済しても、第二種のような将来利息を減らす効果はありません。
例えば、
残り150万円
の第一種奨学金があったとしても、
150万円を今すぐ返すか、
決められた返還スケジュールで返すかによって、
「利息が○万円安くなる」
という違いは基本的にありません。
そのため第一種では、
金銭面だけを考えれば、繰上返済の優先度は比較的低く考えやすい
といえます。
ただし、
- 借金があること自体がストレス
- 住宅購入前に負債を減らしたい
- 毎月の返済をなくしたい
- 十分な現金資産がある
といった理由で繰上返済することは選択肢になります。
大切なのは、
「無利子だから絶対返さない」
「借金だから絶対すぐ返す」
と決めつけないことです。
第二種奨学金|まず自分の適用利率を確認する
第二種奨学金は、有利子の貸与奨学金です。
そのため、第一種よりも繰上返済によるメリットを検討する価値があります。
ただし、
「第二種の金利は○%」
と一律に考えてはいけません。
第二種には、
- 利率固定方式
- 利率見直し方式
があります。
利率固定方式では、貸与終了時に決まった利率が返還終了まで適用されます。
一方、利率見直し方式では、おおむね5年ごとに利率が見直されます。
「奨学金は低金利」と決めつけない
第二種奨学金の金利は、貸与終了時期によって異なります。
例えば、JASSOが公表している2026年7月貸与終了者の基本月額では、
- 利率固定方式:年3.000%
- 利率見直し方式:年2.000%
となっています。
これは、
現在返済しているすべての人の利率が2〜3%という意味ではありません。
以前に貸与終了した人では、これより低い利率が適用されている場合もあります。
だからこそ、
「奨学金は低金利だから投資」
ではなく、
自分自身の適用利率を確認してから考える
必要があります。
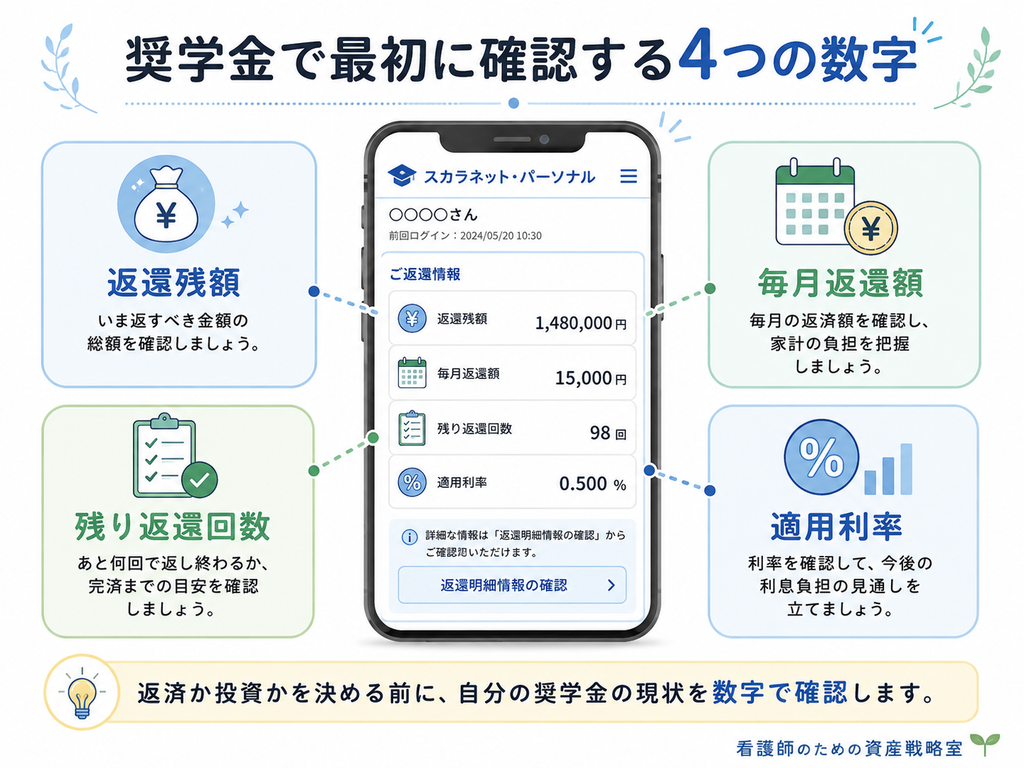
まず確認したい4つの数字
奨学金を繰上返済する前に、次の4つを確認しましょう。
① 返還残額
あといくら返済する必要があるのか。
② 毎月の返還額
現在、毎月いくら払っているのか。
③ 残りの返還回数
あと何年返済が続くのか。
④ 適用されている利率
第二種の場合は特に重要です。
JASSOの「スカラネット・パーソナル」では、返還中の奨学金について、
- 返還総額
- 返還残回数
- 返還残額
- 現在請求額
などを確認できます。
まずはスマートフォンで確認してみましょう。
第二種奨学金を繰上返済するとどうなる?
JASSOでは、返還期日前の割賦金について、全額または一部を繰り上げて返還できます。
第二種奨学金では、繰上返還した期間に相当する利子がかからなくなるため、将来支払う利息を減らせます。
ここが第一種との大きな違いです。
繰上返済のメリット
- 将来支払う利息を減らせる
- 借金残高を確実に減らせる
- 毎月の返済が終わる時期を早められる
- 借金が減る心理的安心感がある
繰上返済の注意点
- 一度返した現金は手元に戻せない
- 生活防衛資金が減る
- 投資へ回せる資金も減る
- 急な出費へ対応しにくくなる可能性がある
特に、
「貯金100万円・奨学金残高100万円だから、全部返そう」
という判断には注意が必要です。
返済後に貯金がほぼゼロになるなら、繰上返済を急がない方がよい場合があります。
繰上返済は「確実な効果」がある
第二種の繰上返済では、将来発生する予定だった利息を減らせます。
ここで重要なのは、
この効果は投資の利益とは性質が違う
ということです。
投資では、
「年5%で増える」
「長期なら必ず儲かる」
と保証されているわけではありません。
一方、繰上返済は契約に基づく将来利息を減らすため、効果を計算しやすい特徴があります。
正確な返還額を確認したい場合は、JASSOの「奨学金貸与・返還シミュレーション」も利用できます。
NISAへ回すメリットは?
一方、余裕資金を繰上返済せずNISAへ回す方法もあります。
NISAは、投資によって得られた利益を非課税で保有できる制度です。
2024年からのNISAでは非課税保有限度額が最大1,800万円となり、長期的な資産形成に利用できます。
ただし、
NISAを使えば必ず資産が増えるわけではありません。
投資には値下がりや元本割れの可能性があります。
金融庁も、投資には元本割れのおそれがある一方、「長期・積立・分散」を活用することでリスク軽減が期待できると説明しています。
NISAを優先するメリット
- 長期的な資産形成を早く始められる
- 運用期間を長く確保できる
- NISAの非課税制度を活用できる
- 少額から積立を始められる
- 奨学金返済と並行して資産を作れる
一方で、
- 元本割れする可能性がある
- 暴落時に不安になる
- 必要になった時点で評価額が下がっている可能性がある
- 利益は保証されない
という点も理解しておく必要があります。
NISAの始め方自体がまだ分からない方は、以下の記事から確認してください。
看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説
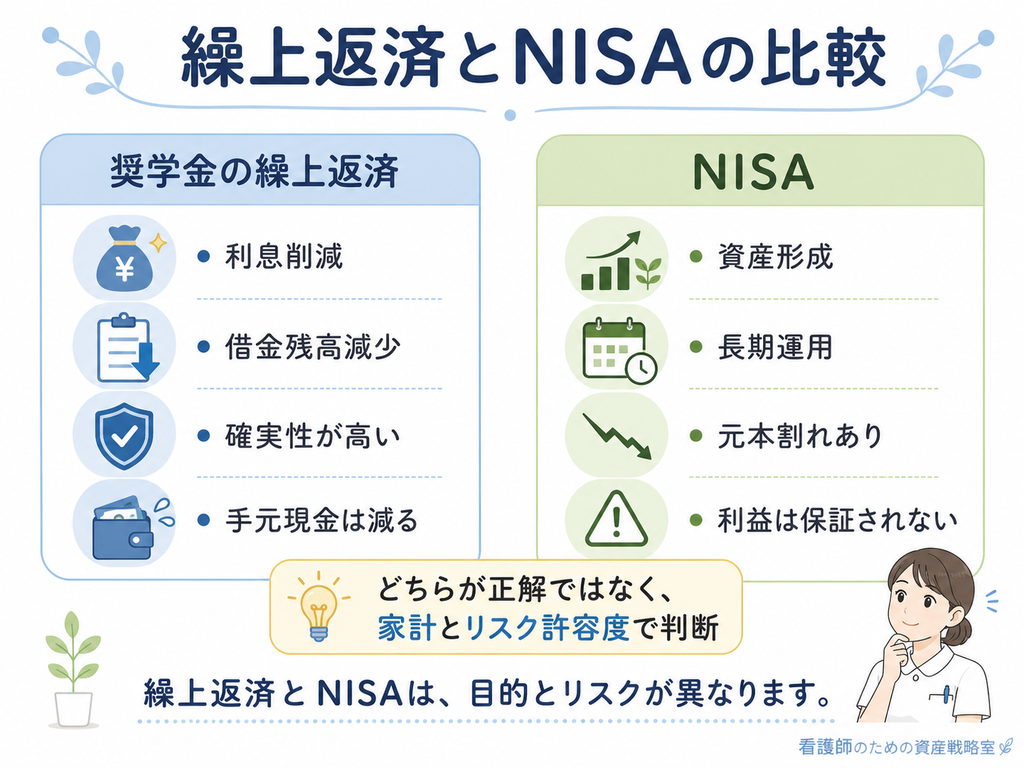
繰上返済とNISAを比較
| 項目 | 奨学金の繰上返済 | NISA |
|---|---|---|
| 主な目的 | 将来の返済負担を減らす | 将来の資産を増やす |
| 効果 | 利息削減・残高減少 | 運用益を期待 |
| 確実性 | 比較的高い | 不確実 |
| 元本割れ | なし | あり |
| 手元資金 | 減る | 投資資産として残る |
| 心理面 | 借金が減る安心感 | 資産が増える期待 |
| 向いている人 | 借金を減らしたい人 | 長期投資を続けられる人 |
ここで大切なのは、
「NISAの期待リターンが奨学金金利より高ければ投資が正解」
と単純に考えないことです。
奨学金の利息削減は契約上の支出削減ですが、投資の利益は保証されません。
投資を優先する場合は、
「相場が下がっても売らずに続けられるか」
も考える必要があります。
第一種ならNISAを優先してもいい?
第一種奨学金は無利子なので、金銭面だけを考えれば、繰上返済による利息削減メリットはありません。
そのため、
- 生活防衛資金がある
- 高金利の借金がない
- 毎月の返済に困っていない
- 長期投資を理解している
- 相場が下がっても続けられる
のであれば、通常返還を続けながらNISAを始めることも一つの考え方です。
例えば、
奨学金返済:毎月1万5,000円
NISA:毎月1万円
というように、
返済を続けながら少額投資を始める
こともできます。
NISAは満額を使う必要はありません。
月5,000円や1万円からでも、自分の家計に合った金額で始めれば十分です。
第二種なら繰上返済を優先すべき?
第二種は、利率によって判断が変わります。
利率が低い場合
生活防衛資金を十分に確保したうえで、
- 通常返還を続ける
- NISAを少額から始める
- 余裕がある月だけ追加返済する
という方法も考えられます。
利率が高くなっている場合
繰上返済による利息削減効果も大きくなるため、以前より返済を優先するメリットが高まります。
特に現在の第二種奨学金では、貸与終了時期によって2〜3%程度の利率となるケースもあるため、
「昔から奨学金は低金利だから」
という理由だけで投資を優先しないようにしましょう。
「返済か投資か」ではなく両方でもいい
資産形成では、
「繰上返済100%」
か、
「NISA100%」
のどちらかを選ぶ必要はありません。
例えば、毎月3万円の余裕資金がある場合、
返済を優先したい人
繰上返済用:2万円
NISA:1万円
投資も早く始めたい人
繰上返済用:1万円
NISA:2万円
まだ家計が不安な人
生活防衛資金:2万円
NISA:5,000円
繰上返済用:5,000円
といった配分もできます。
数字上の効率だけでなく、
自分が安心して続けられること
も重要です。
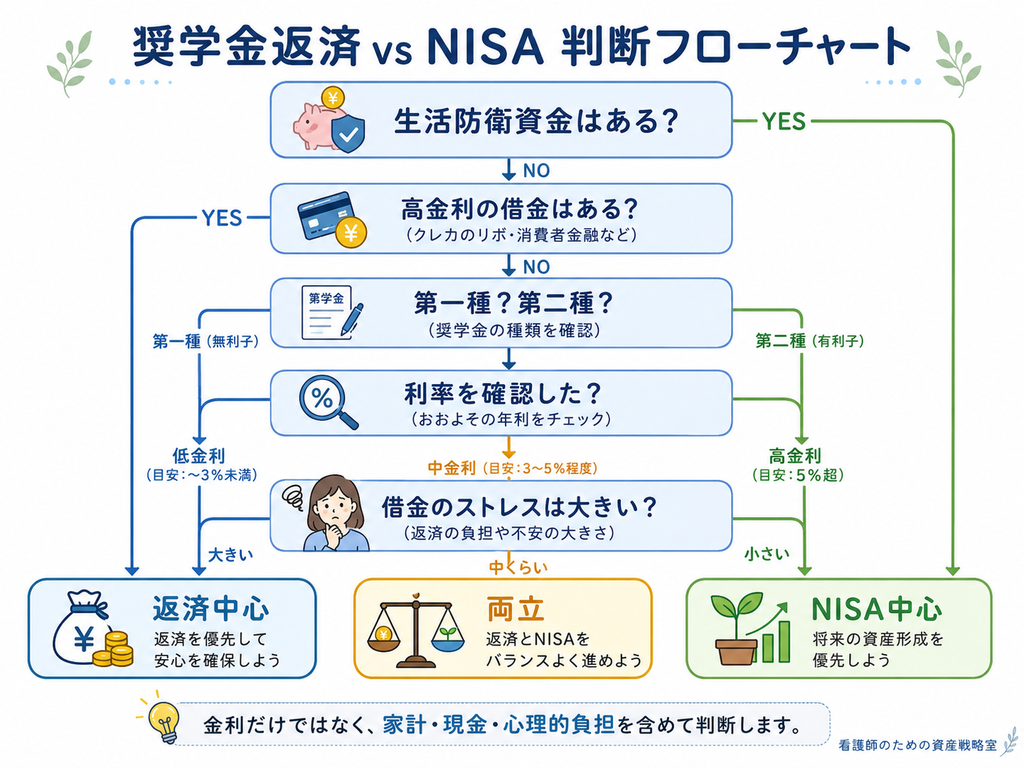
判断フローチャート|あなたはどちらを優先する?
STEP1 生活防衛資金はある?
ない
→ まず現金を準備する。
ある
→ STEP2へ。
STEP2 リボ払いやカードローンがある?
ある
→ 奨学金やNISAより、まず高金利負債を確認する。
ない
→ STEP3へ。
STEP3 第一種?第二種?
第一種
→ 利息削減効果がないため、通常返還+NISAも検討。
第二種
→ STEP4へ。
STEP4 自分の適用利率を確認した?
していない
→ スカラネット・パーソナルで確認。
確認した
→ STEP5へ。
STEP5 借金があることへのストレスは大きい?
大きい
→ 繰上返済を多めにする選択もあり。
それほど大きくない
→ 通常返還しながらNISAを併用する方法も検討。
先に返した方がよい可能性が高いケース
次のような場合は、投資より返済を優先することを検討します。
奨学金利率が高い
利率が高いほど、繰上返済による利息削減効果も大きくなります。
借金が精神的な負担になっている
評価額が下がるたびに、
「奨学金を返しておけばよかった」
と思う状態では、投資を続けにくくなります。
将来的な住宅購入を考えている
住宅ローン審査では、他の借入状況や毎月の返済負担も重要になります。
住宅購入が近い場合は、投資だけでなく負債整理も考えます。
十分な現金が残る
繰上返済後も生活防衛資金が十分残るのであれば、返済を進めやすくなります。
NISAを並行してもよい可能性が高いケース
第一種奨学金
無利子なので、利息削減だけを目的に急いで返す必要性は低くなります。
第二種でも適用利率が低い
自分の利率を確認し、家計に余裕があるならNISAとの併用を検討できます。
生活防衛資金が十分にある
急な出費が発生しても対応できる状態なら、長期投資を続けやすくなります。
長期間使わないお金を投資できる
数年以内に使う住宅資金や結婚資金ではなく、長期的に使う予定のないお金なら投資と相性がよくなります。
看護師は病院奨学金・自治体の修学資金にも注意
看護師の場合、JASSO以外の奨学金を利用していることがあります。
例えば、
- 病院からの奨学金
- 都道府県の看護師等修学資金
- 自治体独自の修学資金
などです。
これらはJASSOの第一種・第二種とは仕組みが違います。
厚生労働省の看護師等修学資金制度でも、所定の要件を満たして就業した場合に、返還債務を免除する仕組みが設けられています。
つまり、
一定期間その地域・施設で看護師として勤務すると、返還が免除される制度
もあります。
このタイプの奨学金では、
「早く返せるから繰上返済しよう」
と自己判断する前に、必ず契約条件を確認してください。
病院奨学金で確認したい項目
- 何年間勤務すると返還免除になるか
- 対象となる部署・施設
- 途中退職した場合の返還額
- 一括返還が必要になるか
- 休職・産休・育休期間の扱い
- 転職した場合の扱い
- 利息の有無
病院奨学金については、
勤務先ごとの契約書・規程が最優先
です。
JASSOの制度と同じ考え方で判断しないようにしましょう。
奨学金返済が苦しいならNISAより先に相談する
「奨学金返済が苦しいけれど、将来のためにNISAもやらないと」
と焦る必要はありません。
毎月の返済で生活費が足りない状態なら、投資より先に家計を立て直します。
JASSOには、返還が困難になった人向けに、
- 減額返還制度
- 返還期限猶予制度
があります。
減額返還制度
毎月の返還額を減らし、その分返還期間を延ばす制度です。
返還総額自体が減る制度ではありません。第二種では、減額返還によって返還期間が延びても利子の総支払額は変更されないとJASSOが案内しています。
返還期限猶予制度
経済的に返還が難しい場合などに、一定期間返還を待ってもらう制度です。
一般猶予は原則として通算10年が上限ですが、傷病や育児休業など一部の事情では取り扱いが異なります。
返済が苦しいときは、延滞する前にJASSOへ相談しましょう。
やってはいけない考え方
① 貯金をゼロにして全額返済する
借金は減っても、急な支出へ対応できなくなります。
② 奨学金を返しながらリボ払いを続ける
奨学金より高金利の負債がある場合は、優先順位を見直す必要があります。
次の記事では、クレジットカードローン・リボ払いについて詳しく解説します。
③ NISAなら必ず増えると思う
NISAは税制上の制度であり、利益を保証する制度ではありません。
④ SNSの「○%なら投資」といった数字だけで決める
家計、生活防衛資金、投資期間、心理的負担によって判断は変わります。
⑤ 病院奨学金をJASSOと同じように扱う
返還免除条件がある場合は、繰上返済する意味自体が異なります。
看護師が奨学金とNISAを両立する例
例えば、
手取り:30万円
生活費:22万円
奨学金返済:1万5,000円
だったとします。
残るお金は6万5,000円です。
ここから、
生活防衛資金:2万円
NISA:1万円
奨学金繰上返済用:1万円
特別費:1万円
自由費:1万5,000円
と分ける方法があります。
もちろん、この配分が全員に適しているわけではありません。
重要なのは、
毎月無理なく続けられること
です。
夜勤が多かった月だけ積立額や返済額を大きくするのではなく、基本給を中心とした安定収入で継続できる金額を考えましょう。
よくある質問
第一種奨学金は繰上返済しなくても大丈夫?
第一種は無利子なので、利息削減だけを目的に急いで返す必要性は高くありません。
ただし、借金をなくしたい、毎月の固定支出を減らしたいなどの理由で繰上返済するのは選択肢です。
第二種奨学金は何%なら繰上返済した方がいい?
「○%以上なら必ず返済」という一律の基準はありません。
利率が高くなるほど繰上返済によるメリットは大きくなりますが、
- 生活防衛資金
- 投資期間
- 他の借入
- 家族構成
- 心理的負担
も含めて判断します。
奨学金返済中でもNISAはできますか?
できます。
奨学金返済中だからNISAを利用できないという制度上の制限はありません。
ただし、返済や生活費に余裕がない状態で無理に投資する必要はありません。
ボーナスで奨学金を返すのはあり?
生活防衛資金が確保できているなら、ボーナスの一部を繰上返済に使う方法もあります。
例えば、
50%:貯金・生活防衛資金
25%:繰上返済
25%:自由に使う
など、自分でルールを決めると使いすぎを防ぎやすくなります。
奨学金を完済してからNISAを始めた方がいい?
必ずしも完済を待つ必要はありません。
特に第一種や低金利の第二種で、家計と生活防衛資金が整っている場合は、返済しながら少額からNISAを始める方法もあります。
まとめ|「奨学金かNISAか」ではなく順番を決める
奨学金返済とNISAで迷ったら、
「どちらが得?」
だけで判断する必要はありません。
まず確認するのは、
- 毎月の家計が黒字か
- 生活防衛資金があるか
- 高金利の負債がないか
- 第一種か第二種か
- 第二種なら利率はいくらか
- 病院・自治体奨学金ではないか
です。
第一種は無利子なので、繰上返済による利息削減効果はありません。
第二種は有利子なので、適用利率を確認してから繰上返済を考えます。
そして、
返済か投資かの二択にしなくても構いません。
返済しながら、
月5,000円や1万円だけNISAを始める方法もあります。
反対に、借金があることがストレスなら、投資額を減らして返済を優先しても問題ありません。
資産形成で大切なのは、
数字上の最適解より、自分が長く続けられる仕組みを作ること
です。
生活防衛資金がまだ十分でない方は、
看護師の生活防衛資金はいくら必要?|独身・既婚・子育て世帯別に解説
から確認してください。
NISAを始める準備ができている方は、
看護師のNISAの始め方|初心者向けに口座開設から積立設定まで解説
へ進んでください。
次の固定費改善シリーズでは、
を解説します。
奨学金より金利が高い借入がある場合は、投資を始める前に必ず確認しておきたいテーマです。
参考資料
この記事の作成にあたり、以下の公的機関の資料を参考にしています。
- 日本学生支援機構(JASSO)「貸与奨学金(返済必要)」
第一種奨学金と第二種奨学金の基本的な違いを確認するために参照。 - 日本学生支援機構(JASSO)「第二種奨学金の利子と利率の算定方法」
利率固定方式・利率見直し方式の仕組みを確認するために参照。 - 日本学生支援機構(JASSO)「貸与利率の推移」
第二種奨学金の貸与終了時期別の利率を確認するために参照。 - 日本学生支援機構(JASSO)「繰上返還について」
全額・一部繰上返還の仕組みを確認するために参照。 - 日本学生支援機構(JASSO)「スカラネット・パーソナル」
返還残額、残回数、現在請求額など確認できる項目を参照。 - 日本学生支援機構(JASSO)「減額返還制度」「返還期限猶予制度」
返還が困難になった場合に利用できる制度を確認するために参照。 - 金融庁「NISA特設ウェブサイト」
NISA制度と長期・積立・分散投資に関する基本情報を参照。 - 厚生労働省「看護師等修学資金の貸与について」
看護職向け修学資金と返還免除制度の考え方を確認するために参照。
※奨学金の利率、返還条件、返還免除条件、NISA制度などは変更される可能性があります。
※JASSO第二種奨学金の適用利率は、貸与終了時期や選択した利率算定方式によって異なります。必ずご自身の契約内容をご確認ください。
※病院・自治体独自の奨学金・修学資金は制度ごとに条件が異なります。勤務先・自治体の契約書や最新の案内をご確認ください。
※この記事は一般的な家計管理・資産形成に関する情報提供を目的としており、特定の投資商品や返済方法を推奨するものではありません。
(参考資料確認日:2026年8月17日)