
「今月はそれほど使っていないはずなのに、なぜか貯金が増えない」
家計簿をつけている看護師でも、こんな経験はないでしょうか。
毎月の家賃や食費、スマホ代は把握できている。
NISAも積み立てている。
それでも、
- 車検が来た
- 自動車税を払った
- 結婚式に呼ばれた
- 家電が壊れた
- 帰省や旅行でお金を使った
- 年払いの保険料を払った
といった支出が重なると、一気に家計が苦しくなります。
こうした、
「毎月ではないけれど、ある程度予測できる支出」
を家計管理では「特別費」として分けて考えると、お金を管理しやすくなります。
看護師は、夜勤手当や残業代、ボーナスなどによって月ごとの収入が変わりやすい一方で、車や住宅、帰省などまとまった支出が必要になる人も少なくありません。
だからこそ、
余ったら貯めるのではなく、使う予定のお金を先に準備する
ことが大切です。
この記事では、
- 特別費とは何か
- 生活防衛資金との違い
- 看護師が見落としやすい特別費
- 年間予算の作り方
- 毎月いくら積み立てればよいか
- ボーナスをどう使うか
- NISAより先に準備した方がよいお金
を初心者向けに解説します。
家計管理全体をまだ整理していない人は、まずこちらの記事から確認するのがおすすめです。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
- 結論|特別費は「突然の出費」ではなく年間予算にする
- 特別費とは?
- 特別費と生活防衛資金は違う
- 看護師が見落としやすい特別費
- 看護師ならではの特別費もある
- 特別費はいくら準備すればいい?
- まずは年間特別費リストを作る
- 年間特別費を12か月で割る
- 2年に1回の支出も1年分に直す
- 特別費専用の口座を作ると管理しやすい
- 家計簿アプリでは「特別費」を別カテゴリにする
- ボーナスを特別費に使ってもいい?
- 夜勤手当を特別費に回す方法もある
- 特別費とNISAはどちらを優先する?
- 「特別費が多すぎる」と感じたら見直す
- 特別費を作ると生活防衛資金を守れる
- 特別費を作るための5ステップ
- 看護師向け|特別費チェックリスト
- まとめ|特別費を作ると「突然の出費」が減る
- まず去年の「大きな支出」を3つ書き出そう
結論|特別費は「突然の出費」ではなく年間予算にする
最初に結論です。
特別費は、
「急にお金が必要になった」
と考えるのではなく、
「今年使うことが分かっているお金」
として年間予算に入れておきましょう。
たとえば、車検が2年に1回あることは分かっています。
自動車税も毎年来ます。
家電も永久には使えません。
冠婚葬祭や旅行の正確な時期は分からなくても、ある程度は予測できます。
それなのに、支払いが発生するたびに普通預金やボーナスから払っていると、
「また予定外の出費があった」
と感じてしまいます。
実際には、完全な予定外ではありません。
そこで、
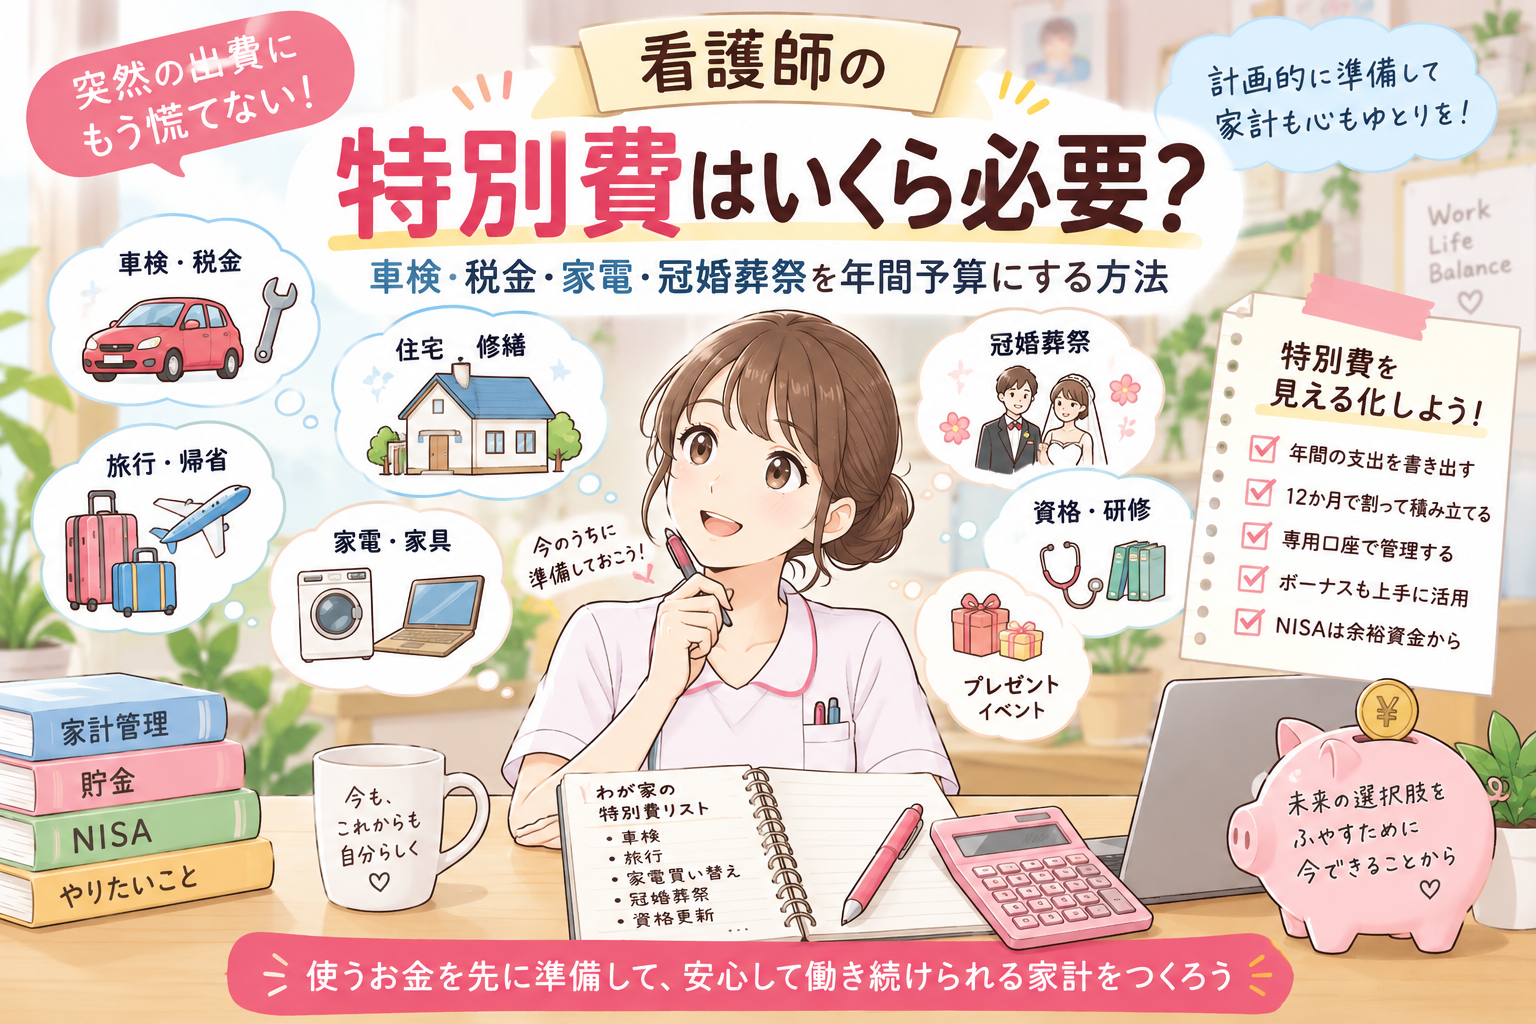
1年間に必要な特別費を洗い出す
↓
年間予算を決める
↓
12か月で割る
↓
毎月別口座へ積み立てる
という仕組みにしておくと、家計が安定しやすくなります。
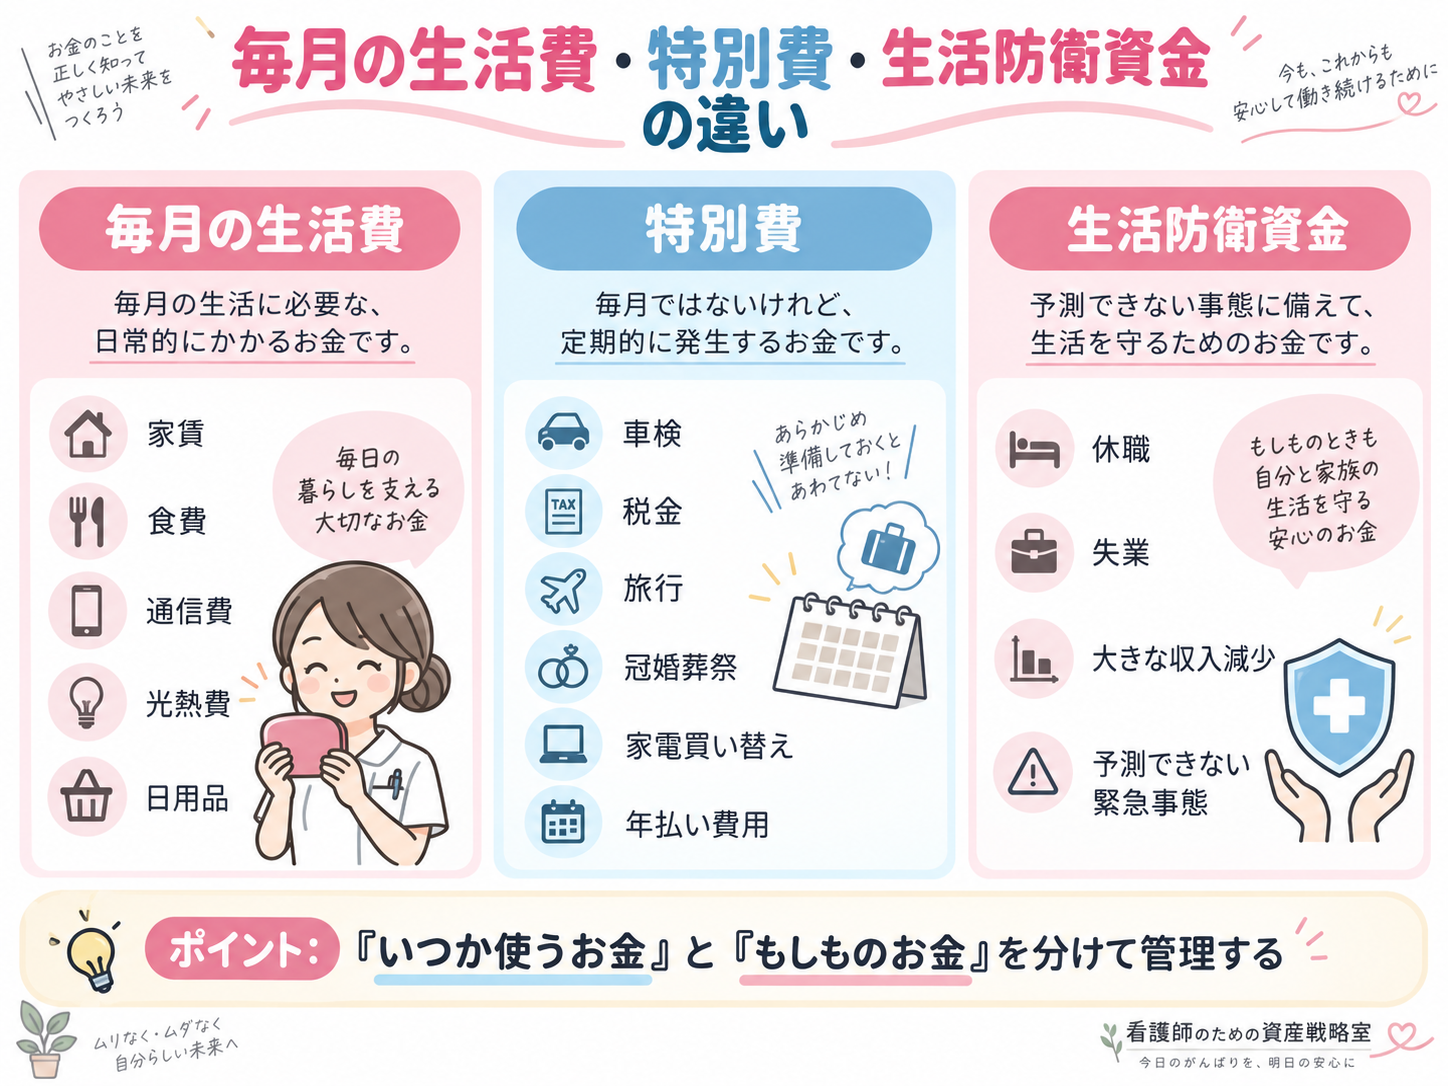
特別費とは?
特別費とは、
毎月発生するわけではないものの、ある程度予測できる支出
です。
たとえば家賃は毎月払うので、通常の生活費です。
一方で、車検は毎月ありません。
しかし、いずれ必ず支払う時期が来ます。
このようなお金を通常の生活費と一緒にしてしまうと、
車検の月だけ家計が大赤字
ということが起こります。
そこで、毎月の生活費とは別に、
年間単位で使うお金
として管理します。
特別費と生活防衛資金は違う
ここは特に重要です。
特別費と生活防衛資金は同じものではありません。
特別費
ある程度発生を予想できるお金です。
たとえば、
- 車検
- 自動車税
- 固定資産税
- 旅行
- 帰省
- 誕生日
- 冠婚葬祭
- 家電買い替え
などです。
生活防衛資金
予測しにくい大きなトラブルに備えるお金です。
たとえば、
- 病気やけがによる長期休職
- 転職までの無収入期間
- 大幅な収入減少
- 家族の事情による休職
- その他の緊急事態
などに備えます。
つまり、
特別費=使う可能性が高いお金
生活防衛資金=できれば使わずに済ませたいお金
という違いがあります。
生活防衛資金をまだ作れていない場合はこちらの記事も確認してください。
【看護師に生活防衛資金はいくら必要?|投資前に貯めるべきお金】
看護師が見落としやすい特別費
では、どのような支出を特別費に入れればよいのでしょうか。
家庭によって違いますが、まずは次の項目を確認してみましょう。
車関係
地方で働く看護師の場合、車が生活や通勤に欠かせないケースがあります。
車には、
- 車検
- 自動車税
- 自動車保険
- タイヤ
- オイル交換
- 点検
- 修理
- 冬タイヤ
- 買い替え資金
などの支出があります。
毎月のガソリン代は通常の生活費。
車検や税金などは特別費。
というように分けると管理しやすくなります。
車そのものの維持費を見直したい人はこちらの記事も参考にしてください。
【看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方】
住宅関係
持ち家なら、
- 固定資産税
- 火災保険
- 修繕費
- 給湯器
- エアコン
- 外壁
- 水回り
などがあります。
賃貸でも、
- 更新料
- 引っ越し
- 家具
- 家電
- 火災保険
などのまとまった支出が発生することがあります。
住居費についてはこちらの記事も確認できます。
【住宅ローン・賃貸どちらが得?看護師が後悔しない住まい選び】
冠婚葬祭
20代〜30代では、結婚式が続く時期があります。
また、年齢が上がれば家族や親族の冠婚葬祭も増えてきます。
いつ発生するかは正確に分かりませんが、
毎年ある程度の予算を確保しておく
ことで、突然の支出による家計へのダメージを小さくできます。
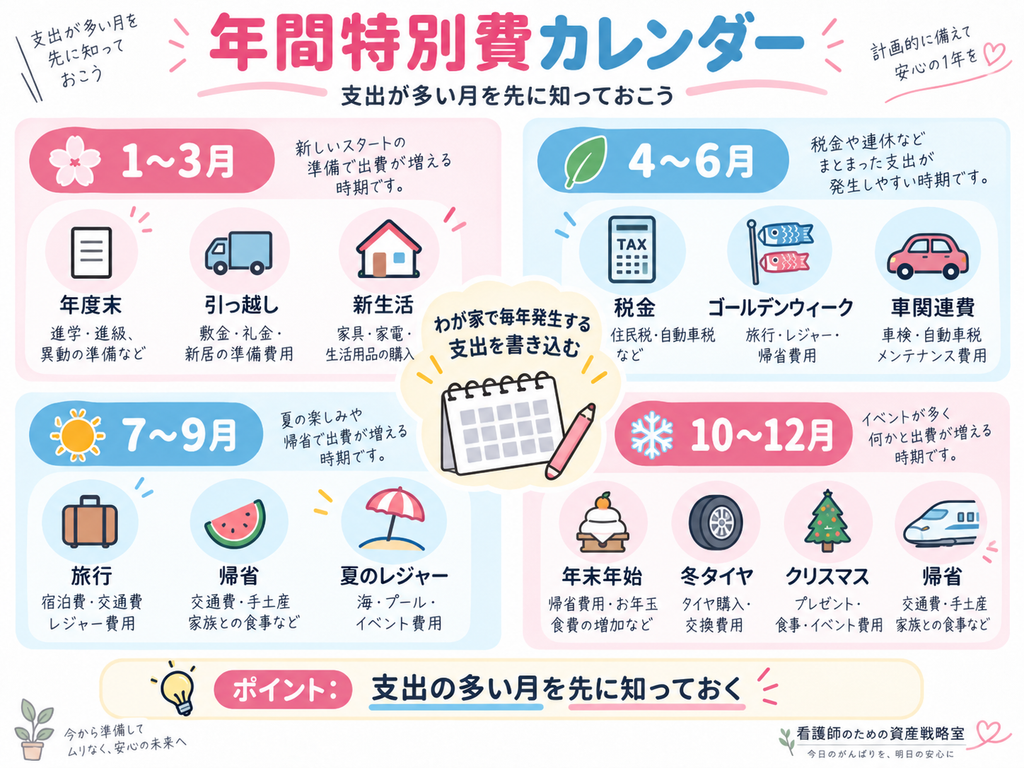
旅行・帰省
旅行を毎年する人は、旅行費も「余裕があれば使うお金」ではなく、特別費として考えてもよいでしょう。
特に、
- 年末年始
- お盆
- ゴールデンウィーク
- 家族旅行
- 実家への帰省
などは、ある程度時期が決まっています。
年間の旅行予算を決めておけば、
旅行後にクレジットカードの請求を見て後悔する
ということも減らせます。
家電・家具
冷蔵庫、洗濯機、エアコン、パソコン、スマートフォンなどは毎年買うものではありません。
しかし、いつかは買い替えが必要になります。
10万円を超える支出になることもあるため、
「壊れてから考える」
より、
毎年少しずつ買い替え費用を積み立てる
方が家計は安定します。
医療・歯科
通常の通院費は毎月の生活費でよいですが、
- 歯科治療
- メガネ
- コンタクト
- 人間ドック
- 自費診療
など、ある程度まとまった支出が予想される場合は特別費として準備してもよいでしょう。
プレゼント・イベント
意外と見落としやすいのが、
- 誕生日
- クリスマス
- 母の日
- 父の日
- お祝い
- お年玉
です。
1回は小さくても、年間で合計するとまとまった金額になります。
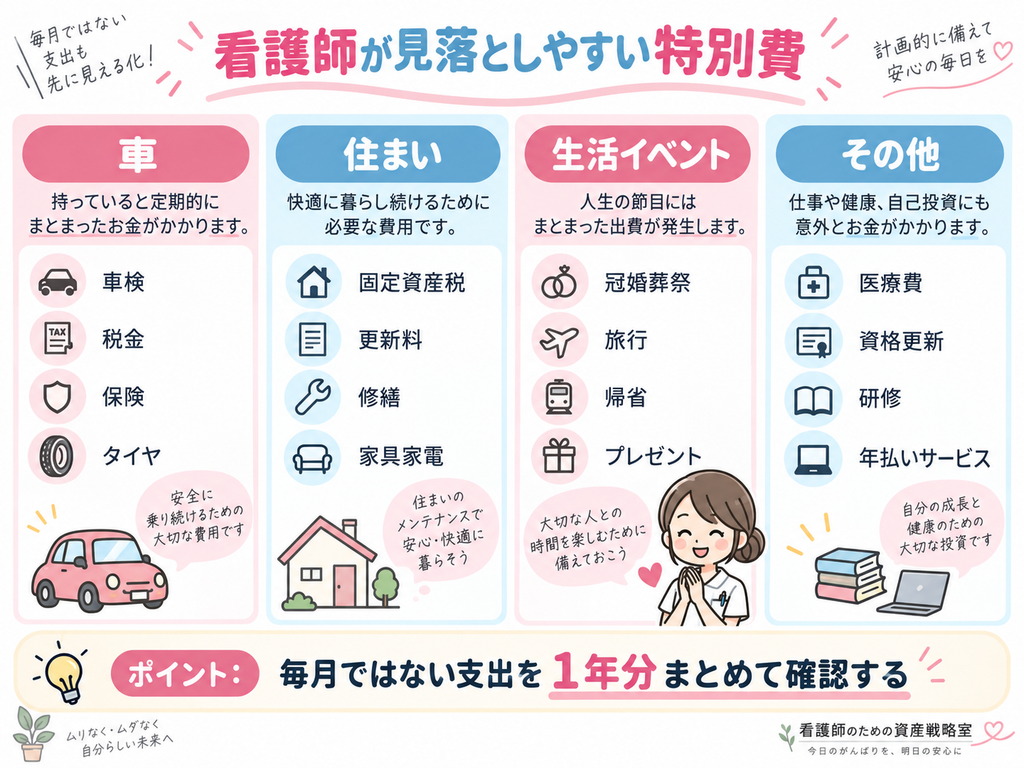
看護師ならではの特別費もある
看護師の場合、一般的な生活費以外にも仕事関連の支出があります。
たとえば、
- 看護関連の書籍
- 研修参加費
- 学会参加費
- 資格取得
- 資格更新
- ユニフォーム関連
- ナースシューズ
- 通勤関連用品
- 転職時の準備費用
などです。
病院から補助が出るものもありますが、すべて自己負担とは限りません。
毎年必要になる研修や更新費用が分かっているなら、あらかじめ特別費へ入れておきましょう。
特別費はいくら準備すればいい?
「特別費は年間○万円必要」
と、一律に決めることはできません。
独身で車を持っていない人と、
子どもがいて車2台・持ち家の家庭では、
必要額が大きく違うからです。
そのため、おすすめなのは、
自分の過去1〜2年間の支出を振り返る方法
です。
クレジットカードや銀行口座を確認して、
「毎月ではない大きな支出」
を書き出してみましょう。
まずは年間特別費リストを作る
以下のように一覧にします。
| 項目 | 年間予算 |
|---|---|
| 車関係 | ○円 |
| 税金 | ○円 |
| 旅行・帰省 | ○円 |
| 冠婚葬祭 | ○円 |
| 家電・家具 | ○円 |
| 医療・歯科 | ○円 |
| プレゼント | ○円 |
| 研修・資格 | ○円 |
| その他 | ○円 |
| 合計 | ○円 |
最初から正確でなくても構いません。
家計管理を始めたばかりなら、
去年いくら使ったか
を基準にするだけでも十分です。
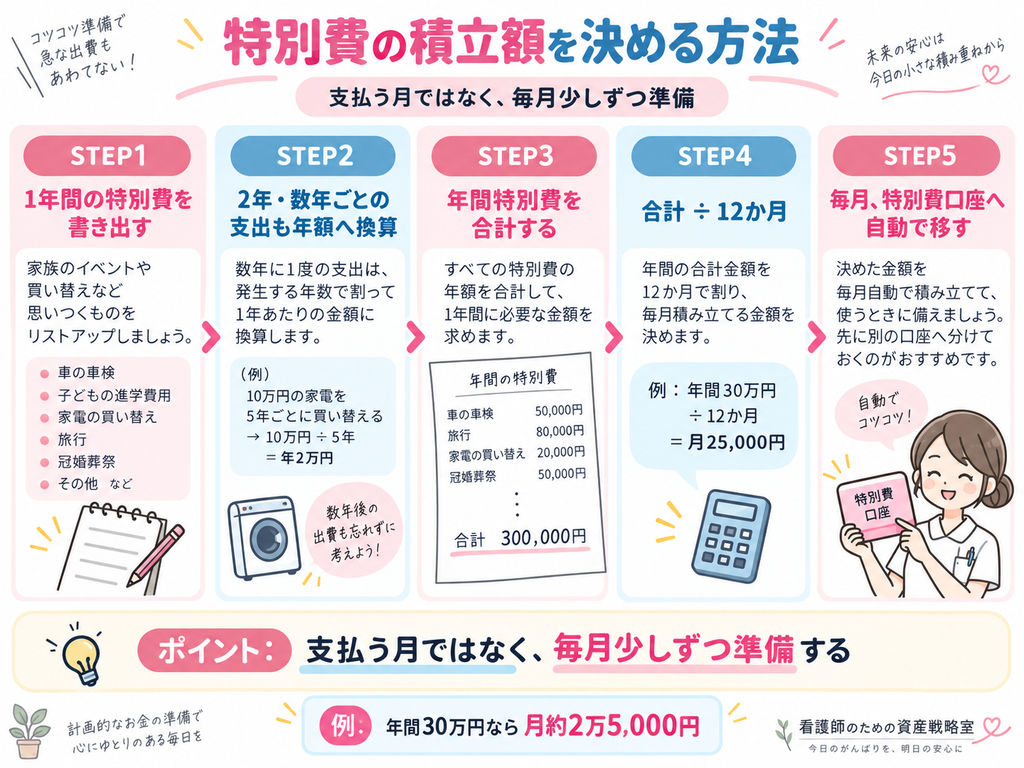
年間特別費を12か月で割る
特別費の合計が分かったら、
年間特別費 ÷ 12
を計算します。
たとえば、あくまで一例ですが、
年間30万円必要なら、
30万円 ÷ 12か月
で、
毎月約2万5,000円を準備する考え方になります。
年間48万円なら、
毎月4万円です。
重要なのは金額そのものではありません。
「使った月に払う」のではなく「使う前から貯めておく」
ことです。
2年に1回の支出も1年分に直す
車検のように2年に1回の支出もあります。
その場合は、
予想費用 ÷ 2
で1年分を計算します。
さらに、
1年分 ÷ 12
とすれば、毎月積み立てる金額が分かります。
同じように、
5年後に家電を買い替えるための予算を作る場合も、
予算 ÷ 残り年数 ÷ 12
で考えられます。
特別費専用の口座を作ると管理しやすい
特別費は、普段使う口座と分けることをおすすめします。
たとえば、
給与口座
給与が入る口座。
生活費口座
家賃、光熱費、クレジットカードなどの支払い。
特別費口座
車検、税金、旅行、家電など。
生活防衛資金口座
基本的に使わない緊急用資金。
投資口座
NISAなど。
このように役割を分けると、
「普通預金に100万円あるから使っても大丈夫」
という判断を防げます。
実際にはその100万円の中に、
車検代、税金、旅行費、生活防衛資金
が混ざっているかもしれないからです。
家計簿アプリでは「特別費」を別カテゴリにする
家計簿アプリを使っている場合も、
特別費を日常生活費とは分けておくと便利です。
たとえば、冷蔵庫を15万円で買った月に、
「今月の生活費が15万円増えた」
と考えると、普段の生活費が分からなくなります。
そのため、
通常支出と特別支出を分ける
ことが大切です。
家計簿アプリについてはこちらの記事で解説しています。
【看護師におすすめの家計簿アプリ|忙しくても続けやすい管理方法】
ボーナスを特別費に使ってもいい?
もちろん構いません。
ただし、
「ボーナスが出たら全部払う」
という設計には注意が必要です。
ボーナスは毎年同じ金額が保証されているわけではありません。
そのため、
「車検はボーナス」
「旅行はボーナス」
「固定資産税もボーナス」
「家電もボーナス」
と、すべてをボーナス頼みにすると、賞与が減ったときに家計が苦しくなります。
おすすめは、
毎月積立+ボーナスで補充
です。
たとえば、
普段は毎月一定額を特別費口座へ移す。
ボーナスが出たら、
不足している翌年分を補充する。
という方法です。
ボーナスの使い方についてはこちらの記事も参考にしてください。
夜勤手当を特別費に回す方法もある
看護師の場合、夜勤回数によって手取りが変わることがあります。
そこで、
夜勤手当の一部を特別費に回す
という方法もあります。
たとえば、
夜勤手当が入ったら、
- 一部は自由費
- 一部は特別費
- 一部は生活防衛資金
- 家計に余裕があればNISA
というように役割を決めます。
ただし、
「今月夜勤が多かったから全部使える」
と考えるのではなく、
年間で必要になる支出の準備にも回しておくと家計が安定します。
特別費とNISAはどちらを優先する?
ここも迷いやすいポイントです。
たとえば、
「来年車検だけど、NISAも増額したい」
というケースです。
基本的には、
数年以内に使うことが分かっているお金は、先に現金で確保する
のがおすすめです。
車検代をNISAへ入れてしまい、
支払い時期に相場が下落していたら、
必要なお金を損失が出ている状態で売らなければならない可能性があります。
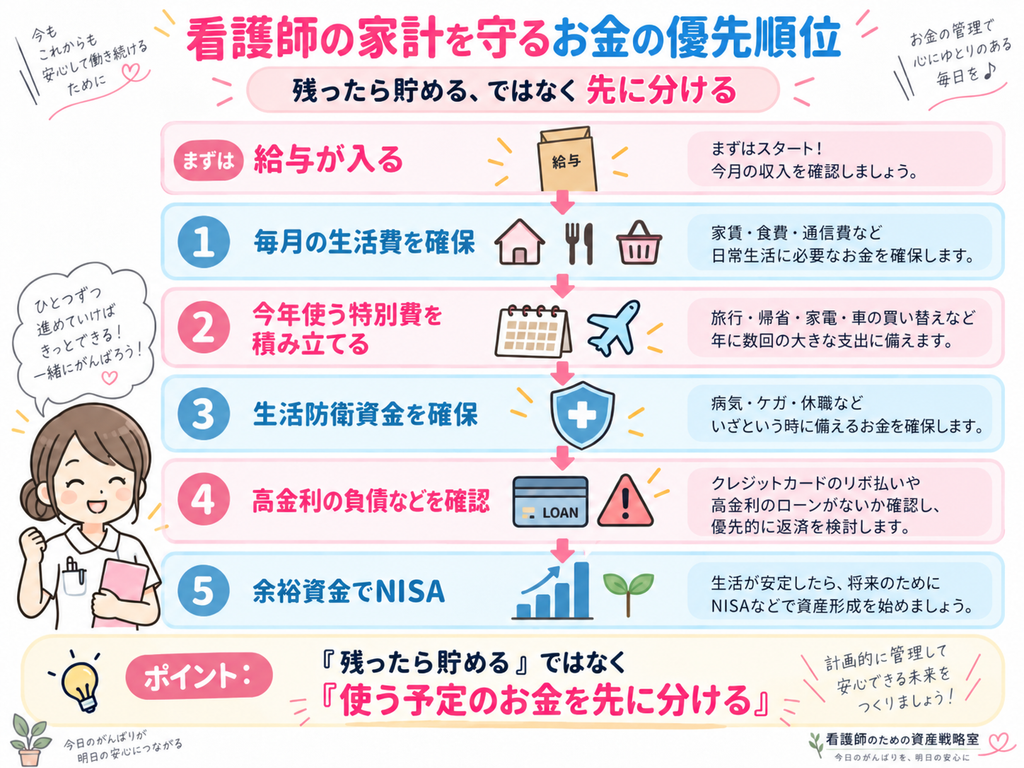
そのため、
1.毎月の生活費
2.近いうちに使う特別費
3.生活防衛資金
4.長期間使わないお金をNISA
という順番で考えると分かりやすくなります。
NISAの積立額が家計を圧迫している場合は、無理に続ける必要はありません。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
「特別費が多すぎる」と感じたら見直す
年間の特別費を書き出して、
「こんなに使っていたの?」
と驚くこともあると思います。
ただし、すべてを削る必要はありません。
大切なのは、
本当に必要な支出と、なんとなく続いている支出を分けること
です。
必要性が高いもの
- 税金
- 車検
- 必要な住宅修繕
- 必要な医療費
調整しやすいもの
- 旅行
- プレゼント
- 家電のグレード
- レジャー
- 帰省頻度
- 高額な買い替え
特別費が多すぎるなら、
「旅行をやめる」
ではなく、
「年間12万円から8万円にする」
というように予算そのものを調整します。
我慢だけに頼らない方が続きやすくなります。
特別費を作ると生活防衛資金を守れる
特別費を作る最大のメリットの一つが、
生活防衛資金を簡単に使わなくなること
です。
車検のたびに生活防衛資金から10万円。
家電が壊れて15万円。
旅行で10万円。
これを繰り返していると、
「生活防衛資金100万円」
と思っていても、いつの間にか50万円になってしまいます。
でも、
車検は特別費。
旅行も特別費。
家電も特別費。
と分ければ、
生活防衛資金は本当の緊急時まで残せます。
特別費を作るための5ステップ
最後に、今日からできる方法をまとめます。
STEP1|過去1年間の明細を見る
銀行口座やクレジットカードを開きます。
STEP2|毎月ではない支出を書き出す
車、税金、旅行、家電、冠婚葬祭などを探します。
STEP3|今年必要になりそうな金額を決める
去年を基準に、おおまかで構いません。
STEP4|12か月で割る
毎月の積立額を決めます。
STEP5|自動で別口座へ移す
給料日の翌日に自動振替してしまうと管理が楽になります。
これだけです。
家計簿を完璧につける必要はありません。
看護師向け|特別費チェックリスト
次の項目を一度確認してみてください。
□ 車検・税金の予定を把握している
□ タイヤや車の修理費を考えている
□ 固定資産税・住宅修繕費を確認した
□ 冠婚葬祭予算がある
□ 旅行・帰省予算がある
□ 家電買い替え費を準備している
□ 年払いの保険・サービスを確認した
□ 医療・歯科費用を考えた
□ 研修・資格費用を確認した
□ 特別費と生活防衛資金を分けている
□ NISAに入れる前に近い支出を現金で確保した
3つ以上「分からない」がある場合は、まず過去1年間の口座・カード明細を確認してみましょう。
まとめ|特別費を作ると「突然の出費」が減る
家計管理では、毎月の食費や固定費だけに目が行きがちです。
しかし、
- 車検
- 税金
- 家電
- 冠婚葬祭
- 旅行
- 帰省
- 医療
- 研修
など、毎月ではない支出も年間で考えると大きな金額になります。
こうした支出をその都度、
「予想外だった」
と考えていると、なかなか貯金は増えません。
特別費は、
毎月ではないけれど、ある程度予想できるお金
です。
まず年間の特別費を書き出す。
年間総額を12か月で割る。
そして毎月、専用口座へ積み立てる。
この仕組みを作るだけでも、家計はかなり見通しやすくなります。
そして、
生活費
↓
特別費
↓
生活防衛資金
↓
NISA
という順番でお金を分けることで、
投資を途中で取り崩しにくい家計
にもつながります。
資産形成は、投資商品を選ぶことから始まるわけではありません。
「使うお金」と「守るお金」と「育てるお金」を分けること
も、立派な資産形成です。
まず去年の「大きな支出」を3つ書き出そう
この記事を読んだら、まず昨年1年間を振り返ってください。
そして、
1.一番大きかった臨時支出
2.今年も発生しそうな支出
3.今後数年以内に必要になる支出
を3つだけ書き出してみましょう。
その金額を年間予算に入れるだけでも、特別費管理の第一歩になります。
家計全体から整理したい人はこちらから。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
急な収入減少に備えるお金はこちら。
【看護師に生活防衛資金はいくら必要?|投資前に貯めるべきお金】
そのうえで余裕ができたお金を、長期の資産形成へ回していきましょう。