
「家計簿をつけようと思っても、いつも続かない」
「夜勤明けにレシートを整理するのは面倒」
「NISAを始めたいけれど、そもそも毎月いくら使っているのか分からない」
このように悩んでいないでしょうか。
看護師は、
- 日勤
- 夜勤
- 早番・遅番
- 残業
- オンコール
- 研修や勉強会
などで生活リズムが不規則になりやすく、毎日決まった時間に家計簿を書くのが難しいことがあります。
だからこそ、看護師の家計管理では、
「毎日頑張って入力する」より「できるだけ自動で記録する」
仕組みを作る方が続けやすくなります。
銀行口座やクレジットカードを連携できる家計簿アプリなら、入出金やカード利用履歴を自動で取り込み、毎月のお金の流れを確認できます。
この記事では、2026年8月時点の公式情報をもとに、
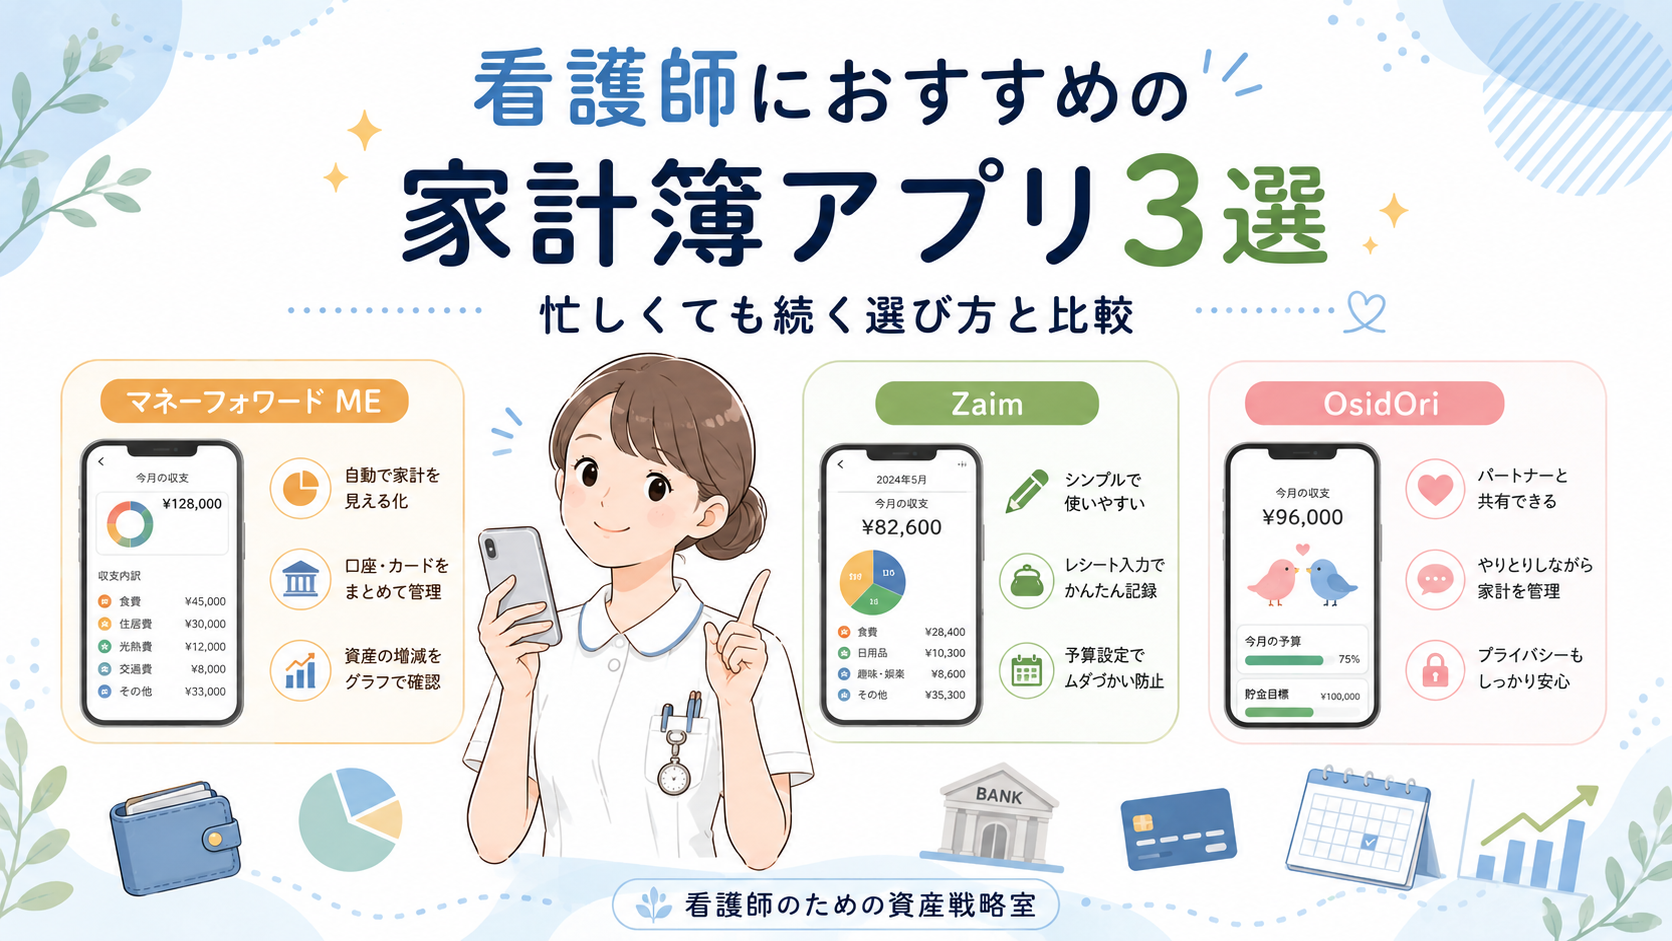
- マネーフォワード ME
- くふう Zaim
- OsidOri
の3つを比較します。
結論からいうと、
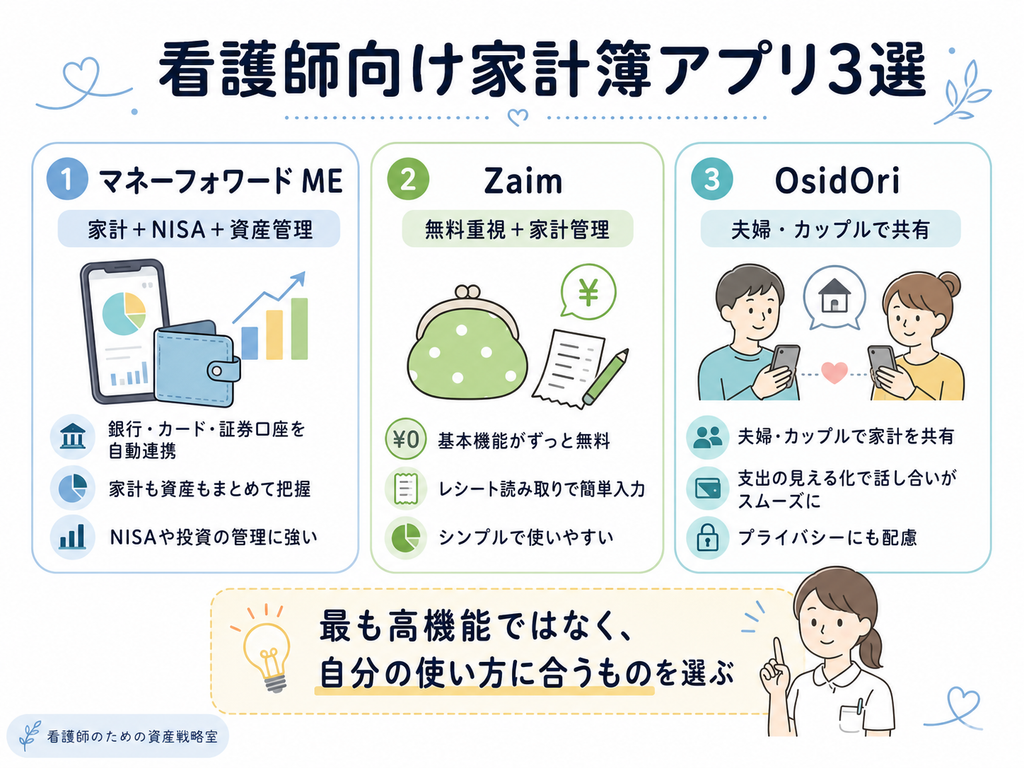
一人で家計・資産をまとめて管理したいならマネーフォワード ME
無料版を中心に使いながら多くの金融機関を連携したいならZaim
夫婦・カップルで家計を共有したいならOsidOri
が選びやすいです。
ただし、一番大切なのは「最も高機能なアプリ」を選ぶことではありません。
自分が確認し続けられるアプリを1つ決めること
です。
家計管理をどこから始めればよいか分からない方は、先に「看護師の家計管理ロードマップ」も参考にしてください。
- 結論|看護師におすすめの家計簿アプリ3選
- 看護師に家計簿アプリが向いている理由
- 夜勤や残業で変動する収入も確認しやすい
- 家計簿アプリを選ぶ5つのポイント
- ① マネーフォワード ME|家計と資産をまとめて管理したい人向け
- ② くふう Zaim|無料版を中心に使いたい人向け
- ③ OsidOri|夫婦・カップルの家計管理向け
- 3つの家計簿アプリを比較
- 結局どれを選べばいい?
- 家計簿アプリは「入れただけ」では家計は改善しない
- 看護師が最初に確認したい5項目
- 家計簿アプリを始める5ステップ
- 毎日家計簿を見なくていい
- 月1回はこの5つだけ確認する
- 家計簿アプリとクレジットカードはまとめすぎない
- 家計簿アプリを使うときの注意点
- 有料版へ課金するべき?
- よくある質問
- まとめ|忙しい看護師ほど「入力しない家計簿」を作ろう
- 参考資料
結論|看護師におすすめの家計簿アプリ3選
まずは3つの特徴を比較します。
| アプリ | 向いている人 | 無料版の特徴 | 有料版の特徴 |
|---|---|---|---|
| マネーフォワード ME | 一人で家計・資産をまとめたい | 金融機関連携4件まで | 連携数無制限・閲覧期間無制限 |
| くふう Zaim | 無料中心で使いたい | 金融機関連携数は無制限 | 好きなタイミングで更新・カテゴリ編集など |
| OsidOri | 夫婦・カップル | 個人と家族の家計を分けられる | 金融機関連携無制限・家族向け機能強化 |
2026年8月現在、マネーフォワード MEの無料会員は金融関連サービスを4件まで連携でき、プレミアムでは連携数が無制限になります。無料版のデータ閲覧期間は過去1年です。
Zaimは無料会員でも銀行・クレジットカードなどを自動連携でき、公式サイトでは連携数を無制限としています。ただし無料版では更新が数日おきとなり、プレミアムでは好きなタイミングで更新できます。
OsidOriは「家族ページ」と「個人ページ」を分けられることが特徴で、無料プランでは1アカウント5件、夫婦合計10件まで金融機関連携が可能です。
看護師に家計簿アプリが向いている理由
毎日入力しなくてよい
紙の家計簿では、
買い物
↓
レシートを保管
↓
家に帰る
↓
金額を入力
という作業が必要です。
日勤だけなら習慣化できる人もいますが、夜勤や残業が続くと、
「今日は疲れたから明日やろう」
となりやすくなります。
家計簿アプリへ銀行口座やクレジットカードを連携すれば、入出金を自動取得できます。
そのため、
「入力する家計簿」から「確認する家計簿」
へ変えられます。
夜勤や残業で変動する収入も確認しやすい
看護師の給与は、
- 基本給
- 夜勤手当
- 残業代
- オンコール手当
- その他の手当
によって、月ごとの手取りが変わる場合があります。
例えば、
4月:31万円
5月:34万円
6月:29万円
というように変動していると、
「今月は多かったから少しくらい使っても大丈夫」
となりやすくなります。
家計簿アプリで数か月分を見ると、
平均していくら入って、いくら出ているのか
を確認しやすくなります。
住宅ローンやNISAの積立額など、毎月続く支出は、一番手取りが多かった月ではなく、安定して得られる収入を基準に考えるのがおすすめです。
家計簿アプリを選ぶ5つのポイント
機能が多ければよいわけではありません。
看護師が家計簿アプリを選ぶときは、次の5点を確認します。
① 自分の銀行・カードを連携できるか
最重要です。
どれだけ評判がよくても、
- 給与口座
- メインカード
- 証券口座
を連携できなければ、管理が面倒になります。
アプリを選ぶ前に、自分が使っている金融機関が対応しているか公式サイトで確認します。
② 無料版で十分か
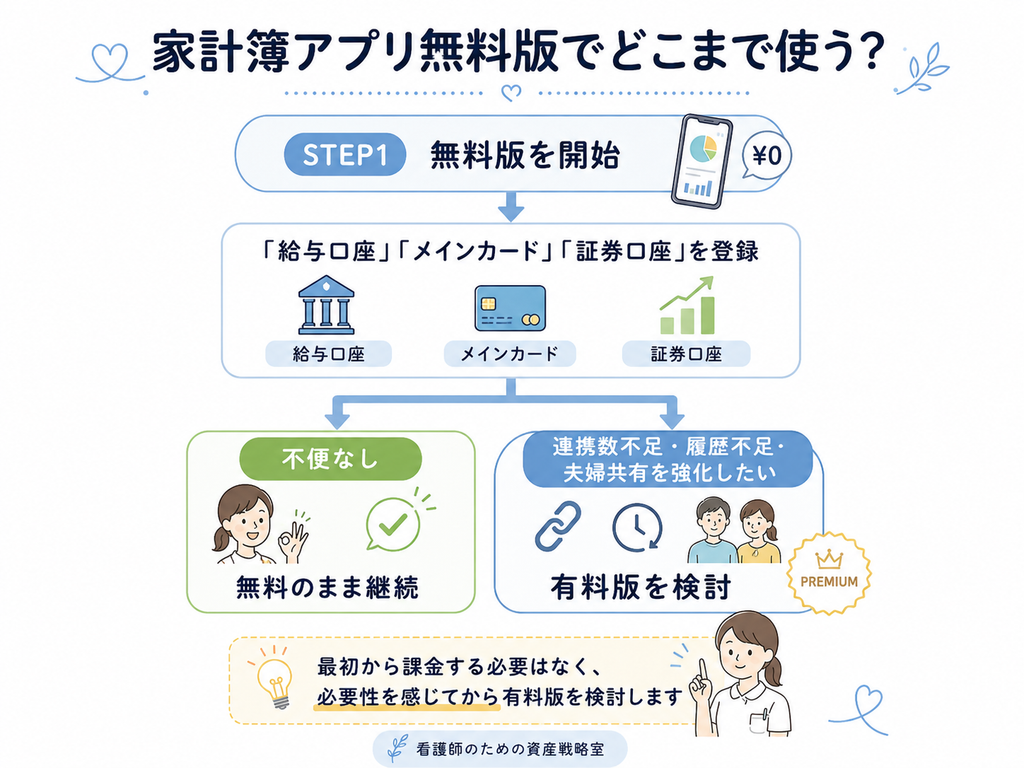
最初から有料版へ加入する必要はありません。
まず、
無料版を1〜2か月使う
ことをおすすめします。
そのうえで、
「連携数が足りない」
「過去データをもっと確認したい」
「夫婦で本格的に共有したい」
など、不便を感じてから有料版を考えれば十分です。
③ 自動連携を重視するか
忙しい看護師ほど、自動化との相性がよいです。
現金支払いが多い人ならレシート入力なども重要ですが、
- クレジットカード
- 電子マネー
- QR決済
- 銀行振込
中心なら、自動連携を優先します。
④ 資産管理までしたいか
家計だけでなく、
- 預金
- 投資信託
- NISA
- 証券口座
なども一緒に確認したい場合があります。
その場合は、資産管理との相性も確認します。
⑤ 一人で使うか、夫婦で使うか
独身と夫婦では家計管理の方法が違います。
夫婦の場合、
「全部共有する」
必要はありません。
生活費だけ共有し、お小遣いや個人のカードは別にしたい家庭もあります。
その場合は、共有機能に強いアプリが便利です。
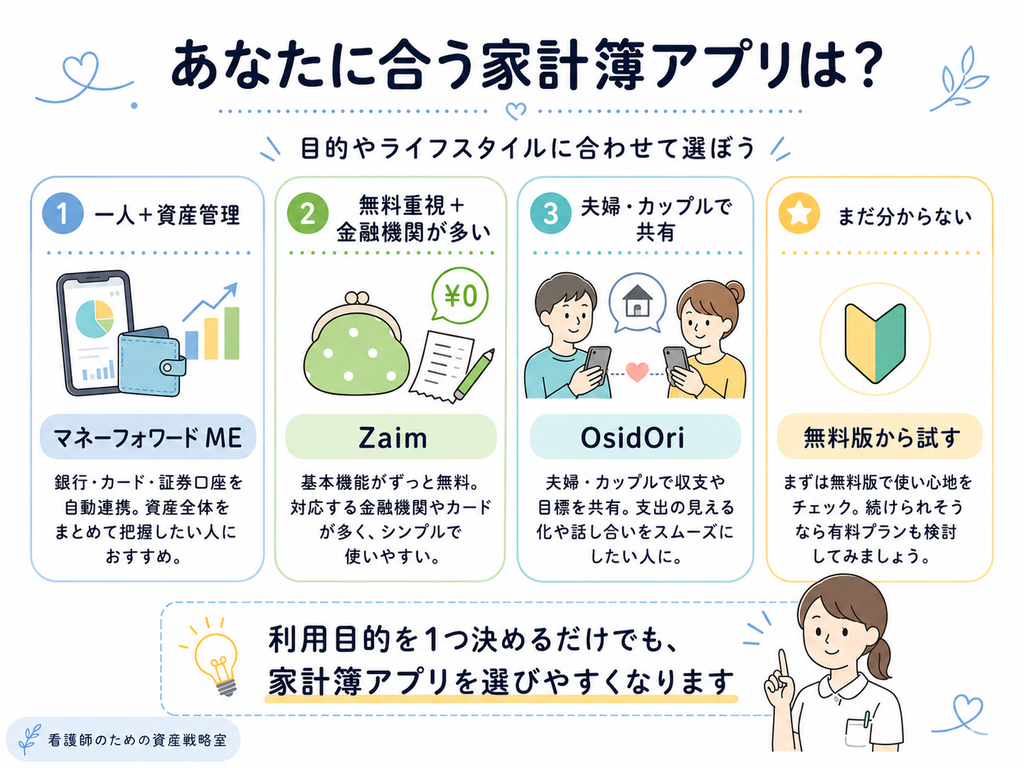
① マネーフォワード ME|家計と資産をまとめて管理したい人向け
最初の候補は「マネーフォワード ME」です。
向いているのは、
- 銀行口座
- クレジットカード
- 証券口座
- NISA
などを一つのアプリで確認したい人です。
入出金履歴を食費や光熱費などへ自動分類し、家計簿を自動作成できます。
マネーフォワード MEの無料版
2026年8月時点では、
- 金融関連サービス:4件まで
- データ閲覧:過去1年
- グループ作成:1件
となっています。
例えば、
- 給与口座
- メインクレジットカード
- 証券口座
- サブ口座
なら無料版でも始められます。
マネーフォワード MEの有料版
スタンダードコースは、2026年8月時点でWebからクレジットカード決済する場合、
- 月額540円
- 年額5,940円
です。
App Store・Google Play経由では、
- 月額590円
- 年額6,490円
です。
プレミアムになると金融機関連携数やデータ閲覧期間の制限がなくなります。
料金は決済方法で異なるため、有料化するときは公式料金を確認してください。
マネーフォワード MEが向いている看護師
例えば、
「給与口座だけでなくNISAも見たい」
「銀行やカードが複数ある」
「自分の総資産を把握したい」
という人に向いています。
一方、無料版で連携したい口座が5件以上ある場合は、無料のままでは不足します。
最初に4件だけ登録し、本当に必要なら有料化する方法でも構いません。
② くふう Zaim|無料版を中心に使いたい人向け
無料で始めたい人にとって有力なのが「くふう Zaim」です。
Zaimでは、無料会員でも銀行・クレジットカード・証券・電子マネーなどの金融サービスを連携できます。
2026年8月時点では、無料版でも金融機関連携数に制限がないことが特徴です。
これは、
「口座やカードが5件以上あるけれど、家計簿アプリにはまだお金をかけたくない」
という人にとって大きなメリットです。
Zaimはレシート管理にも対応
Zaimでは、
- レシート読取
- 家計簿入力
- 自動連携
- 支出分析
などを無料版でも利用できます。
現金をよく使う人や、レシートを読み取って記録したい人にも候補になります。
無料版の注意点
無料版でも金融機関連携はできますが、更新は数日おきです。
プレミアムでは、対象サービスについて好きなタイミングで更新できます。
「リアルタイムに近い状態で頻繁に残高を確認したい」
という人には有料版の方が便利な場合があります。
Zaimの有料版
2026年8月時点では、Web経由の場合、
- 月額440円
- 年額4,378円
App Store・Google Play経由の場合、
- 月額480円
- 年額4,800円
です。
プレミアムでは、
- 好きなタイミングで連携先を更新
- カテゴリのカスタマイズ
- 口座グループ
- ライフプラン
- 広告非表示
などの機能が追加されます。
Zaimが向いている看護師
- 家計簿アプリをまず無料で使いたい
- 銀行やカードを複数登録したい
- 現金支払いもある
- レシート入力も利用したい
- 資産管理より日々の家計を重視したい
人に向いています。
③ OsidOri|夫婦・カップルの家計管理向け
結婚している看護師や、パートナーと生活費を共有している場合は「OsidOri」も候補になります。
OsidOriの大きな特徴は、
家族ページと個人ページを分けられること
です。
家族ページではパートナーと同じ家計を確認できます。
一方、個人ページは自分だけが確認できます。
例えば、
共有
- 家賃
- 光熱費
- 食費
- 子どもの費用
- 家族貯金
個人
- 自分の給与口座
- お小遣い
- 趣味
- 個人カード
という分け方ができます。
共働き看護師夫婦とも相性がよい
例えば、
夫:夜勤あり
妻:日勤中心
のように収入や働き方が違う場合、
「どちらが生活費をいくら負担したか」
を把握したいことがあります。
OsidOriには、家計支出を誰がどれだけ立て替えたのか確認できる「分担」機能があります。
共働きで財布を完全に一緒にしていない家庭では使いやすい機能です。
OsidOriの無料版
基本利用は無料です。
無料プランの金融機関連携は1アカウント最大5件で、2人なら合計10件までです。
OsidOriの有料版
2026年8月時点では、
個人利用
月額480円
年額4,800円
家族利用
月額880円
年額8,800円
となっています。
家族プランでは、ペアリングしているパートナー側にもプレミアム機能が適用されます。
プレミアムでは金融機関連携数が無制限になります。
3つの家計簿アプリを比較
| 比較項目 | マネーフォワード ME | Zaim | OsidOri |
|---|---|---|---|
| 基本利用 | 無料 | 無料 | 無料 |
| 無料版の金融機関連携 | 4件 | 無制限 | 1人5件 |
| 家計管理 | ◎ | ◎ | ◎ |
| 資産管理 | ◎ | ○ | ○ |
| レシート活用 | ○ | ◎ | ○ |
| 夫婦共有 | △ | △ | ◎ |
| 個人と家族を分離 | △ | △ | ◎ |
| おすすめ | 個人+資産形成 | 無料重視 | 夫婦・カップル |
※金融機関連携状況や機能は変更される可能性があります。利用前に公式サイトで確認してください。
結局どれを選べばいい?
迷ったら、次の考え方で十分です。
独身・一人暮らし
マネーフォワード ME
給与、カード、預金、NISAまでまとめて確認したい人に向いています。
無料版を長く使いたい
Zaim
無料でも多くの金融機関を連携したい人に向いています。
夫婦・カップル
OsidOri
共有する家計と個人のお金を分けられる点が特徴です。
それでも迷う
無料版を2つ試して、使いやすい方だけ残す
で構いません。
有料契約する前に、実際の画面や自分の金融機関との相性を確認しましょう。
家計簿アプリは「入れただけ」では家計は改善しない
ここは重要です。
家計簿アプリをダウンロードして、
銀行口座を登録
↓
支出が自動表示
↓
終了
では、家計はほとんど変わりません。
アプリの目的は、
支出を記録することではなく、改善する場所を見つけること
です。
看護師が最初に確認したい5項目
アプリを設定したら、次の項目を見ます。
① 手取り
まず毎月の収入です。
夜勤・残業込みの最高額ではなく、
少ない月でもどの程度の手取りがあるか
を確認します。
② 住宅費
- 家賃
- 住宅ローン
- 管理費
- 駐車場
などです。
住宅費について詳しく確認したい方は、
「看護師は持ち家と賃貸どっちがいい?|住宅ローン・転職・夜勤まで考えた判断基準」
も参考にしてください。
③ 車
地方勤務では大きな支出になることがあります。
ローンだけでなく、
- 保険
- ガソリン
- 車検
- 税金
- タイヤ
まで含めます。
詳しくは、
「看護師の車は本当に必要?|地方勤務・夜勤の維持費と見直し方」
で解説しています。
④ サブスク・通信費・保険
毎月自動的に引き落とされる支出です。
1つずつは小さくても、複数契約していると家計への影響が大きくなります。
も合わせて確認してください。
⑤ クレジットカードの支払い
特に、
- リボ払い
- カードローン
- 分割払い
が残っていないか確認します。
高い金利・手数料が発生している負債がある場合は、NISAを増やす前に返済計画を整理します。
詳しくは、
「看護師のリボ払い・カードローンはどう返す?|NISAより返済を優先する理由」
で解説しています。
家計簿アプリを始める5ステップ
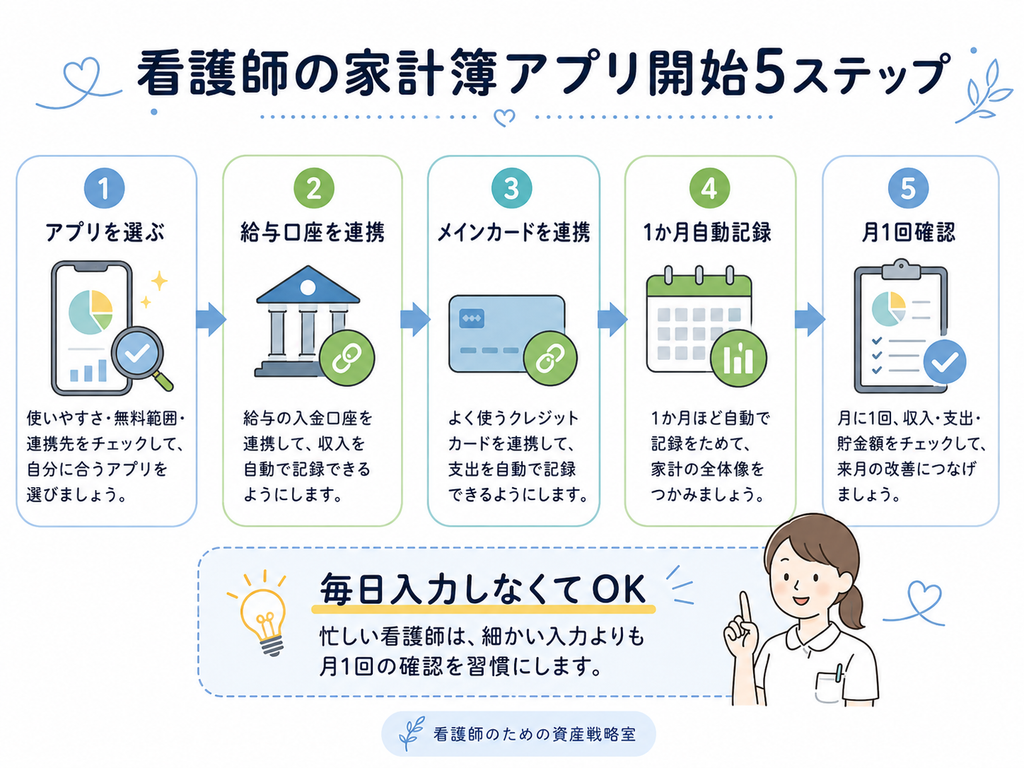
STEP1 アプリを1つ選ぶ
最初から完璧に比較する必要はありません。
迷ったら、
- 個人→マネーフォワード ME
- 無料重視→Zaim
- 夫婦→OsidOri
から始めます。
STEP2 給与口座を登録する
収入がどこから入っているか確認します。
STEP3 メインカードを登録する
普段一番使っているカードを連携します。
最初からすべてのカードを登録する必要はありません。
STEP4 1か月そのまま使う
毎日細かく確認しなくても構いません。
まず1か月分のデータを貯めます。
STEP5 月1回だけ確認する
確認するのは、
- 収入
- 支出
- 貯金額
- 大きかった支出
- 来月見直す1項目
だけで十分です。
毎日家計簿を見なくていい
家計簿を続けられない原因の一つが、
最初から頑張りすぎること
です。
例えば、
毎日入力
毎日分類
毎日残高確認
毎週予算調整
を始めると、負担になります。
看護師なら、
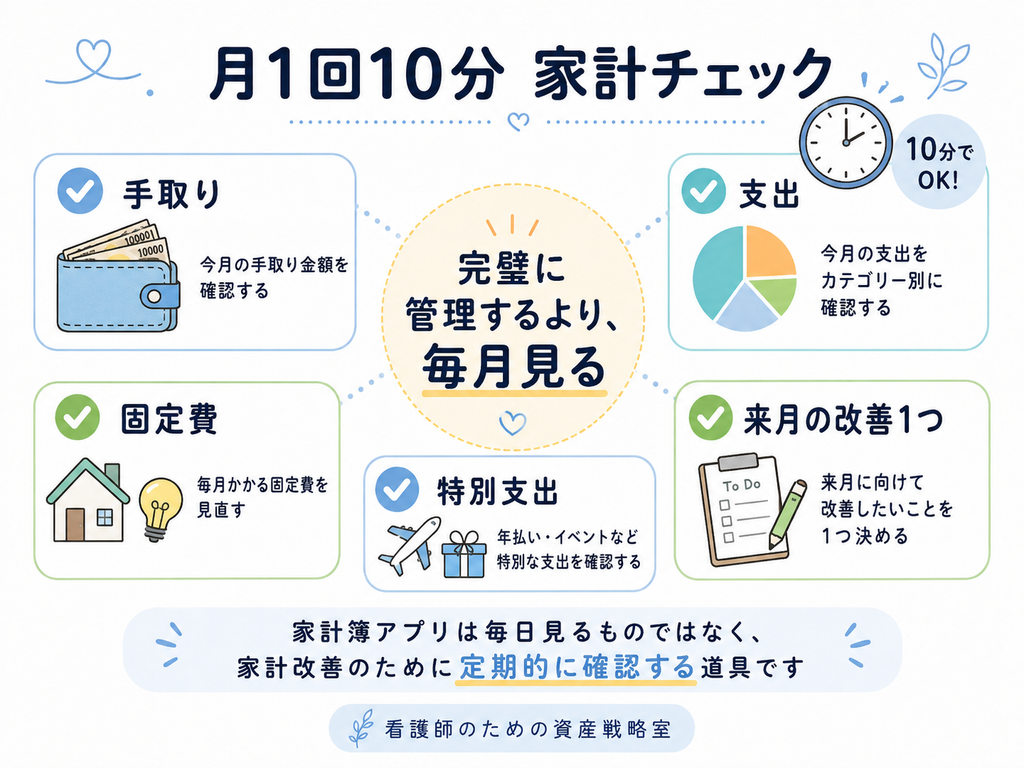
給料日後または月末に10分だけ確認する
くらいから始めても構いません。
月1回はこの5つだけ確認する
今月の手取り
夜勤や残業でどう変化したか。
今月の支出
手取りより支出が大きくなっていないか。
固定費
増えている契約がないか。
特別支出
旅行、家電、車検など、一時的な出費だったのか。
来月改善するものを1つ
例えば、
「使っていないサブスクを1つ解約する」
程度で十分です。
家計簿アプリとクレジットカードはまとめすぎない
家計簿アプリを使い始めると、
「カードや銀行も全部整理した方がいい?」
と感じることがあります。
確かに、口座やカードが多すぎると管理が複雑になります。
ただし、この記事では家計簿アプリ選びに絞ります。
銀行口座・クレジットカード・証券口座をどう組み合わせるかは、
の記事で整理します。
家計簿アプリを使うときの注意点
連携しすぎない
最初から、
- 給与口座
- 貯金口座
- クレカ3枚
- 電子マネー
- 証券2社
- ポイント
などすべてを登録すると、画面が複雑になる場合があります。
まずは、
給与口座+メインカード
だけでも十分です。
カテゴリ分けを細かくしすぎない
「食費」を、
外食
コンビニ
スーパー
夜勤食
カフェ
お菓子
まで分類する必要はありません。
家計改善につながらない細かさは、続かなくなる原因になります。
アプリの数字だけを信用しすぎない
自動分類が必ず正しいとは限りません。
例えば、
ドラッグストア
→ 日用品
になっていても、実際には食品を買っている場合があります。
月末に大きな支出だけ確認すれば十分です。
金融機関連携前に公式情報を確認する
金融機関やクレジットカードを連携するサービスなので、
- 公式アプリを利用する
- パスワードを使い回さない
- スマートフォン自体をロックする
- 不審なメールやリンクからログインしない
など、基本的なセキュリティ対策も行います。
有料版へ課金するべき?
結論として、
無料版で困っていないなら有料版へ変更する必要はありません。
有料版を考えるタイミングは、
- 連携数が足りない
- 過去の履歴を長く見たい
- 手動更新したい
- カテゴリを細かく変更したい
- 夫婦管理を強化したい
- 資産管理をさらに詳しくしたい
と感じたときです。
月数百円でも年間では数千円になります。
家計管理のためのアプリが、新しい不要な固定費にならないようにしましょう。
よくある質問
家計簿アプリは無料でも十分?
最初は無料版で十分です。
まず1〜2か月使用し、自分に必要な機能が分かってから有料版を検討しましょう。
一番おすすめはどれ?
一人暮らしで家計・資産形成をまとめたい人には、マネーフォワード MEが候補になります。
無料版を中心に多くの金融機関を連携したいならZaim、夫婦・カップルならOsidOriが選びやすいです。
ただし、利用している銀行・カードとの連携可否を先に確認してください。
現金払いが多くても使える?
使えます。
現金中心なら、自動連携だけでなくレシート読取や手入力機能の使いやすさを確認してください。
Zaimはレシート読取にも対応しています。
NISAをしているならどのアプリ?
NISAだけを理由に家計簿アプリを選ぶ必要はありません。
家計管理と資産状況をまとめて確認したい人なら、マネーフォワード MEが候補になります。
投資そのものの管理は証券会社のアプリでも確認できるため、家計簿アプリでは「家計全体が見えること」を優先しましょう。
夫婦で同じ家計簿を使った方がいい?
必ずしも全財産を共有する必要はありません。
共通生活費だけ一緒に管理したい家庭では、OsidOriのように家族用と個人用を分けられるアプリが便利です。
家計簿を毎日見ないと意味がない?
毎日見る必要はありません。
むしろ、
月1回でも支出を確認し、1つ改善する
方が重要です。
まとめ|忙しい看護師ほど「入力しない家計簿」を作ろう
看護師は勤務が不規則になりやすいため、毎日細かく家計簿をつける方法が合わないことがあります。
そこで、
家計簿アプリで自動化する
という方法があります。
今回紹介した3つを整理すると、
マネーフォワード ME
家計+預金+NISAなど、資産全体を確認したい人。
くふう Zaim
無料版を中心に使い、多くの金融機関を連携したい人。
OsidOri
夫婦・カップルで、共有家計と個人のお金を分けたい人。
です。
ただし、家計簿アプリの目的は、
きれいな家計簿を作ること
ではありません。
最終的な目的は、
自分のお金がどこへ流れているかを知り、必要なところだけ改善すること
です。
まず無料版を1つ選び、
- 給与口座を連携
- メインカードを連携
- 1か月使う
- 月末に10分確認
- 改善する支出を1つ決める
ところから始めてみてください。
家計の流れを把握できたら、次は固定費を確認します。
「何から減らせばよいのか分からない」という方は、
「看護師が最初に見直すべき固定費5選」
へ進んでください。
家計が黒字になり、急な支出へ備える現金を準備したい方は、
「看護師の生活防衛資金はいくら必要?」
を確認します。
そして、家計と生活防衛資金が整ってから、
「看護師のNISAの始め方」
へ進む流れがおすすめです。
家計簿はゴールではありません。
家計を整えて、将来のお金に余裕を作るためのスタート地点
として使っていきましょう。
参考資料
この記事は、2026年8月27日時点で以下の各サービス公式情報を確認して作成しています。
- マネーフォワード ME 公式・サポートサイト
- 無料版とプレミアム版の機能
- 金融機関連携数
- データ閲覧期間
- プレミアム料金
- くふう Zaim 公式・サポートサイト
- 無料版の金融機関連携
- プレミアム機能
- 月額・年額料金
- レシート読取機能
- OsidOri 公式・サポートサイト
- 家族ページ・個人ページ
- 金融機関連携
- 家計共有・分担機能
- 個人・家族プレミアムプラン
※各アプリの料金、機能、金融機関連携数、対応金融機関、無料期間などは変更される可能性があります。利用開始・有料契約前に各サービスの公式サイトで最新情報をご確認ください。
※この記事は一般的な家計管理に関する情報提供を目的としており、特定サービスへの加入を必須とするものではありません。
(参考資料確認日:2026年8月27日)