
はじめに|為替介入で円高になれば、生活は楽になる?
ニュースで、
「政府が為替介入を実施」
「急激な円安をけん制」
「金利上昇で円高へ」
といった言葉を見かけることがあります。
しかし、普段から経済ニュースを見ていないと、
「為替介入って何をしているの?」
「円安と円高は、どちらが生活にいいの?」
「金利が上がると住宅ローンはどうなる?」
「NISAの投資信託は売った方がいい?」
と疑問に感じる人も多いのではないでしょうか。
看護師の生活も、為替や金利と無関係ではありません。
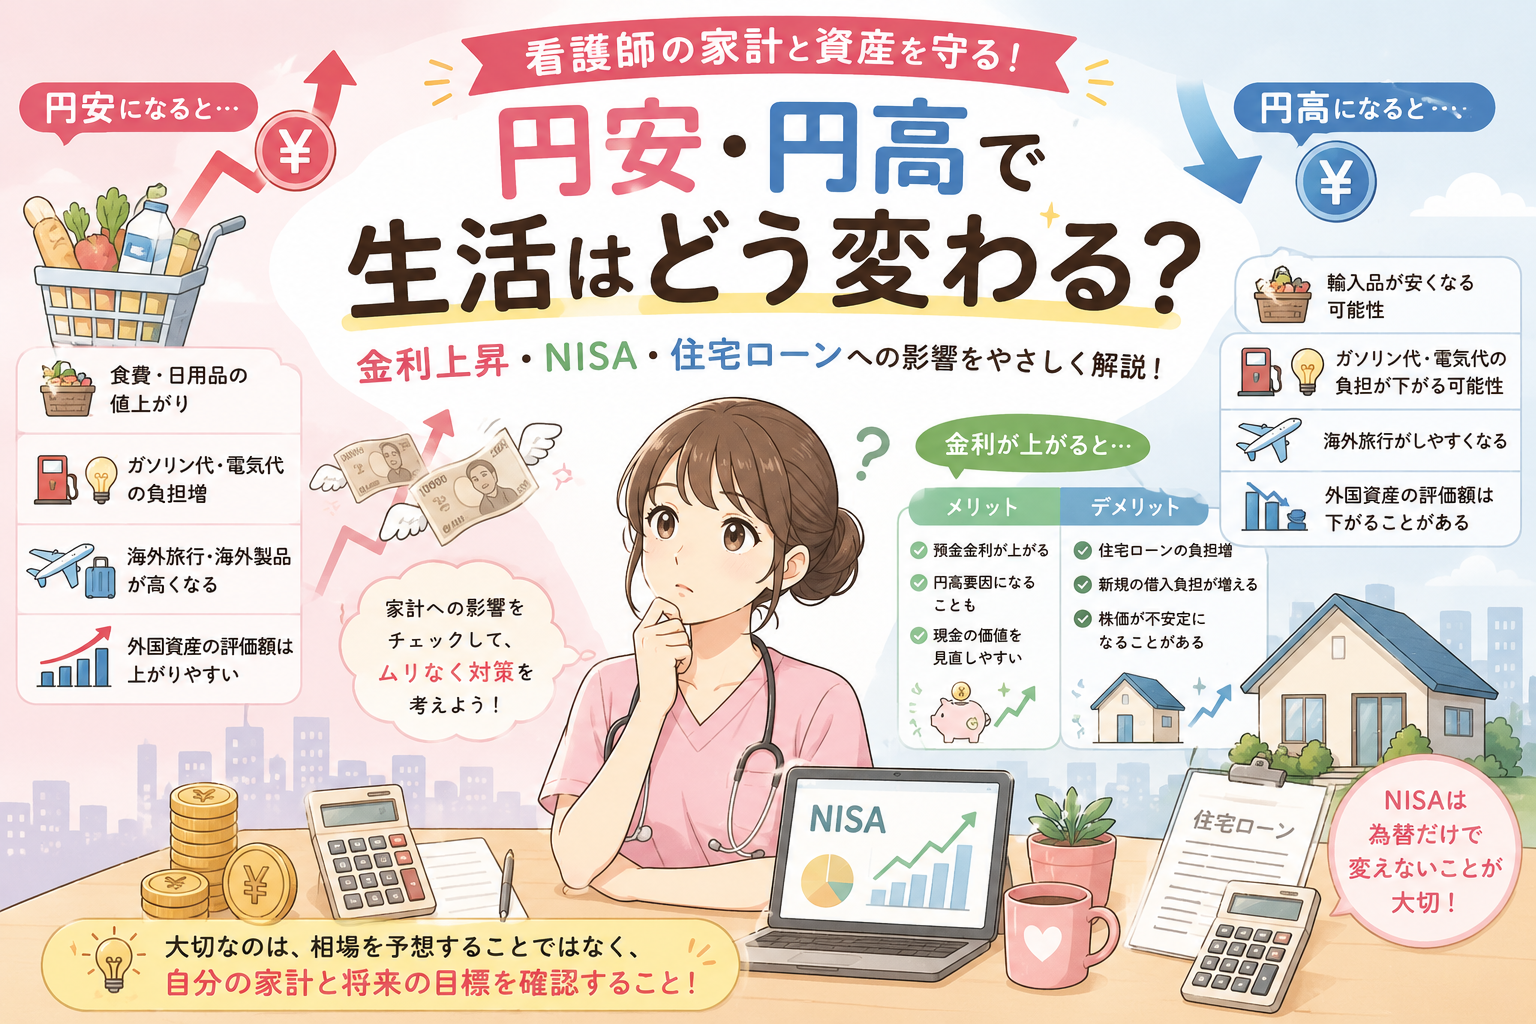
たとえば、円安が続くと、輸入する食品、日用品、エネルギーなどの価格が上がりやすくなります。
ガソリン代や電気代が上がれば、車通勤や一人暮らしの看護師にも影響します。
一方、円高になると輸入品の価格が下がりやすくなる反面、NISAで保有している海外資産の円換算評価額が下がることがあります。
さらに、金利が上がれば、預金金利の上昇が期待できる一方で、住宅ローンなどの借入負担が増える可能性があります。
つまり、
円安だから悪い、円高だから良い
と単純に考えることはできません。
この記事では、経済や投資の初心者でも分かるように、円安・円高・金利上昇が看護師の家計とNISAにどのような影響を与えるのかを解説します。
この記事は「為替予想」ではなく「家計への影響」を考える記事です
この記事では、
・次に1ドル何円になるか
・為替介入で円高が続くか
・日銀が次にいつ利上げするか
・今後どの株が上がるか
といった予想は行いません。
為替相場は、日米の金利差、景気、物価、財政、海外情勢、投資家心理など、多くの要因で変わります。
短期間の動きを正確に予測するのは簡単ではありません。
今回の目的は、
為替や金利が動いたとき、自分の家計で何を確認すればよいか
を知ることです。
すでにNISAを始めていて、評価額の変動が不安な人は、こちらの記事も参考にしてください。
【看護師がNISAをやめたくなる瞬間|暴落・忙しさ・不安への対処法】
NISAで保有する商品の選び方から確認したい人は、こちらの記事へ進んでください。
【看護師がNISAで商品選びに迷ったら|ランキング・SNSに振り回されない選び方】
為替介入とは?
為替介入とは、為替相場の急激な変動を抑えるために、通貨当局が外国為替市場で通貨を売買することです。
円安を抑えたいとき
急激な円安を抑えたい場合は、一般的に
外貨を売って円を買う
円買い介入が行われます。
市場で円を買う動きが増えるため、一時的に円高方向へ動く可能性があります。
円高を抑えたいとき
急激な円高を抑えたい場合は、
円を売って外貨を買う
円売り介入が行われます。
ただし、為替介入を行えば必ず長期間円高になるわけではありません。
介入後も、金利差や経済状況によって円安方向へ戻ることがあります。
円安と円高を簡単に理解しよう
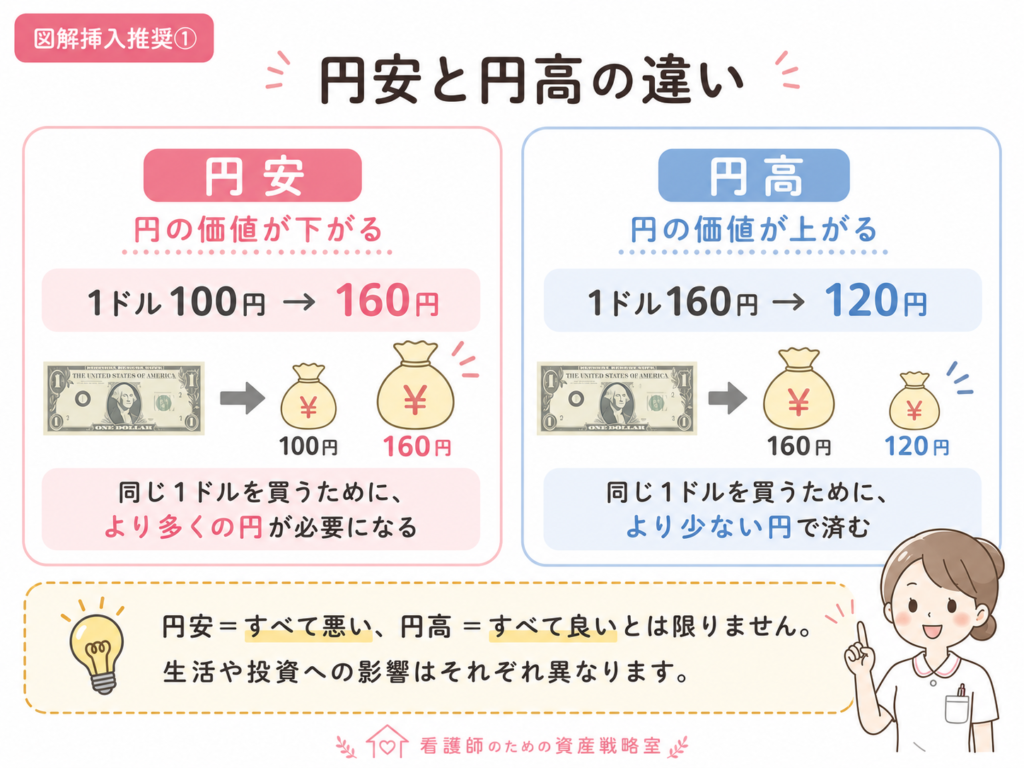
円安・円高は、外国通貨と比べた円の価値を表します。
円安とは?
たとえば、1ドルを買うために必要なお金が、
・1ドル100円
・1ドル120円
・1ドル160円
と増えた場合、円の価値が下がっているため、円安です。
以前は100円で買えた1ドルを、160円出さないと買えない状態です。
円高とは?
反対に、
・1ドル160円
・1ドル140円
・1ドル120円
と、1ドルを買うために必要な円が少なくなった場合は、円高です。
円の価値が相対的に上がっています。
円安になる主な理由
為替は一つの理由だけで動くわけではありません。
円安の要因として、よく注目されるのが次の項目です。
・日本と海外の金利差
・日本から海外への投資
・輸入代金の支払い
・日本経済や財政への見方
・原油などの資源価格
・投資家の思惑
・海外の政治・経済情勢
たとえば、米国の金利が日本より高い場合、より高い利息を得られるドル資産が選ばれやすくなり、円を売ってドルを買う動きが増えることがあります。
その結果、円安方向へ動きやすくなります。
ただし、
金利差が縮小すれば必ず円高になる
とは限りません。
為替は将来の政策予想や景気、財政、国際情勢も先回りして動くためです。
金利が上がると、なぜ円高になると言われるの?
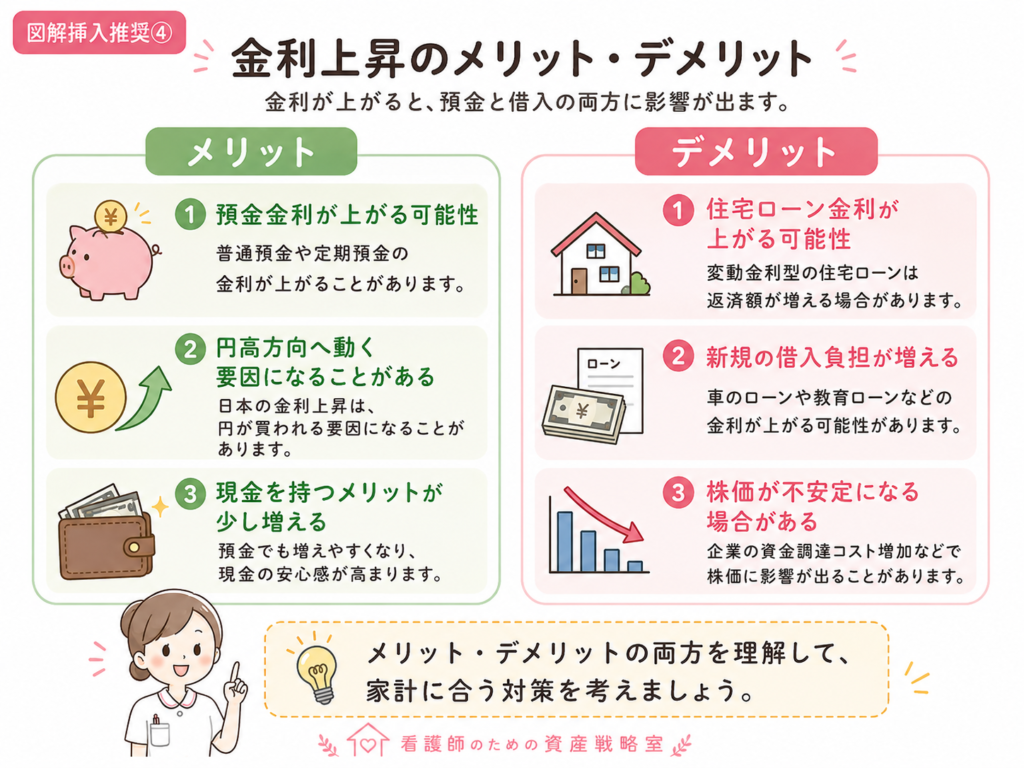
日本の金利が上がると、円で持つ資産から得られる利息が増えるため、円が買われやすくなることがあります。
そのため、
日本の利上げは円高要因
と説明されることがあります。
しかし、実際の為替市場では、
・すでに利上げが予想されていた
・海外の金利も同時に上がった
・日本の景気や財政への不安が強い
・海外情勢が大きく変わった
といった事情によって、利上げ後も円安になることがあります。
金利と為替の関係は、
金利が上がれば必ず円高
ではなく、
円高になりやすくなる要因の一つ
と理解しておきましょう。
円安が看護師の生活に与える影響
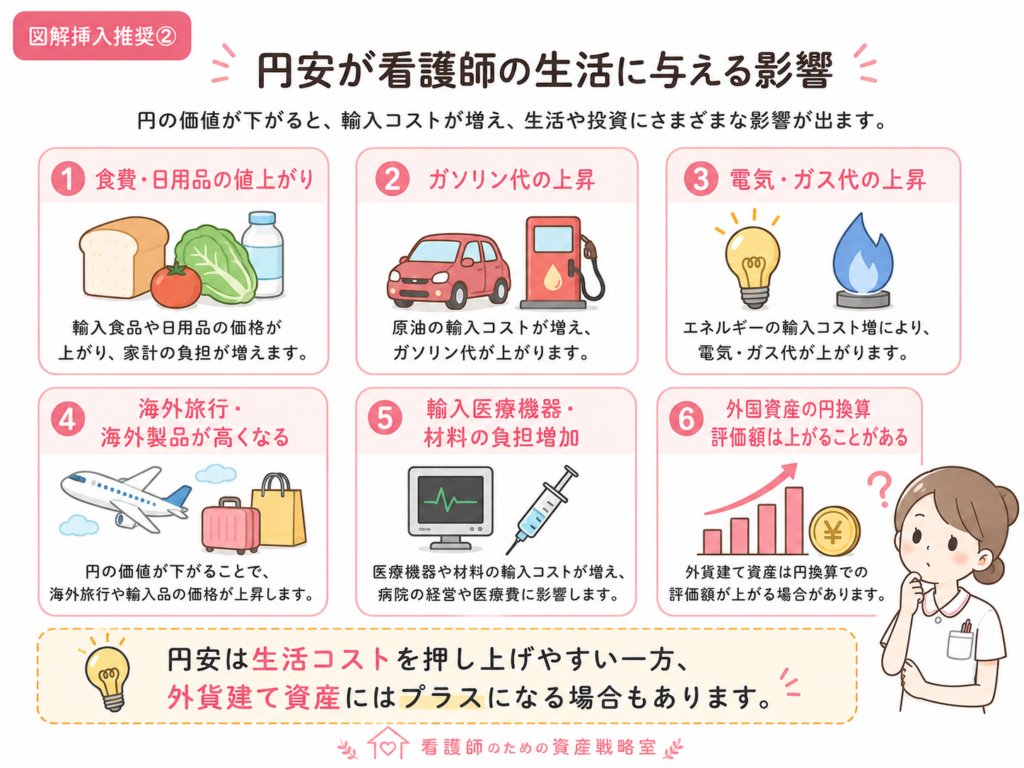
円安になると、海外から輸入する商品や資源を円で買うために、より多くのお金が必要になります。
食品や日用品が値上がりしやすい
日本では、小麦、飼料、食用油、コーヒー豆など、多くの食品原料を海外から輸入しています。
円安で輸入費用が増えると、時間をかけて食品や日用品の価格へ反映されることがあります。
看護師の場合、忙しさからコンビニ、冷凍食品、外食、宅配などを利用する機会が多い人もいます。
一つひとつの値上げは小さく見えても、毎月の食費全体では負担が増える可能性があります。
ガソリン代や電気代が上がりやすい
原油や天然ガスなどのエネルギー資源は、海外からの輸入に頼る割合が高い商品です。
円安に原油価格の上昇が重なると、ガソリン代や電気・ガス代への負担が増えやすくなります。
特に地方では、車通勤が必須の看護師も少なくありません。
ガソリン代の上昇は、毎月の固定的な通勤負担につながります。
海外旅行や海外製品が高くなる
円安になると、海外のホテル、食事、買い物などを円に換算した費用が増えます。
海外旅行だけでなく、海外製のスマートフォン、パソコン、家電などの価格にも影響する可能性があります。
病院経営にも影響する可能性がある
病院では、海外製の医療機器や医療材料、薬剤などを使用しています。
輸入価格が上昇すると、医療機関の仕入れ負担が増える可能性があります。
ただし、仕入れ価格の上昇がそのまま看護師の給料に直結するわけではありません。
診療報酬、病院の収益構造、人件費、地域差など、さまざまな要因が関係します。
円高が看護師の生活に与える影響
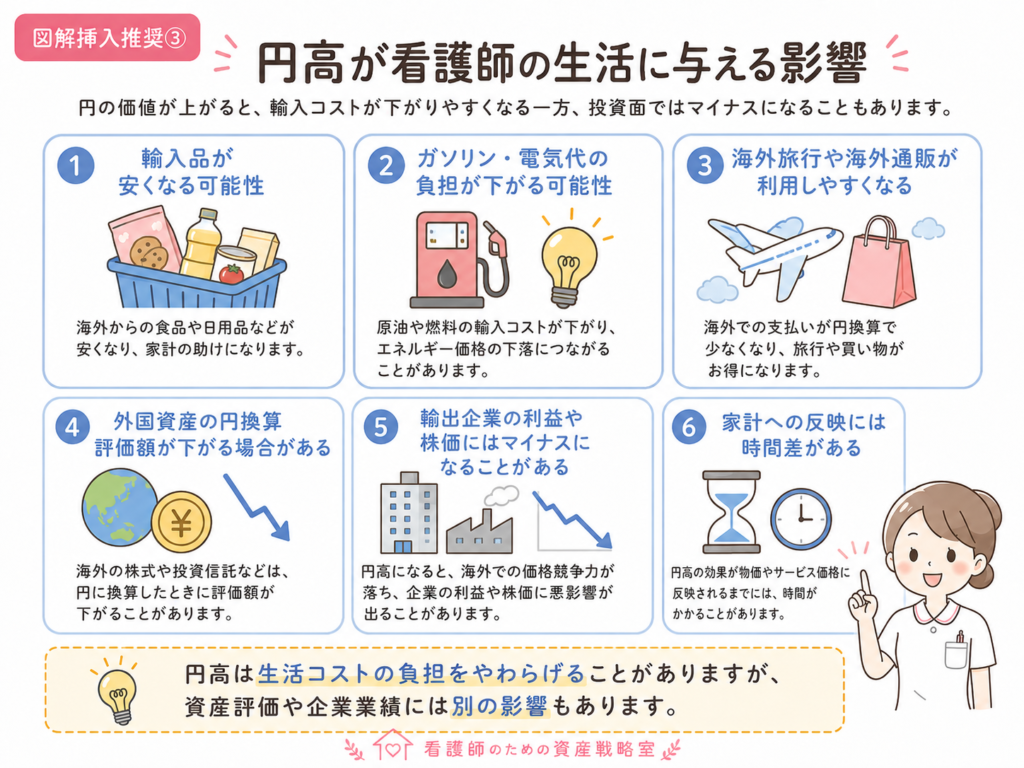
円高になると、海外の商品やサービスを以前より少ない円で買いやすくなります。
輸入品が安くなる可能性がある
円高が続けば、輸入する食品、原材料、エネルギーなどの円換算価格が下がりやすくなります。
ただし、円高になった翌日からスーパーの商品が一斉に値下がりするわけではありません。
企業が円安時に仕入れた在庫や、人件費、物流費なども価格に含まれるため、生活費への反映には時間がかかることがあります。
ガソリン代や電気代の負担が下がる可能性がある
円高は輸入エネルギー価格を下げる要因になります。
しかし、原油そのものの価格が上昇している場合や、政府の補助制度が変わる場合は、円高でも電気代やガソリン代が下がらないことがあります。
海外旅行がしやすくなる
円高になると、海外のホテル代や食事代を円に換算した金額が下がりやすくなります。
海外旅行、海外研修、海外通販などを利用する人にはメリットがあります。
外国資産の評価額が下がることがある
NISAで米国株式や全世界株式へ投資している場合、円高になると、外国資産の円換算評価額が下がることがあります。
投資先の株価が変わっていなくても、為替だけで評価額が下がる可能性があります。
金利上昇が看護師の家計に与える影響
金利が上がると、預金と借入の両方に影響します。
預金金利が上がる可能性がある
金利が上がると、普通預金や定期預金の金利も上昇する可能性があります。
これまで預金金利が低かった時期は、
現金で持っていてもほとんど増えない
という状態でした。
預金金利が上がれば、生活防衛資金や数年以内に使う予定のお金を、預金で持つメリットが少し大きくなります。
ただし、預金金利が物価上昇率を下回る場合、預金の数字は増えても、実際に買える物やサービスは減る可能性があります。
そのため、
・近いうちに使うお金
・生活防衛資金
・10年以上使わないお金
を分けることが大切です。
生活防衛資金の目安を確認したい人は、こちらの記事を参考にしてください。
【内部リンク差し込み:看護師に生活防衛資金はいくら必要?|投資前に貯めるべきお金】
住宅ローンの負担が増える可能性がある
金利が上がると、銀行は個人や企業への貸出金利を引き上げることがあります。
変動金利型の住宅ローンを利用している場合、適用金利や返済額が将来的に増える可能性があります。
固定金利の場合は、固定されている期間中の金利は原則として変わりません。
ただし、これから住宅ローンを組む場合は、固定金利・変動金利のどちらも以前より高くなる可能性があります。
すでに住宅ローンがある人は、次を確認しておきましょう。
・固定金利か変動金利か
・次回の金利見直し時期
・毎月返済額の変更ルール
・金利が上がった場合の返済額
・繰上返済に使える現金
・生活防衛資金を残せるか
住宅購入やローンの考え方については、こちらの記事へ進んでください。
【固定費改善実践編⑦|住宅ローン・賃貸どちらが得?看護師が後悔しない住まい選び】
奨学金やその他の借入にも注意する
固定金利の奨学金であれば、契約後の金利は基本的に変わりません。
一方、変動する金利が適用されるローンや、新しく借りるローンには金利上昇の影響が出る可能性があります。
NISAの積立を増やす前に、
・高い金利の借入がないか
・毎月の返済額はいくらか
・生活防衛資金は十分か
を確認しましょう。
円安・円高でNISAの商品を変えるべき?
結論からいうと、
為替だけを理由にNISAの商品を頻繁に変更する必要はありません。
S&P500やオールカントリーなど、海外資産を含む投資信託は為替変動の影響を受けます。
円安の場合
円安になると、海外資産を円に換算した評価額は上がりやすくなります。
そのため、投資先の株価がそれほど上がっていなくても、NISAの評価額が増えることがあります。
円高の場合
円高になると、海外資産の円換算評価額は下がりやすくなります。
投資先の株価が上がっていても、円高によって円換算後の利益が小さくなることがあります。
ただし、NISAの目的が10年、20年先の資産形成であれば、短期間の為替変動だけで売却や乗り換えを判断する必要はありません。
積立投資では、株価だけでなく為替水準についても、購入時期が分散されます。
円安のときだけ買う、円高のときだけ待つ、と判断していると、いつまでも積立を始められなくなる可能性があります。
円高になったらS&P500を売るべき?
円高で評価額が下がったという理由だけで、すぐに売る必要はありません。
まず確認したいのは、
・何年後に使うお金か
・生活防衛資金は別にあるか
・投資商品の中身を理解しているか
・積立額が生活を圧迫していないか
・売却する明確な目的があるか
という点です。
NISAの売却タイミングについては、こちらの記事で詳しく解説しています。
【看護師のNISAはいつ売る?|暴落・転職・ライフイベントで迷わない取り崩し方】
NISAを買った後の確認頻度については、こちらの記事を参考にしてください。
【看護師のNISAは買った後どう管理する?|確認頻度・見直しタイミングを解説】
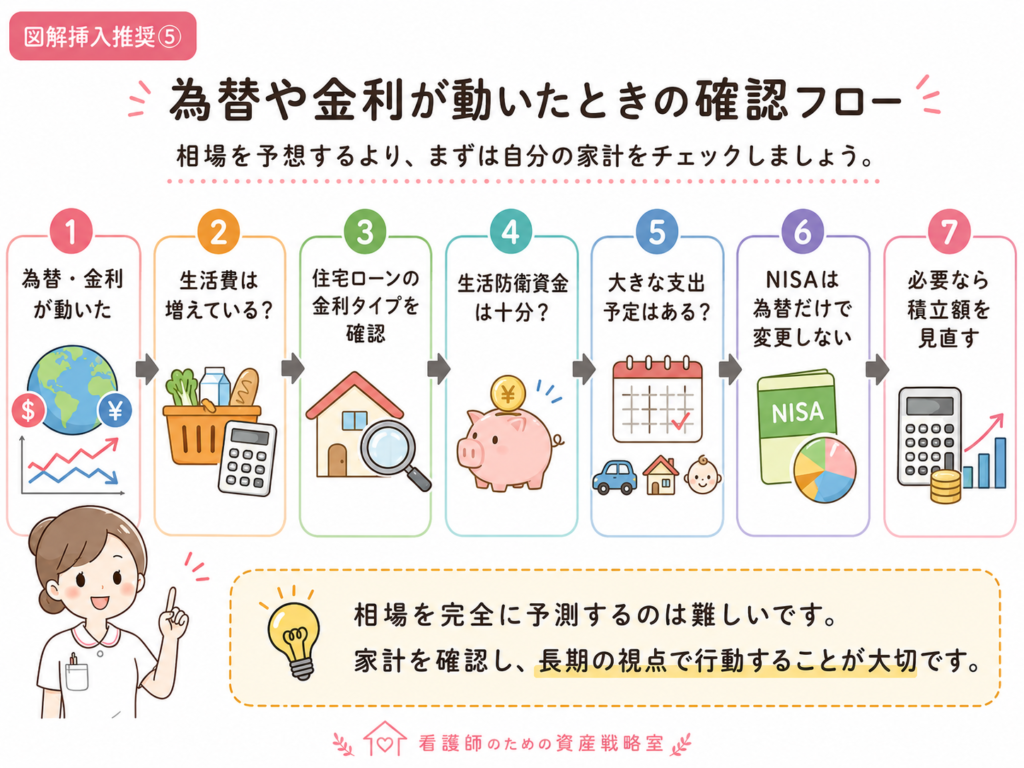
円安・金利上昇時に看護師が確認したい5つのこと
為替や金利が大きく動いたときに、相場を予想する必要はありません。
まずは、自分の家計を確認しましょう。
① 毎月の生活費が増えていないか
前年や半年前と比べて、
・食費
・ガソリン代
・電気・ガス代
・日用品
・外食費
・通信費
が増えていないか確認します。
細かい家計簿を毎日つける必要はありません。
クレジットカードや銀行口座の明細を、3か月分だけ比較してみましょう。
家計管理の基本から確認したい人は、こちらの記事へ進んでください。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
② 住宅ローンの金利タイプを確認する
住宅ローンがある人は、
・変動金利
・固定金利期間選択型
・全期間固定金利
のどれかを確認しましょう。
金利上昇が家計へ影響する時期は、ローンの契約内容によって異なります。
③ 生活防衛資金が不足していないか
物価や住宅ローン返済額が上がると、毎月の家計に余裕がなくなる可能性があります。
NISAの積立を増やす前に、急な出費や休職に対応できる現金を確認しましょう。
④ NISAを為替だけで変えようとしていないか
円安だから海外資産を買う。
円高だからすべて売る。
このような判断を繰り返すと、長期の投資方針が崩れやすくなります。
商品を変更する場合は、
・投資目的が変わった
・商品の中身を理解していなかった
・コストが高すぎる
・リスクが自分に合っていない
といった明確な理由があるかを確認しましょう。
⑤ 大きな支出予定がないか
次のような支出が近づいている場合は、投資より現金を優先します。
・住宅購入
・車の買い替え
・引っ越し
・結婚・出産
・教育費
・転職・退職
・医療費
・家族の介護
為替や株価がどう動くかにかかわらず、数年以内に使うお金は現金で準備しておく方が安心です。
為替介入があったら、すぐ円預金へ移すべき?
為替介入があったからといって、すべての投資資産を売って円預金へ移す必要はありません。
介入後に円高が進む場合もあれば、再び円安へ戻る場合もあります。
為替介入は、急激な変動を抑える効果が期待される一方、長期的な為替水準は金利差や経済状況などにも左右されます。
生活防衛資金や近いうちに使うお金は、為替介入の有無にかかわらず現金で準備します。
10年、20年先に使う資産については、短期の為替変動よりも、投資目的と保有期間を優先しましょう。
円安対策として外貨預金を始めるべき?
円安への不安から、外貨預金を検討する人もいます。
ただし、外貨預金には、
・為替変動リスク
・為替手数料
・円へ戻すタイミングの難しさ
・円預金とは異なる注意点
があります。
円安対策という理由だけで、仕組みを理解しないまま始めるのはおすすめしません。
まずは、
・生活防衛資金を確保する
・固定費を見直す
・NISAの投資目的を確認する
・資産を一つの商品へ集中させない
という基本を優先しましょう。
看護師が今からできる円安・金利上昇対策
難しい経済予測をしなくても、できる対策はあります。
生活費の増加を把握する
まずは、食費や光熱費がどのくらい増えているかを確認します。
値上げされた商品をすべて我慢するのではなく、固定費や利用頻度の低いサービスから見直す方が続けやすいです。
生活防衛資金を少し厚くする
物価やローン返済額が上がる可能性がある時期は、現金の余裕が安心につながります。
投資額を増やすより、先に生活防衛資金を補充する判断も必要です。
NISAを無理に増額しない
物価上昇で家計が苦しくなっているなら、NISAを減額しても問題ありません。
月2万円を1万円にする。
月1万円を5,000円にする。
生活が落ち着いてから、再び増額すれば大丈夫です。
積立額の見直し方はこちらの記事で解説しています。
【看護師のNISA積立額はいつ見直す?|夜勤・異動・ボーナスに合わせた増額・減額ルール】
夜勤手当を生活費の穴埋めだけに使わない
物価が上がると、夜勤手当が生活費の増加に消えてしまうことがあります。
夜勤手当は、
・生活防衛資金
・NISA
・休息・体調管理
・自由費
に分けておくと、使い道が曖昧になりにくくなります。
まとめ|為替を予想するより、家計を確認しよう
円安・円高・金利上昇は、看護師の家計やNISAにも影響します。
円安になると、
・食品や日用品が値上がりしやすい
・ガソリン代や電気代が上がりやすい
・海外旅行や海外製品が高くなる
・海外資産の円換算評価額は上がりやすい
という変化があります。
円高になると、
・輸入品が安くなる可能性がある
・海外旅行がしやすくなる
・ガソリン代や電気代が下がる可能性がある
・海外資産の円換算評価額が下がることがある
という変化があります。
また、金利上昇には、
・預金金利が上がる可能性
・住宅ローンの負担が増える可能性
・円高要因になる可能性
・株価が不安定になる可能性
があります。
ただし、為替や金利の将来を正確に予想することは簡単ではありません。
看護師が優先したいのは、
・毎月の生活費を確認する
・住宅ローンの金利タイプを確認する
・生活防衛資金を確保する
・数年以内に使うお金は現金で持つ
・為替だけでNISAの商品を変えない
・家計が苦しければ積立額を下げる
という行動です。
為替介入のニュースを見て焦って売買するよりも、
自分の生活と投資目的を確認すること
が大切です。
円安でも円高でも続けられる家計を作り、長期的な視点で資産形成を進めていきましょう。
まず確認したい3つのこと
この記事を読んだ後は、次の3つを確認してみてください。
1.半年前より食費・光熱費・ガソリン代が増えていないか
2.住宅ローンは固定金利か変動金利か
3.NISAを為替の変動だけで変更しようとしていないか
家計の余裕が減っている場合は、投資額を増やすより、生活防衛資金と固定費の見直しを優先しましょう。
【看護師の家計管理ロードマップ|忙しくても貯まる仕組みの作り方】
【看護師に生活防衛資金はいくら必要?|投資前に貯めるべきお金】
【看護師のNISAは買った後どう管理する?|確認頻度・見直しタイミングを解説】
参考文献・引用元
・財務省「外国為替平衡操作の実施状況」
・日本銀行「為替介入とは何ですか」
・日本銀行「当面の金融政策運営について」
・日本銀行「経済・物価情勢の展望」
・日本銀行「金融政策は景気や物価にどのように影響を及ぼすのですか」
円安
円高
為替介入
金利上昇
看護師の家計管理
看護師のNISA
住宅ローン
生活防衛資金